
日本国内で発行できるクレジットカードは2,000種類以上と言われています。そのすべてを比較して自分に合ったクレジットカードを探すというのは、到底できることではありません。
それでも、できる限り幅広く比較し、できる限りスムーズに自分に合ったクレジットカードを選びたいものですね。
この記事では、100枚以上のクレジットカードを比較し、利用目的や年齢などのタイプ別におすすめのクレジットカードを紹介しています。
まずはクレジットカードを選ぶポイントを整理していきましょう。
クレジットカードはこう選ぶ!失敗しない選び方
クレジットカード選びで失敗しないためには、以下の項目について考えておく必要があります。
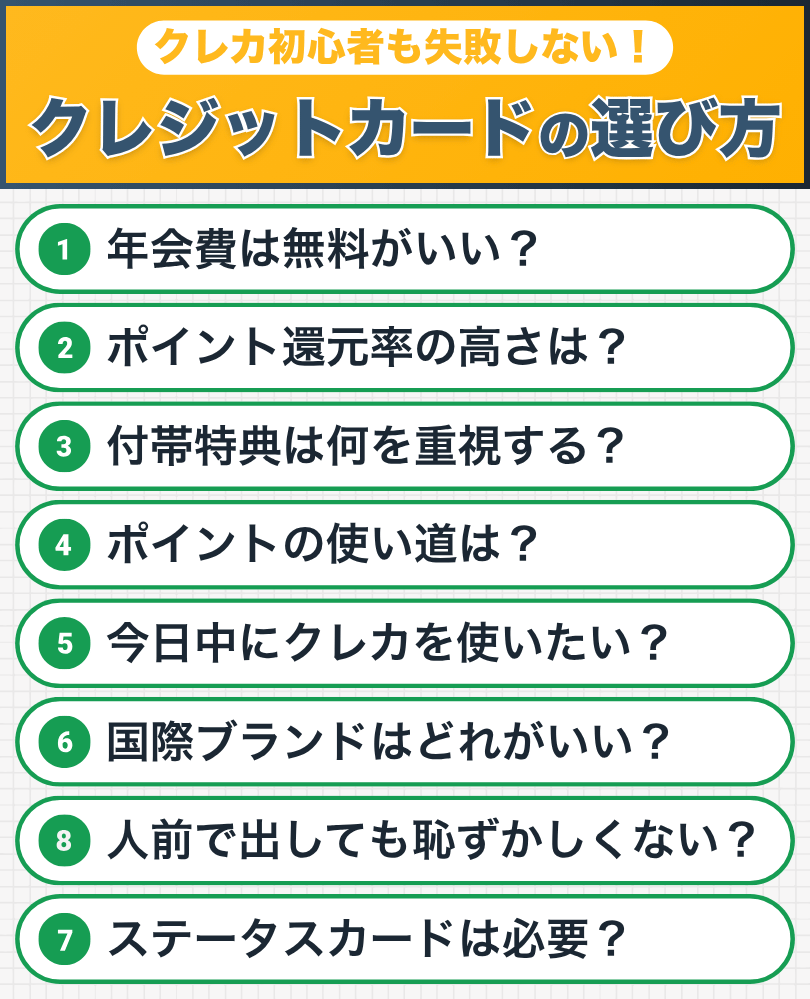
これらの項目をひとつずつ考え、「利用目的やライフスタイルに合ったクレジットカード」を選ぶことが大切です。
クレジットカードは年会費無料が基本
クレジットカード黎明期(60〜80年代)において、クレジットカードはステータスの象徴であり、一般クラスのクレジットカードでも保有するには数千円の年会費を要しました。
90年代に入るとカード会社の増加と市場競争の激化、さらにインターネットの普及に伴い、年会費無料のクレジットカードが徐々に増えていきます。
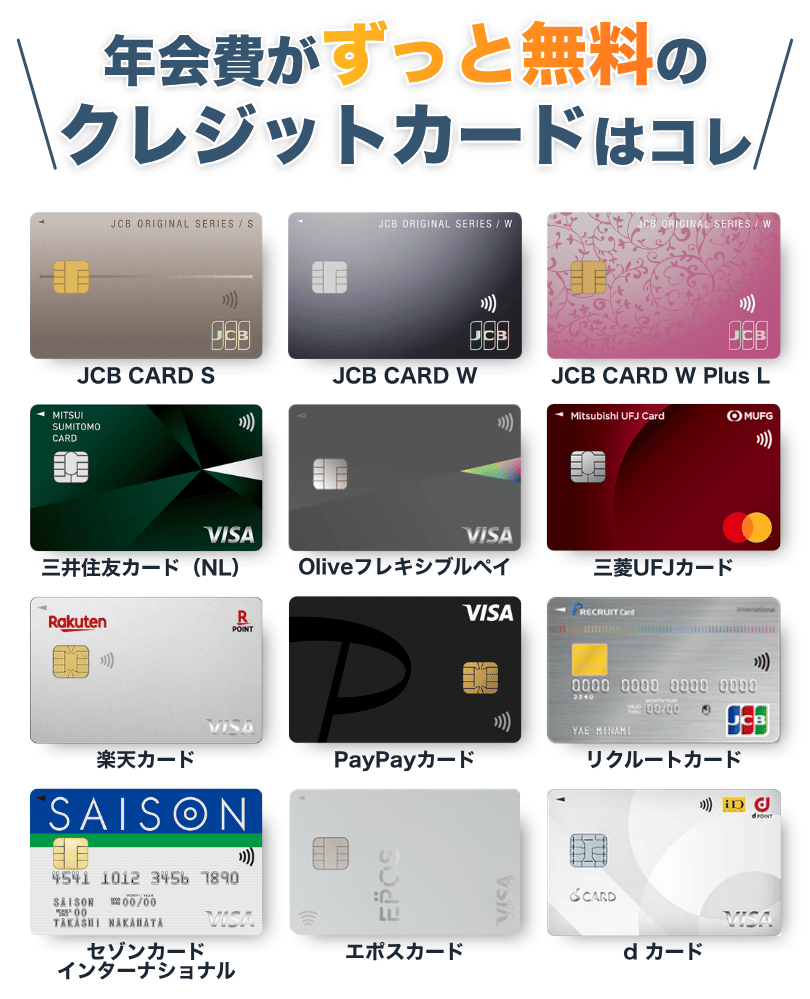
今や年会費無料のクレジットカードだけで数百種類あり、ゼロコストで保有できる決済手段として定着しています。
したがって、「現金以外の決済手段を作るため」「日々の買い物でポイントをもらいたい」といった目的でクレジットカードを作るのならば、年会費無料のクレジットカードから優先的に検討するのが正解です。
年会費有料のクレジットカードのメリット
一方で、年会費有料のクレジットカードを保有するメリットはどこにあるのでしょうか?主には、以下の2つのメリットがあります。
たとえば、「アメリカン・エキスプレス®・ゴールド・プリファード・カード」の年会費は39,600円(税込)であり、保有コストの高いクレジットカードです。
しかし年会費無料のクレジットカードに比べると特典が豊富で、高額補償の保険サービスも付帯しています。付帯している特典をフル活用すれば、年会費以上の価値を引き出せます。
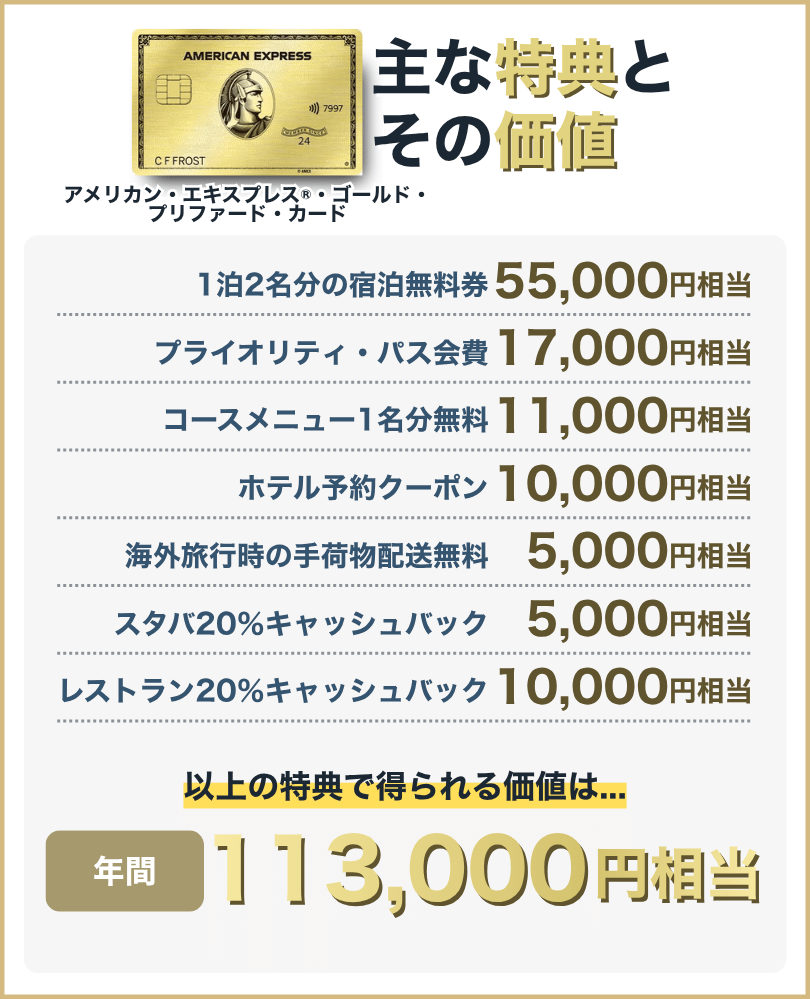
このように、年会費有料のクレジットカードは年会費を超える価値を提供しているのが一般的です。
付帯している特典に強い魅力を感じたならば、年会費有料のクレジットカードを検討してみるのもいいでしょう。
特典が充実している年会費無料のクレジットカードも
前述のように、90年代を皮切りにカード会社によるユーザー獲得競争が激化しました。
それにより年会費無料で保有できるクレジットカードが増え、さらには、年会費無料ながら特典が充実しているクレジットカードも多く登場しています。
\主な年会費無料クレジットカードとその特典/
| カード | 特典 |
| JCB CARD W | ・いつでもポイント2倍 ・対象店舗でポイント最大21倍 ・電車・バスのクレカ乗車で10.0%ポイント還元 ・最高2,000万円補償の海外旅行保険 ・年間100万円補償のショッピング保険 |
| 三井住友カード(NL) | ・対象のコンビニ・飲食店で7.0%ポイント還元 ・最高2,000万円補償の海外旅行保険 ・海外旅行保険を他の保険に変更可能 ・年間100万円以上利用するとゴールドカードに年会費永年無料でアップグレード |
| 三菱UFJカード | ・対象店舗で最大20%ポイント還元 ・最高2,000万円補償の海外旅行保険 ・年間100万円補償のショッピング保険 |
| イオンカードセレクト | ・イオングループ対象店舗でポイント2倍 ・毎月20日・30日は買い物代金が5%OFF ・イオンシネマの映画料金が300円OFF ・年間50万円以上利用するとゴールドカードに年会費永年無料でアップグレード |
| 楽天カード | ・楽天市場でいつでも3.0%ポイント還元 ・楽天SPUで最大18.5%ポイント還元 ・楽天ポイント加盟店で最大2.0%ポイント還元 ・最高2,000万円補償の海外旅行保険 |
| JCB CARD S | ・国内20万か所以上で最大80%OFFの優待サービス ・対象店舗でポイント最大20倍 ・電車・バスのクレカ乗車で10.0%ポイント還元 ・年間100万円補償のショッピング保険 |
| JCB CARD W Plus L | ・いつでもポイント2倍 ・対象店舗でポイント最大21倍 ・電車・バスのクレカ乗車で10.0%ポイント還元 ・ファッション・化粧品などの女性向けの優待サービス |
| エポスカード | ・ポイントアップサイトでポイント最大30倍 ・最高3,000万円補償の海外旅行保険 ・年4回実施「マルコとマルオの10日間」でマルイ・モディ全店の買い物代金が10%OFF |
| dカード | ・年間3万円補償のスマホ保険 ・dカード ポイントモールで最大14.5%ポイント還元 ・対象スマホ料金の支払いで毎月最大220円割引 |
| リクルートカード | ・いつでもどこでも1.2%ポイント還元 ・ホットペッパービューティーの決済で2.2%ポイント還元 ・じゃらんnetの決済で3.2%ポイント還元 ・最高2,000万円補償の海外旅行保険 ・最高1,000万円補償の国内旅行保険 |
年会費無料でもほとんどのクレジットカードに保険サービスが付帯しており、カード会社独自の特典もあります。
いずれも年会費無料としては十分過ぎる特典内容なので、色々な特典を得るために年会費をわざわざ支払う必要のない時代がすでに到来しています。
クレジットカードの気になるポイント還元率
日常的な支払いに使うだけでポイントを獲得できるのは、現金払いにはないクレジットカードの大きなメリットです。
それだけに、「ポイント還元率の高さを重視したい」という人は多いでしょう。
ポイント還元率は0.5%が標準、1.0%以上で高還元カードと呼べる
主なクレジットカードのポイント還元率をまとめてみました。
\主なクレジットカードのポイント還元率/
| カード | 基本のポイント還元率 | 年会費 |
| JCB CARD S | 0.50% | 無料 |
| 三井住友カード(NL) | 0.50% | 無料 |
| 三菱UFJカード | 0.50% | 無料 |
| イオンカードセレクト | 0.50% | 無料 |
| エポスカード | 0.50% | 無料 |
| JCB ゴールド | 0.50% | 11,000円 |
| JCB CARD W | 1.0% | 無料 |
| 楽天カード | 1.0% | 無料 |
| JCB CARD W Plus L | 1.0% | 無料 |
| dカード | 1.0% | 無料 |
| d カード GOLD U | 1.0% | 3,300円 |
| UCプラチナカード | 1.0% | 16,500円 |
| ダイナースクラブカード | 1.0% | 29,700円 |
| 三井住友カード プラチナプリファード | 1.0% | 33,000円 |
| アメリカン・エキスプレス®・ゴールド・プリファード・カード | 1.0% | 39,600円 |
| apollostation THE PLATINUM | 1.20% | 22,000円 |
| リクルートカード | 1.20% | 無料 |
年会費有料のクレジットカードだからといってポイント還元率が高いとは限りません。
一方、リクルートカードなど年会費無料で1.2%ポイント還元されるクレジットカードも存在します。
もしも、クレジットカードの特典には興味がなく、「純粋にポイント還元率の高さを重視している」というのなら、年会費無料かつポイント還元率の良いカードを選ぶのがおすすめです。
対象店舗・サービスにおけるポイント還元率もチェックしておくことが大切
使用する店舗・サービスによってクレジットカードのポイント還元率は変化します。
そのため、クレジットカードごとのポイントアップ対象店舗を知り、よく買い物をする店舗・サービスがポイントアップの対象になっているかどうかをチェックしておきましょう。
カード 基本のポイント還元率 対象店舗・サービスでのポイント還元率 JCB CARD S 0.50% 最大10.0% 三井住友カード(NL) 0.50% 最大20.0% 三菱UFJカード 0.50% 最大20.0% イオンカードセレクト 0.50% 最大1.0% エポスカード 0.50% 最大1.0% JCB ゴールド 0.50% 最大10.0% JCB CARD W 1.0% 最大10.5% 楽天カード 1.0% 最大18.5% JCB CARD W Plus L 1.0% 最大10.5% dカード 1.0% 最大14.5% d カード GOLD U 1.0% 最大14.5% UCプラチナカード 1.0% 最大7.0% ダイナースクラブカード 1.0% 最大5.0% 三井住友カード プラチナプリファード 1.0% 最大10.0% アメリカン・エキスプレス®・ゴールド・プリファード・カード 1.0% 最大3.0% apollostation THE PLATINUM 1.20% ポイントアップなし リクルートカード 1.20% 最大3.2%
たとえば、JCB CARD Wをスターバックスで利用すると10.5%の還元率でポイントを獲得できます。
※スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象です。店舗でのご利用分・入金分はポイント倍付の対象となりません。
ポイントの付与上限はないので、スターバックスで毎月6,000円(8〜10杯分)購入する人は毎月630ポイント獲得できます(Tallサイズのフラペチーノ1杯分が実質無料)。
このように、ポイントアップ対象となる店舗・サービスを事前に確認しておくことで、より多くのポイントを獲得できるようになります。
ポイントではなくマイルを獲得できるクレジットカードも
クレジットカードの中には、ポイントではなく航空会社のマイルを獲得できるものもあります。
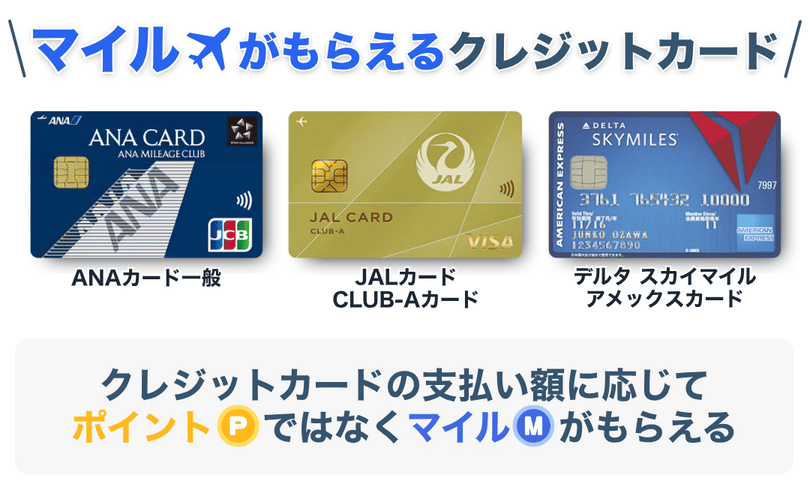
航空会社との提携により発行されているクレジットカードは、日常の支払いでポイントではなくマイルを獲得できます(還元率は0.5〜1.0%が基本)。
旅行や出張で航空機をよく利用する人は、こうしたマイルを獲得できるクレジットカードも検討してみてください。
ちなみに、マイルを獲得できるクレジットカードでなくてもポイント→マイルに交換することが可能です。
たとえばJCBカード各種を使った支払いで獲得できるJ-POINTは、1ポイント=0.6マイルのレートでANAやJALのマイルに交換できます。
「ポイントかマイルか、どっちを優先するか迷う」という人は、ポイントを獲得できてマイルに交換できるクレジットカードをひとまず選ぶといいでしょう。
ポイントは還元率だけでなく使い道も要チェック
ポイント還元率と同じくらい大切なのが「ポイントの使い道」です。
ポイントの入り口が広くても出口が狭い(ポイントが使いにくい)クレジットカードを選んでしまうと、ポイントの価値を半減させてしまいます。
ポイントの使い道は9パターン
クレジットカードで獲得したポイントの使い道は9パターンあります。
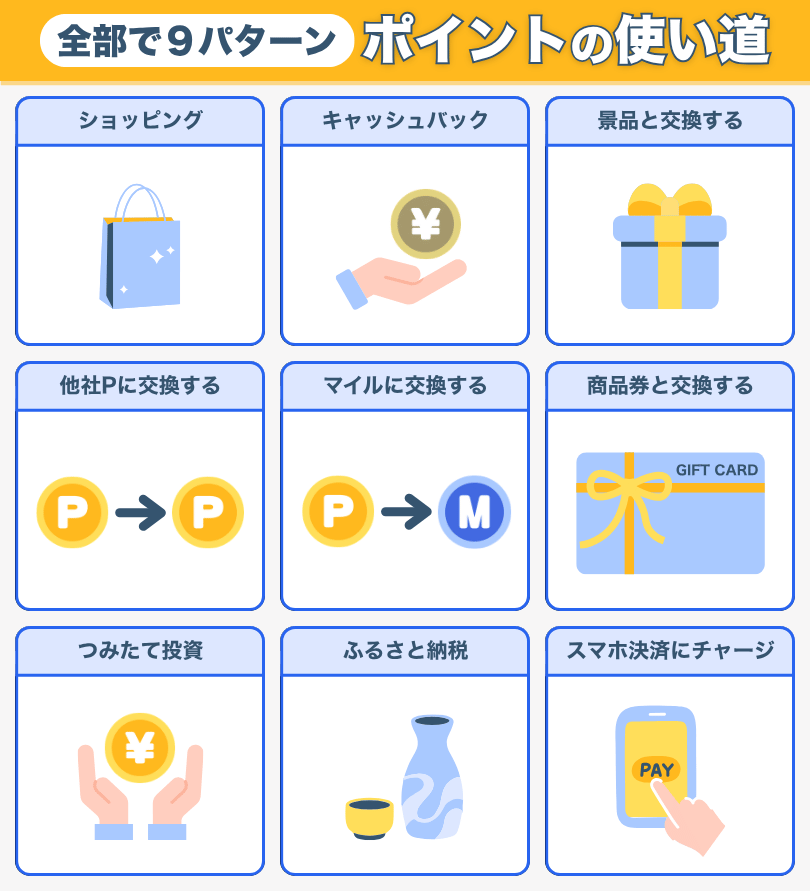
それぞれのメリット・デメリットをまとめました。
使い道 メリット デメリット ショッピング 日常的に使いやすい
商品・サービスを選ばないポイント加盟店でしか使えない キャッシュバック 実質的にあらゆる支払いに使える 1ポイント=1円を下回ることがある 景品と交換 持ち出しゼロで商品・サービスが手に入る 1ポイント=1円を下回ることがある
ほしい景品がない場合もある他社ポイントに交換 一つのポイントに集約できる 交換レートが100%を切ることがある マイルに交換 航空機に乗らずにマイルを貯められる 交換レートが100%を切ることが多い 商品券と交換 オンラインショッピング感覚で投資信託ができる 使える証券会社が限られる つみたて投資 QRコード決済でポイントが使える 対応しているQRコード決済が限られる ふるさと納税 オンラインショッピング感覚で寄付できる 使えるふるさと納税サイトが限られる スマホ決済にチャージ スマホ決済でポイントが使える 対応しているスマホ決済が限られる
ライフスタイルからポイントの使い道を決めておこう
クレジットカードはポイントの使い道が豊富なので、「何を基準に選べばいいかわからない」という人も多いでしょう。
しかし実際はとてもシンプルです。
たとえばECサイトをよく利用する人なら、ECサイトで1ポイント=1円として買い物に使えるクレジットカードを選ぶといいでしょう。「楽天カード(楽天市場)」や「PayPayカード(Yahoo!ショッピング)」などがそれに該当します。
「コンビニや飲食店でポイントを使いたい」という人は、ポイントをQRコード決済の残高にチャージできるクレジットカードがおすすめです。「JCB CARD W(MyJCB Pay)」や「三井住友カード(NL)(VポイントPay)」、「楽天カード(楽天ペイ)」、「PayPayカード(PayPay)」などがそれに該当します。
ライフスタイルから自分に合ったポイントの使い道を決めておくと、失敗のないクレジットカード選びに一歩近づきます。
クレジットカードの特典もチェックしよう
クレジットカードの主な特典はポイント還元ですが、その他の特典もしっかりとチェックしておきましょう。
最近では、年会費無料のクレジットカードでも海外・国内旅行保険やショッピング保険が付帯していることが珍しくありません。
カード
海外旅行保険
国内旅行保険
ショッピング保険
JCB CARD W
最高2,000万円
−
年間100万円
JCB CARD W Plus L
最高2,000万円
−
年間100万円
JCB CARD S
最高2,000万円
−
年間100万円
※年間3万円補償のスマホ保険も付帯
三井住友カード(NL)
最高2,000万円
※他の保険サービスに変更可−
−
リクルートカード
最高2,000万円
最高1,000万円
−
三菱UFJカード
最高2,000万円
−
年間100万円
楽天カード
最高2,000万円
−
−
エポスカード
最高3,000万円
−
−
イオンカードセレクト
−
−
年間50万円
dカード
−
−
年間3万円
(スマホのみ対象)
この他に、対象の店舗・サービスにおける割引優待については多くのカード会社が実施しています。
\優待サービスの一例(JCB CARD Sの場合)/
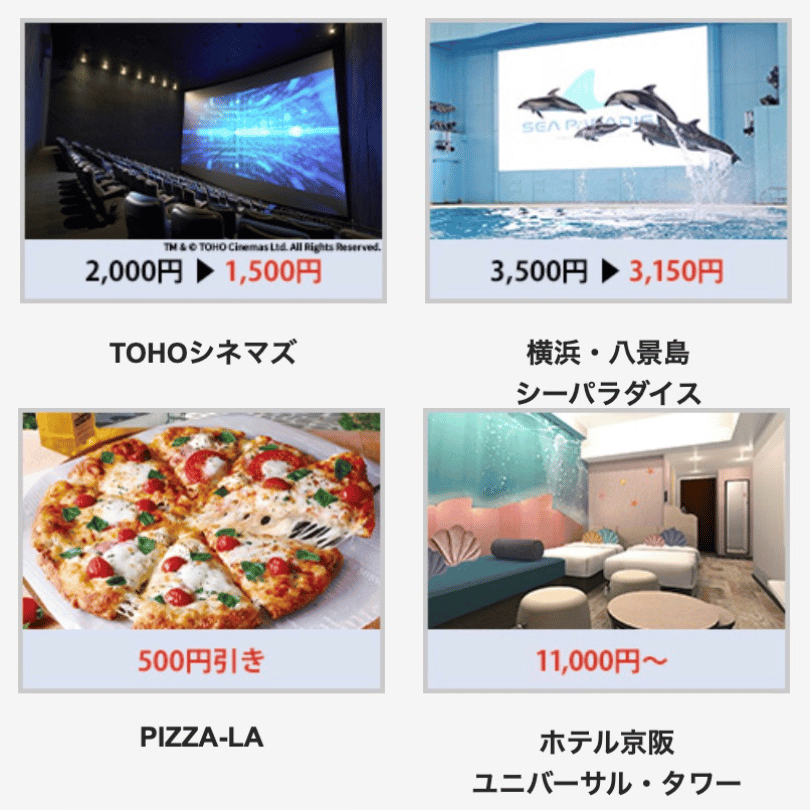
※国内外20万か所以上の施設やサービスで最大84%OFFの割引優待を受けられる
「クレジットカードをもっとお得に活用したい」という人はそうした特典をチェックし、魅力を感じたクレジットカードを選んでみてください。
すぐ必要?即日発行のクレジットカードも要検討
「今日・明日にでもクレジットカードが必要だ」という人は、即日発行に対応しているクレジットカードもチェックしてみてください。
クレジットカードの即日発行とは、申し込み後数分〜数十分で審査が完了し、公式アプリや会員サイトを通してカード番号・有効期限・セキュリティコードを確認できるサービスのことです(物理カードは数日〜1週間ほどで届く)。
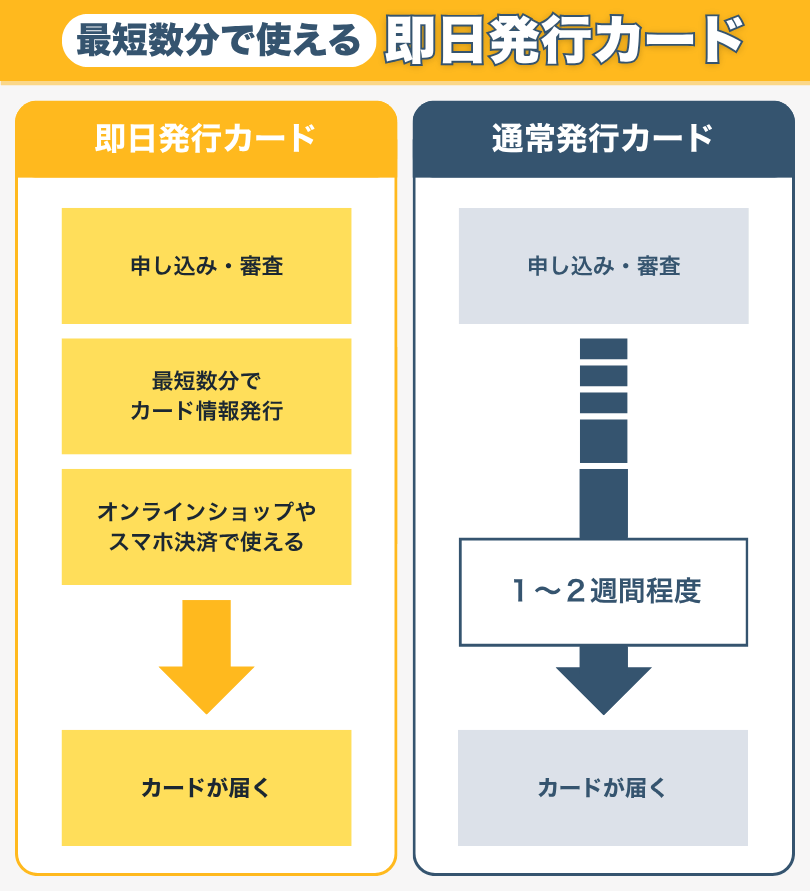
カード番号・有効期限・セキュリティコードがあればオンラインショップの買い物で利用でき、Apple PayやGoogle Pay™︎といった電子決済サービスに登録すれば実店舗でクレジット決済を使うこともできます。
\即日発行に対応している主なクレジットカード/
| カード | 審査・発行時間 |
| 三井住友カード(NL) | 最短10秒 |
| 三井住友カード ゴールド(NL) | 最短10秒 |
| JCB CARD W | 最短5分 |
| JCB CARD W Plus L | 最短5分 |
| エポスカード | 最短数分 |
| リクルートカード | 最短5分 |
| dカード ゴールドU | 最短5分 |
| セゾンカードインターナショナル | 最短5分 |
| 三井ショッピングパークカード《セゾン》 | 最短5分 |
| イオンカードセレクト | 最短5分 |
| ACマスターカード | 最短20分 |
国際ブランドごとの違いを知ろう
クレジットカードを発行するときは、カード1枚につき国際ブランドをひとつ選ぶことができます。
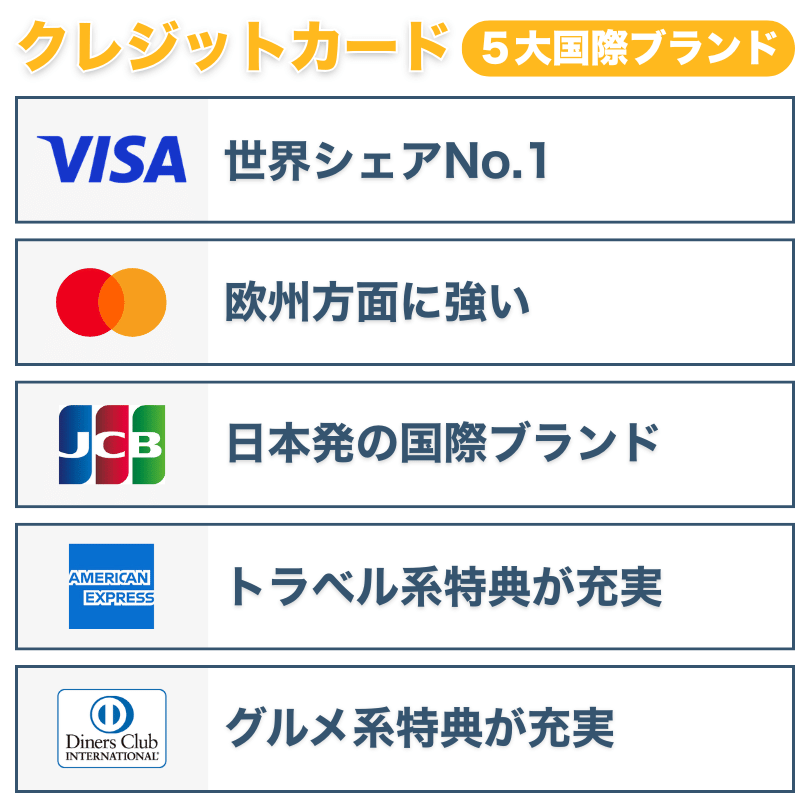
たとえば、国際ブランドにVISAを選ぶとそのクレジットカードはVISA加盟店でのみ使用可能です。つまり国際ブランドによって、決済できる店舗とできない店舗があります。
それでは国際ブランドごとの違いを見てみましょう。
加盟店数世界最大の国際ブランド。世界220以上の国と地域に対応しており、日本国内でも加盟店数が多い。「困ったらVISA」というほど初心者に選ばれやすい国際ブランドである。発行しているのは提携カードのみ。
VISAに次いで知名度・人気の高い国際ブランド。加盟店数はVISAよりも少ないものの、欧州方面ではMastercardのシェア率が高い。また、日本国内ではコストコで唯一使用できる国際ブランドである。発行しているのは提携カードのみ。
1961年に誕生した日本発の国際ブランド。日本国内における加盟店数が非常に多く、海外においても加盟店数を着実に伸ばしている。独自の特典が多く、エンタメ系に強い。プロパーカード(国際ブランドが発行するクレジットカード)もある。
ステータスの高いクレジットカード(ステータスカード)を発行している国際ブランド。独自の特典が多く、世界中から高い人気と信頼を集めている。JCBと提携しているため日本国内でも使いやすい国際ブランドである。
1950年に世界で初めてクレジットカードを発行した国際ブランド。アメリカン・エキスプレス®に並ぶステータスがあり、。独自の特典が多い。JCBと提携しているため日本国内でも使いやすい国際ブランドである。
国際ブランド選びの基準は?
クレジットカードを初めて発行する人は、「やっぱり加盟店数の多いVISA?」「いやいや日本国内ならJCB?」「というか国際ブランドで違いってあるの?」など、国際ブランド選びに悩むことが多いですね。
そんなときは、以下を参考にしてみてください。
- VISAがおすすめの人
→初めてのクレジットカードで安心して利用したい人、1枚目にVISA以外の国際ブランドでクレジットカードを発行した人 - Mastercardがおすすめの人
→欧州方面に旅行することが多い人、コストコでクレジット決済を使った買い物がしたい人 - JCBがおすすめの人
→日本国内での決済に困りたくない人、ライブ・演劇などのチケットをお得に買いたい人 - アメリカン・エキスプレス®がおすすめの人
→ステータスカードを保有したい人、旅行系の特典・優待サービスに魅力を感じる人 - ダイナースクラブがおすすめの人
→ステータスカードを保有したい人、グルメ系の特典・優待サービスに魅力を感じる人
中国に行く予定があるなら銀聯(ぎんれい)カードは必携
これから中国に行く人にとって欠かせないのが、「銀聯(通称:UnionPay)」と呼ばれる国際ブランドのクレジットカードです。
UnionPayは中国政府主導で誕生した国際ブランドであり、中国国内では2,700万店以上が加盟しています。
中国国内の店舗では「VISAは使えないけどUnionPayは使える」ということがよくあるので、これから中国に行く人にとって携行必須のクレジットカードです。
また、中国人観光客のインバウンド需要を背景に、日本国内や中国以外の海外でもUnionPay加盟店が増えています。
人前に出しても恥ずかしくないことも重要な基準
クレジットカードには「カテゴリ」と「ランク」があり、それによってステータスの低い・高いが決まっています。
たとえば、「楽天カード」や「PayPayカード」など大手のEC事業者や小売事業者が発行しているクレジットカードを「流通系カード」と呼びます。
年会費無料かつ日常使いでポイントを獲得しやすいのがメリットですが、ステータスは高くありません。
そうした流通系カードを人前で出すことに「恥ずかしい」と感じる人は、サブカードとして人前で出す必要のない場所だけで使うのがおすすめです。
年会費無料でも恥ずかしくないクレジットカードとは?
「年会費無料のクレジットカード=恥ずかしい」ではありません。
たとえば「JCB CARD W」も年会費無料ですが、JCBのプロパーカード(国際ブランドが独自に発行しているクレジットカード)なので人前で出しても恥ずかしくないクレジットカードとして人気です。
あるいは、SMBCグループが発行している「三井住友カード(NL)」も年会費無料ですが、銀行系カードとして比較的高いステータスがあります。
このように年会費無料だから恥ずかしいということではないので、年会費無料のクレジットカードの中から、「これなら人前で出しても恥ずかしくない」を基準に選んでみてください。
気にならない人は幅広いデザインから検討しよう
「どんなクレジットカードを人前で出しても気にならない」という人は、楽天カードやPayPayカードなどの流通系カードをメインカードとして保有するのもいいでしょう。
流通系カードはポイント還元率が高いので、メインカードとして使うとガンガンポイントを獲得できるメリットがあります。
また、デザイン優先でクレジットカードを選ぶのもアリです。
たとえば「エポスカード」は、アニメ・ゲーム・エンタメを取り入れた140種類以上のデザインから好きなクレジットカードを選べます。
\エポスカードはデザインが豊富/
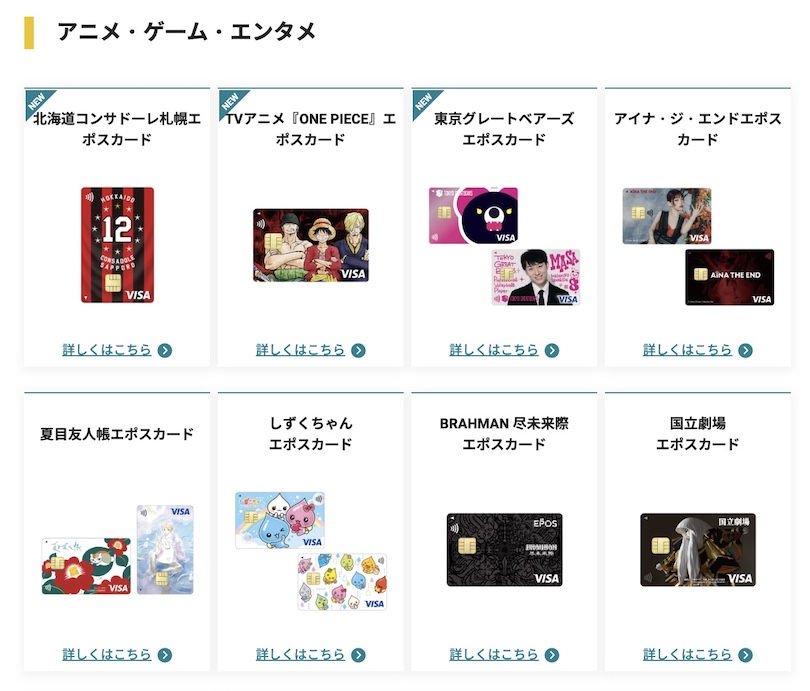
最近では推し活文化が広く浸透しているので、好きなアーティスト・アニメ・キャラクターのデザインをあしらったクレジットカードを出しても恥ずかしくない時代です。
「どんなクレジットカードを人前で出しても気にならない」という人は、デザイン優先でクレジットカードを選んでみてください。
ステータスの高さを求めるならゴールドカードから始めよう
クレジットカードには4つのランクがあります。
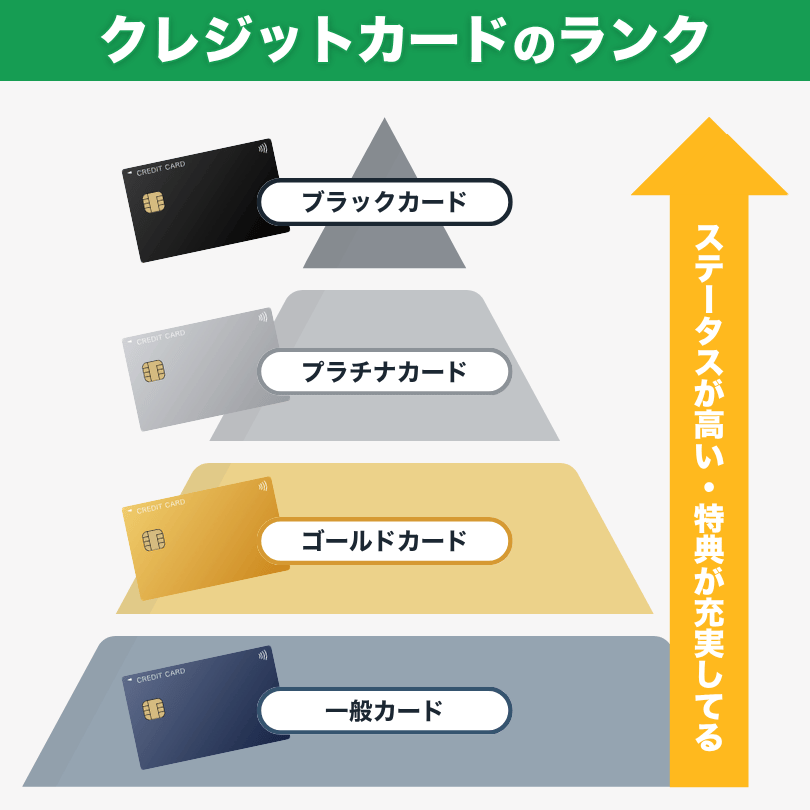
クレジットカードにステータスの高さを求める人は、ゴールドクラス以上のカードを選びましょう。
そもそもクレジットカードのステータスとは?
「クレジットカードのステータスって何?」という人もいますね。
前述のようにクレジットカードには4つのランクがあり、ランクが高いほど入手難度も高く(審査が厳しく)なります。
つまり、クレジットカードのランクは「収入の高さ」「雇用の安定性」「カード会社からの信用度」を表すバロメーターになっているのです。
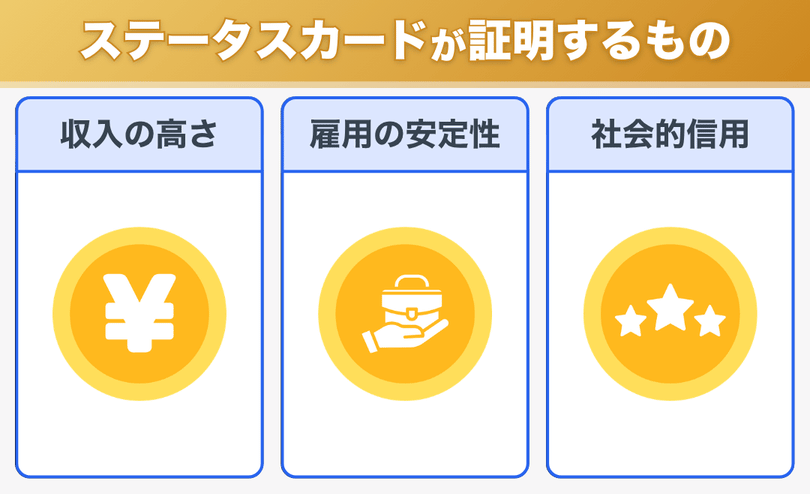
もちろん、高ランクのクレジットカードを保有していないからといって、「収入が低い・雇用が不安定・信用度が低い」とは限りません。
高収入の人でも「ステータスはいらない」「一般クラスのカードで十分」という人は、一般クラスのクレジットカードを保有しています。
とはいえ社会的通念として、ランクの高いクレジットカードにはステータス(社会的地位)があり、保有していると周囲から一目置かれることがあるのは事実です。
ステータスカードは年会費有料のものが多い
ブラック・プラチナ・ゴールドクラスのクレジットカードは、ほとんどが年会費有料で提供されています。
そのため、「初めての1枚」「2枚目を考えている」という人にとっては、ハードルが少し高いかもしれません。
そこで、「年会費無料のゴールドカード」を検討してみてください。
年会費無料のゴールドカード
- エポスゴールドカード
年間100万円以上利用で年会費永年無料(通常年会費5,000円) - 三井住友カード ゴールド(NL)
年間100万円以上利用で年会費永年無料(通常年会費5,500円) - SAISON GOLD Premium
年間100万円以上利用で年会費永年無料(通常年会費11,000円) - apollostation THE GOLD
年間200万円以上利用で翌年度年会費無料(通常年会費11,000円)
これらのクレジットカードは、年間の利用条件を達成すると翌年度からの年会費が無料になります。
ゴールドクラスのステータスと特典・優待サービスを無料で活用できるので、ステータスカードを求める人の最初の1枚におすすめです。
クレジットカードの保有枚数は2枚以上がおすすめ?
日本はクレジットカードの保有枚数に制限がなく、一人で数枚・数十枚のカードを保有できます(専門家は100枚以上のカードを保有していることも)。
では、クレジットカードの保有枚数の最適解は何枚なのでしょうか?
クレジットカードの平均保有枚数は3.1枚
日本クレジット協会が公表している「クレジットカード発行枚数」と総務省統計局の「人口推計」から計算すると、クレジットカードの平均保有枚数は「3.1枚」となります。
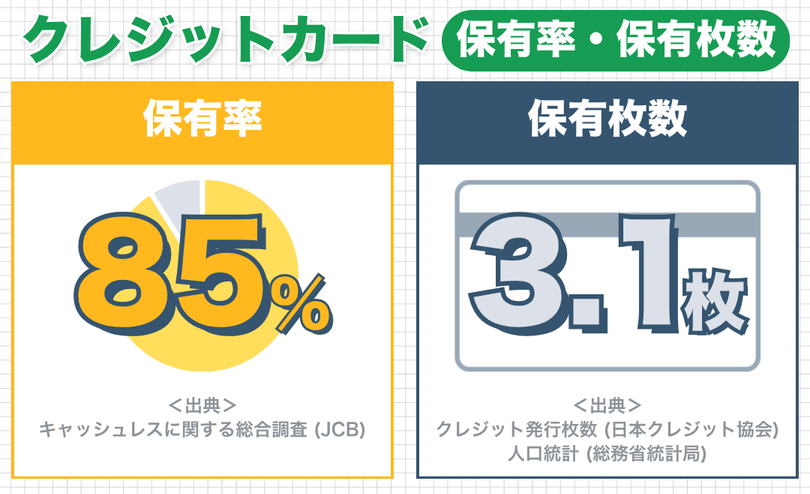
※クレジットカードの平均保有枚数=2025年3月末のクレジットカード発行枚数3億2,057万枚÷20歳以上の総人口1億429万人
このデータから、「クレジットカードは2枚以上保有するのが正解」と考えている人が多いと言えますね。
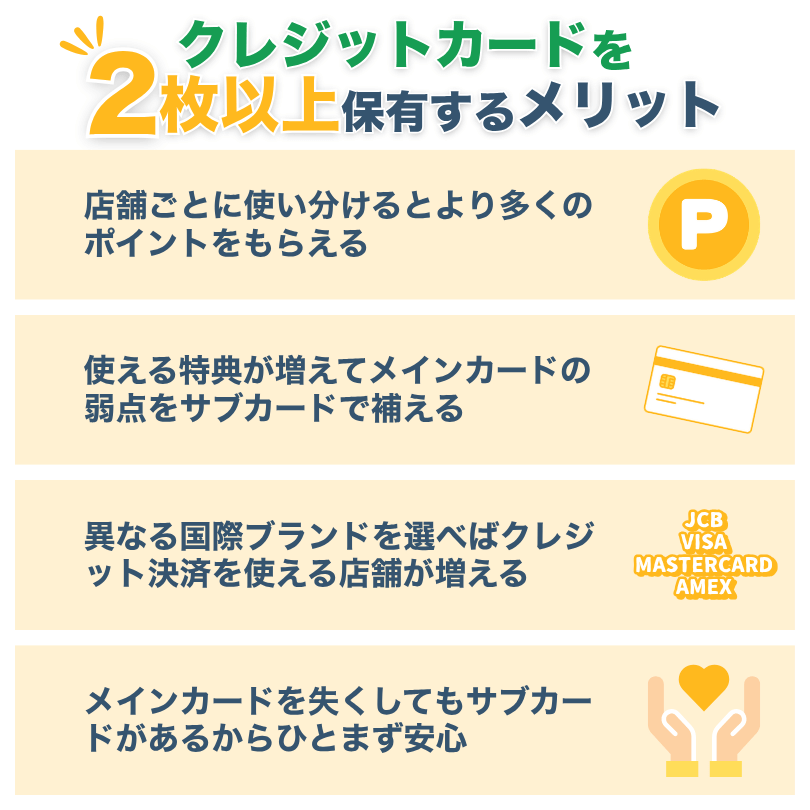
2枚以上保有はどの組み合わせにするかが肝心
クレジットカードは、単純に2枚以上保有すればいいわけではありません。
メインカードとサブカードの使い分け、それぞれの特典・優待サービスなどを考え、最適な組み合わせで保有するのが肝心です。
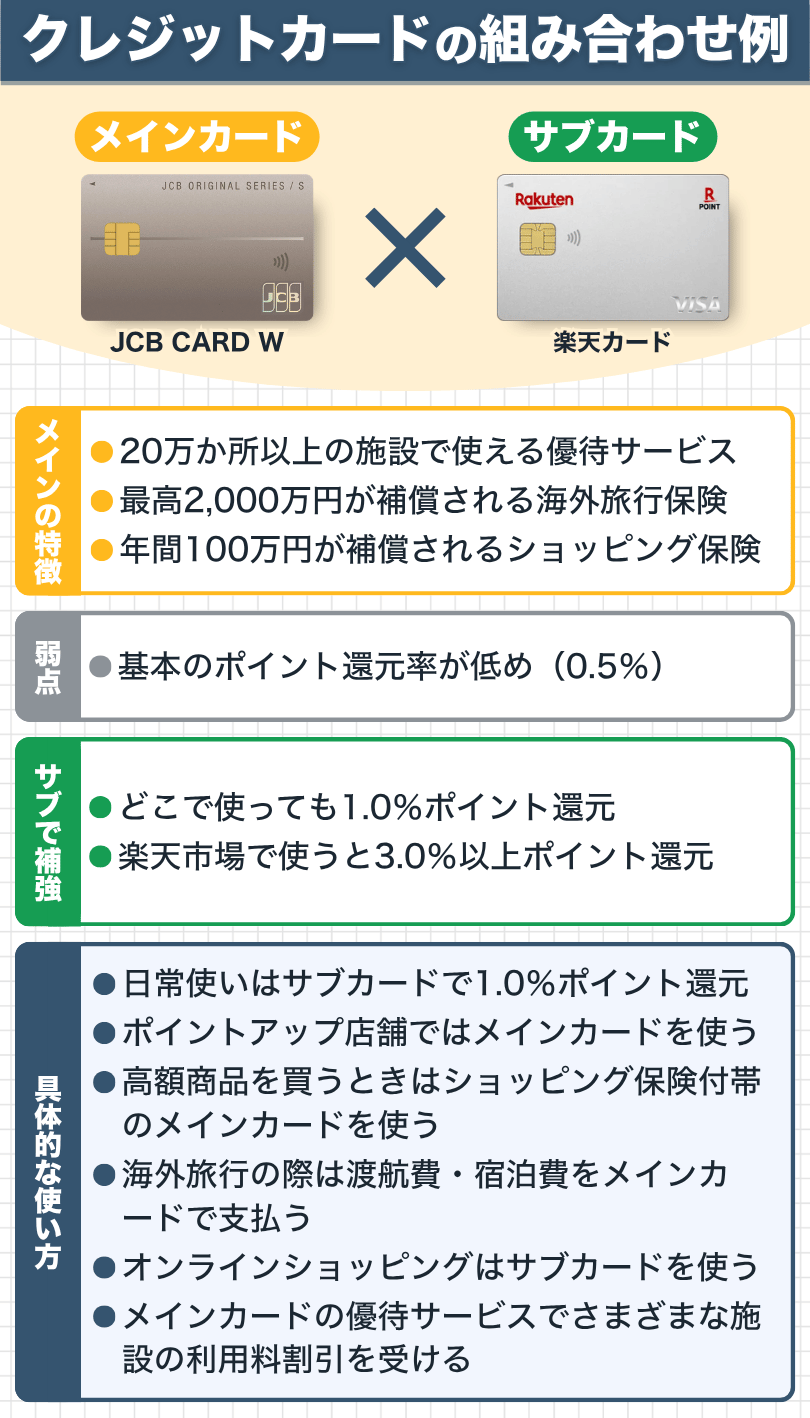
※ メインカードとサブカードの国際ブランドを分ければ決済できる店舗・サービスの幅が広がる
このように、「メインカードの弱点をサブカードで補う」という考え方で2枚以上のクレジットカードを組み合わせるのが一般的です。
自分にとって最適な組み合わせを探すのも、クレジットカード選びの醍醐味と言えますね。
クレジットカードの利用シーンや目的を整理しよう
失敗しないクレジットカード選びでは、カードごとの特典・優待サービスを比較し、一番お得に使えるクレジットカードを決めるのが大切です。
しかしそれ以前に、クレジットカードの利用シーンや目的を整理しておくと、自分に合ったカードをより確実に決めることができます。
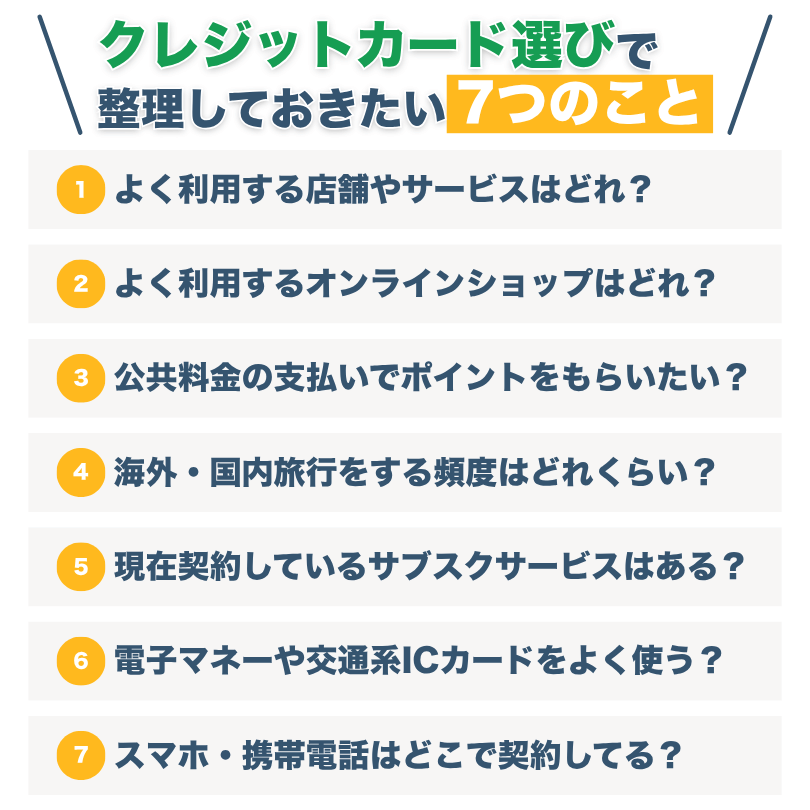
これらの情報を整理しておくと、自分にとって一番お得なクレジットカードを選びやすくなります。
次章から利用シーン別におすすめのクレジットカードを紹介しているので、失敗しないクレジットカード選びのために引き続き参考にしてみてください。
【利用シーン別】おすすめのクレジットカード
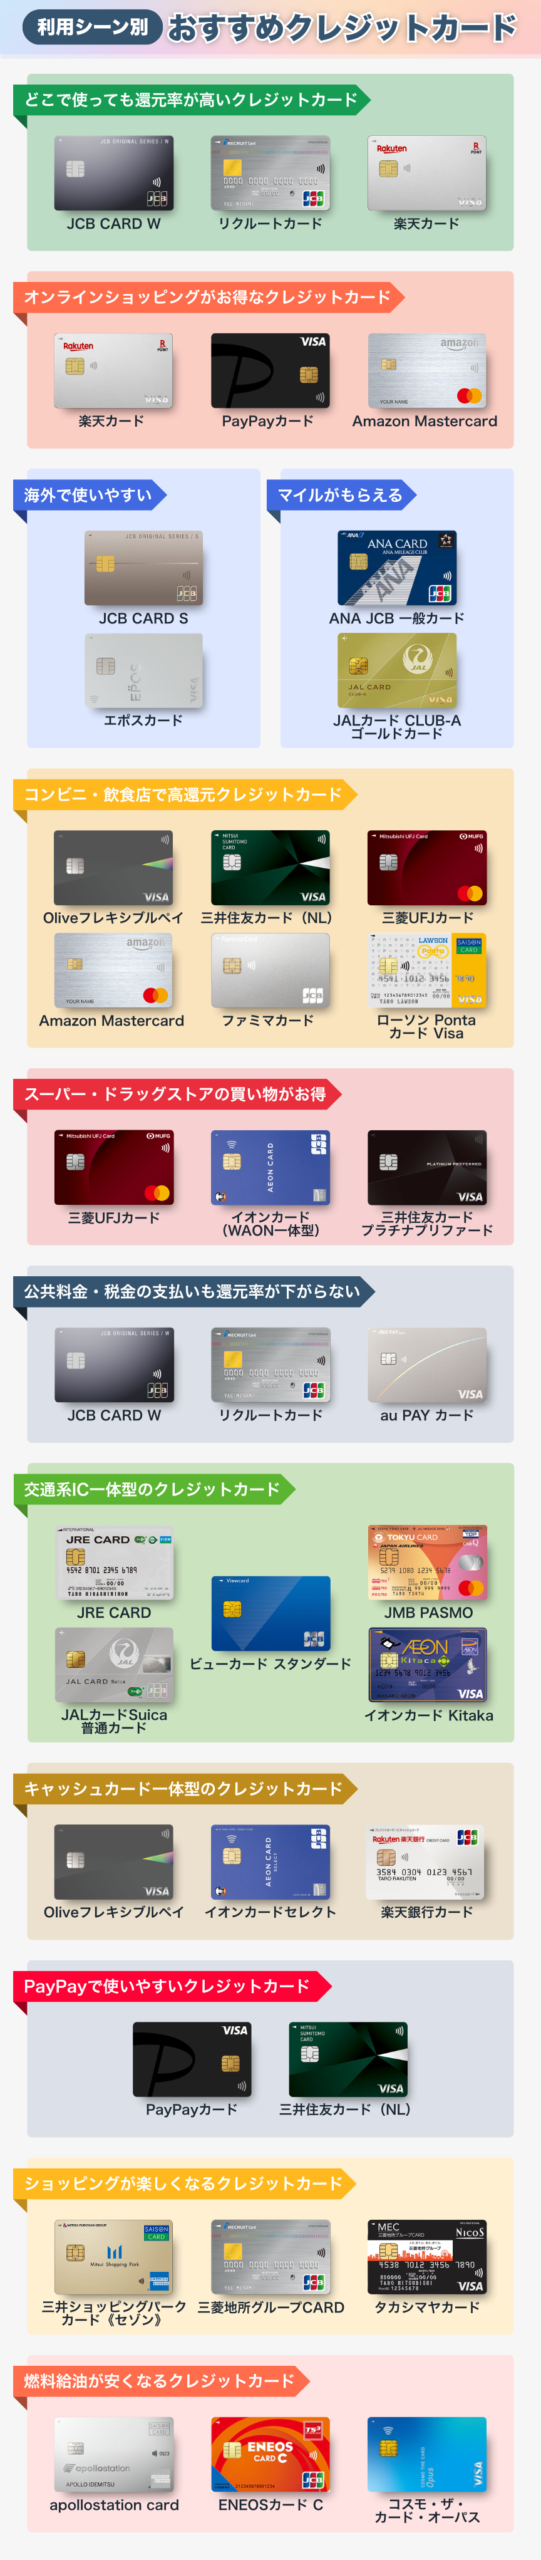
クレジットカード選びではまず、利用シーンに合わせた特徴やメリットを持つカードを選ぶことが大切です。
ここでは利用シーン別におすすめのクレジットカードを紹介するので、ぜひ参考にしてみてください。
どこで使ってもポイント還元率が高いクレジットカード
「色々なお店を幅広く利用している」「あれこれ考えずポイントが貯まりやすいカードがほしい」という人には、どこで使ってもポイント還元率が高いクレジットカードがおすすめです。
\どこで使っても高還元なクレジットカード/
| カード | 基本のポイント還元率 |
| JCB CARD W | 1.0% |
| JCB CARD W Plus L | 1.0% |
| 楽天カード | 1.0% |
| PayPayカード | 1.0% |
| dカード | 1.0% |
| リクルートカード | 1.20% |
どこでも高還元なクレジットカードとして人気なのが、「リクルートカード」です。
リクルートカードはいつでもどこでも1.2%ポイント還元され、公共料金の支払いでも還元率が落ちません。
どこで使ってもポイント還元率が高いクレジットカードを求めている人は、リクルートカードを中心に検討してみてください。
オンラインショップでより多くのポイントを獲得したい
日頃から利用しているオンラインショップでより多くのポイントを獲得したい人は、大手EC事業者が発行しているクレジットカードがおすすめです。
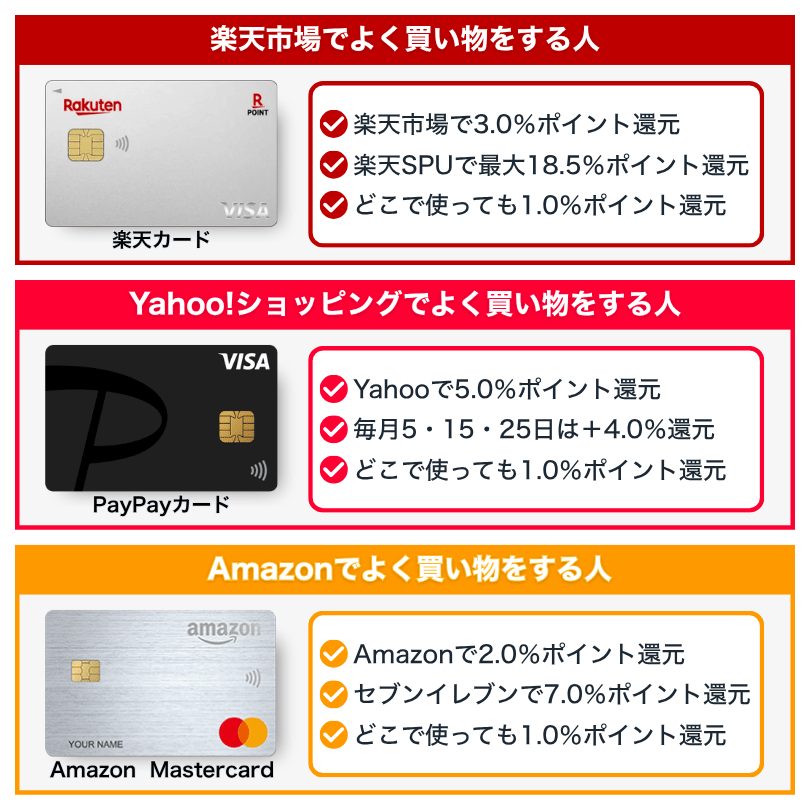
「楽天カード」は、楽天のSPU(スーパーポイントアッププログラム)により最大18.5%ポイント還元されます。

オンラインショップのポイント還元率としては最大であり、楽天系列サービスを利用することの多い人には「楽天カード」がおすすめです。
Yahoo!ショッピングをよく利用する人なら「PayPayカード」を検討しましょう。
オンラインショッピングでいつでも5.0%ポイント還元されるだけでなく、PayPayに登録するとPayPay払いのポイント還元率もアップします。
海外で使いやすいクレジットカードがほしい
海外に旅行・出張する機会が多い人は、海外で使いやすいクレジットカードをチェックしてみてください。
ちなみに「海外で使いやすい」とは、「不正検知システムで止められないこと」です。
海外で使うと不正検知システムに引っかかりやすいクレジットカード
- 楽天カード
- 三井住友カード(NL)
これらのクレジットカードは、海外で使うと不正検知システムに引っかかりやすいことで有名です。
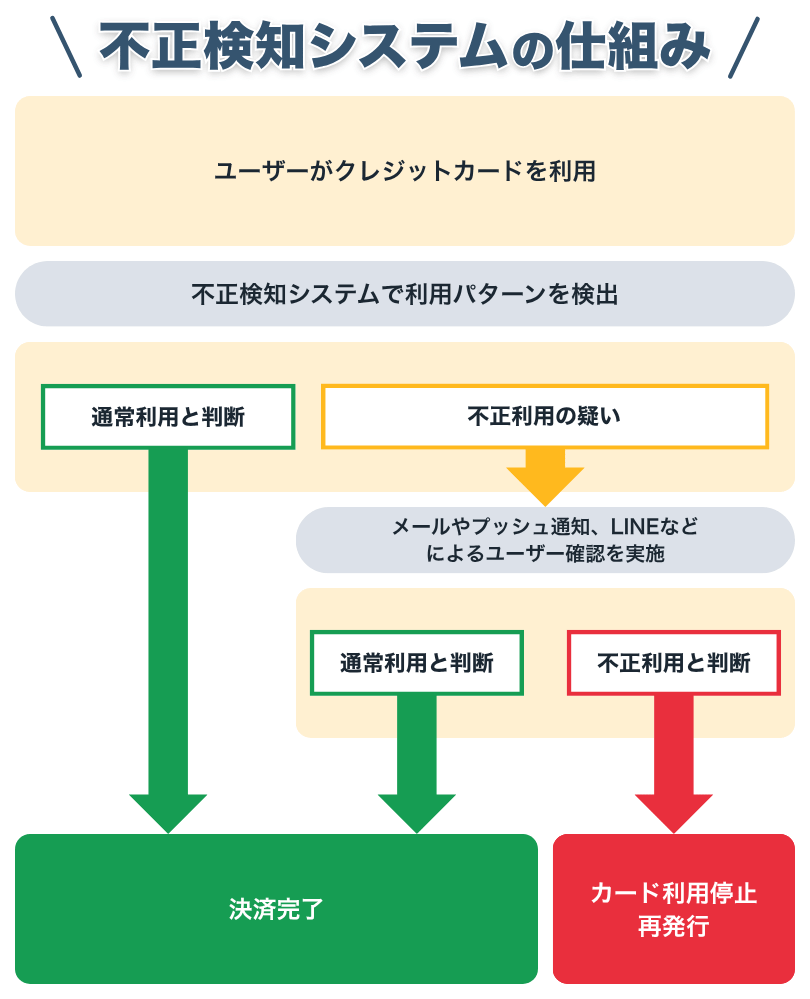
もちろん、不正検知システムが強力なのは良いことですが、旅行中・出張中に止められてしまうのは困ってしまいますね。
そのため、海外で使いやすい(不正検知システムで止められない)クレジットカードを1枚保有しておくといいでしょう。
\海外で使いやすいクレジットカード/
| カード | 海外手数料 | 海外旅行保険 | ショッピング保険 |
| JCB CARD S JCB CARD W JCB CARD W Plus L | 1.60% | 最高2,000万円 | 年間100万円 |
| イオンカードセレクト | 1.60% | − | 年間50万円 |
| ビューカード(JCB) | 1.60% | 最高500万円 | − |
| エポスカード | 3.85% | 最高3,000万円 | − |
| JCBゴールド | 1.60% | 最高1億円 (家族特約あり) | 年間500万円 |
※家族特約:クレジットカード本会員の家族にも旅行保険が適用される特典
海外で使いやすいクレジットカードは「JCB CARD S」などJCBカード各種がおすすめです。
最高2,000万円補償の海外旅行保険に加えて、年間100万円補償のショッピング保険も付帯しています(しかも年会費無料)。
旅行中・出張中の怪我や病気だけでなく、購入した商品の破損・盗難にも対応できるので安心ですね。
「JCBゴールド」は年会費こそかかりますが、最高1億円の海外旅行保険が付帯し、家族特約(カード会員の家族も保険適用)があるので、家族で海外旅行する人にもおすすめです。
また、JCBカード各種は海外手数料(海外ショッピング事務手数料)が1.60%と格段に低いので、他のクレジットカードよりもお得に海外を楽しめます。
海外で使いやすいクレジットカードを求めている人は、JCBカード各種を検討してみてください。
ポイントじゃなくてANAやJALのマイルをもらいたい
店舗やオンラインショップでクレジットカードを使用すると、還元率に応じたポイントを獲得できます。
しかし、「ポイントではなくマイルをもらいたい」という人も多いでしょう。
そんな人は、クレジットカードの使用でマイルを直接獲得できるクレジットカードを検討してみてください。
\マイルがもらえるクレジットカード/
| カード | マイル還元率 | 入会特典 | 継続ボーナス | 年間100万円利用する場合 | 年会費 |
| ANA JCB 一般カード ソラチカ 一般カード |
0.50% | 1,000マイル | 1,000マイル | 6,000マイル獲得 | 2,200円 ※初年度無料 |
| ANA JCB ワイド ゴールドカード ソラチカ ゴールドカード ANA JCB ワイドカード |
1.0% | 2,000マイル | 2,000マイル | 12,000マイル獲得 | 15400円 15,400円 7,975円 |
| ANA JCB カード プレミアム | 1.30% | 10,000マイル | 10,000マイル | 23,000マイル獲得 | 77,000円 |
| JALカード 普通カード | 0.50% | 1,000マイル | 1,000マイル | 6,000マイル獲得 | 2,200円 ※初年度無料 |
| JALカード CLUB-Aカード | 0.50% | 5,000マイル | 2,000マイル | 10,000マイル獲得 (2年目以降7,000マイル) |
11,000円 |
| JALカード CLUB-Aゴールドカード | 1.0% | 5,000マイル | 2,000マイル | 15,000マイル獲得 (2年目以降12,000マイル) |
17,600円 |
| JALカード プラチナ | 2.0% | 5,000マイル | 2,000マイル | 25,000マイル獲得 (2年目以降22,000マイル) |
34,100円 |
クレジットカードの使用でマイルを貯めるなら、やはり航空会社発行のクレジットカードを保有するのがおすすめです。
いずれも年会費はかかりますが、0.5%以上のマイル還元率と入会特典・継続ボーナスといった魅力があります。
ただし、オンラインショップをよく利用する人は、以下のクレジットカード・ルートでマイルに交換するのもおすすめです。
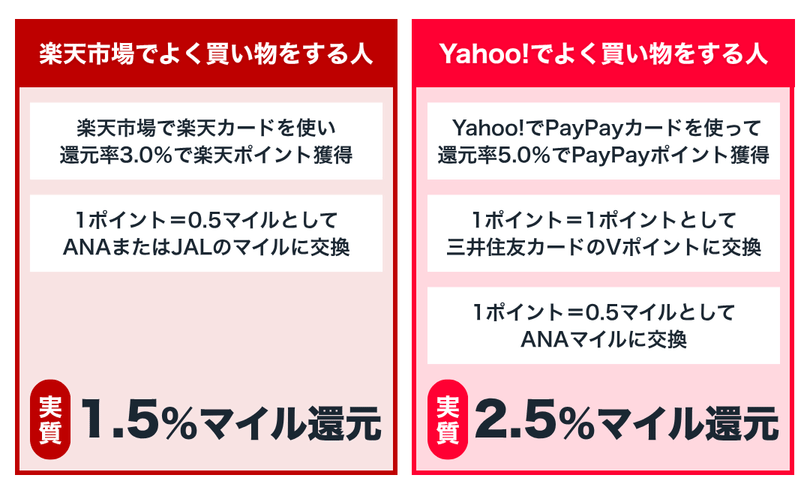
交換の手間はありますが、「楽天カード」と「PayPayカード」はどちらも年会費無料なので、オンラインショップをよく利用する人はこちらの方がマイルの獲得効率が上がります。
クレジットカードで積み立てながらポイントももらいたい
2024年1月にスタートした新NISAにより、投資に注目する人が格段に増えましたね。
「クレジットカードで積み立てながらポイントももらえないか?」と考えている人も多いでしょう。
そんな人には以下のクレジットカードがおすすめです。
\クレカ積立でポイントがもらえるクレジットカード/
| カード | クレカ積立還元率 | 対応証券会社 |
| PayPayカード | 0.7% | PayPay証券 |
| 三菱UFJカード | 0.55% | 三菱UFJ eスマート証券 |
| 楽天カード | 0.5% | 楽天証券 |
| JCB CARD S JCB CARD W JCB CARD W Plus L | 0.5%※1 | 松井証券 SBI証券 マネックス証券 |
| 三井住友カード(NL) | 0.5%※2 | SBI証券 |
| セゾンカードインターナショナル SAISON CARD Digital | 0.5%※3 | セゾン投信 |
※1 月間5万円以上のショッピング利用で
※2 初年度条件なし、2年目以降は前年10万円以上利用でポイント還元
※3 月間5万円以上のクレカ積立で
一般クラスのクレジットカードとして、クレカ積立のポイント還元率が一番高いのは「PayPayカード」、それに「三菱UFJカード」と続きます。
どちらも年会費無料かつ無条件でポイント還元されるので、クレカ積立に興味がある人はこの2枚を中心に検討してみてください。
コンビニや飲食店・テイクアウトを利用することが多い
コンビニや飲食店・テイクアウトで食事することが多い人におすすめなのが、「Oliveフレキシブルペイ」や「三菱UFJカード」です。
\コンビニ・飲食店で高還元カード/
| カード | ポイント還元率 | 対象店舗 |
| Oliveフレキシブルペイ | 8.0% | セブン-イレブン ローソン ミニストップ マクドナルド KFC サイゼリヤ ドトールなど |
| 三井住友カード(NL) | 7.0%※1 | |
| 三菱UFJカード | 7.0% | セブン-イレブン ローソン スターバックス スシロー 松屋 ZETTERIA コカ・コーラ自販機など |
| Amazon Matercard | 7.0% | セブンイレブン ファミリーマート ローソン |
| ファミマカード | 5.0%※2 | ファミリーマート |
| ローソンPontaカード Visa | 2.0% | ローソン ナチュラルローソン ローソンストア100 |
- カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。商業施設内にある店舗などでは、一部ポイント付与の対象となりません。 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。通常のポイント分を含んだ還元率です。ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- ポイント付与ではなく請求額から割引
「Oliveフレキシブルペイ」や「三菱UFJカード」は、幅広いコンビニ・飲食店において高還元のクレジットカードです。

※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。商業施設内にある店舗などでは、一部ポイント付与の対象となりません。 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。通常のポイント分を含んだ還元率です。ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
一方で、基本のポイント還元率は0.5%と低めなので、「もっと積極的にポイントを貯めたい」という人は、基本のポイント還元率が1.0%以上のクレジットカードと組み合わせるのがおすすめです。
\基本還元率1.0%以上のクレジットカード/
| カード | 基本のポイント還元率 |
| JCB CARD W JCB CARD W Plus L | 1.0% |
| 楽天カード | 1.0% |
| PayPayカード | 1.0% |
| dカード | 1.0% |
| リクルートカード | 1.2% |
スーパーやドラッグストアでお得に買い物がしたい
「食品や日用品の買い物でポイントをたくさんもらいたい」という人は、スーパーやドラッグストアでポイント還元率が上がるクレジットカードを検討しましょう。
\スーパー・ドラッグストアで高還元カード/
| カード | ポイント還元率 | 対象店舗 |
| 三菱UFJカード | 7.0% | オーケー 肉のハナマサ 東急ストア 東武ストア アカチャンホンポなど |
| イオンカード(WAON一体型) | 1.0〜1.5% | イオンスタイル グルメシティ グリーンビーンズ ウエルシア薬局など |
| 三井住友カード プラチナプリファード | 2.0% | ライフ ヤオコー イズミヤ イズミ ココカラファイン マツモトキヨシなど |
スーパーやドラッグストアでポイント還元率が上がるクレジットカードは限られています。
また、クレジットカードごとにポイントアップ対象店舗が決まっているので、よく利用するスーパーやドラッグストアが対象になっているかを事前にチェックしてから申し込みましょう。
ちなみに、「どこのスーパーやドラッグストアでも高還元でポイントをもらいたい」という人は、いつでもどこでも1.2%ポイント還元される「リクルートカード」がおすすめです。
公共料金・税金やスマホ代の支払いでもポイントを獲得したい
クレジットカードを有効活用し、ポイントをより多く獲得するために欠かせないのが、公共料金・税金やスマホ代などの固定費をクレジット決済で支払うことです。
それらの固定費の支払いにクレジットカードを使用すれば、さらに効率よくポイントを貯められます。
ただし、クレジットカードによっては公共料金・税金やスマホ代の支払いでポイント還元率が下がるので注意してください。
公共料金・税金やスマホ代の支払いでポイント還元率が下がるクレジットカード
- PayPayカード
→基本1.0%→公共料金・税金0.5% - dカード
→基本1.0%→公共料金・税金0.5% - 楽天カード
基本1.0%→公共料金・税金0.2%、スマホ代・0.5%
公共料金・税金やスマホ代の支払いにクレジットカードを使用したい人は、それらの支払いでポイント還元率が落ちないクレジットカードを検討してください。
\ポイント還元率が下がらないクレジットカード/
| カード | ポイント還元率 |
| JCB CARD W JCB CARD W Plus L | 1.0% |
| au Pay カード | 1.0% |
| リクルートカード | 1.20% |
交通系ICカードとクレジットカードを一つにまとめたい
2026年3月に首都圏の私鉄・地下鉄11社局で「クレカ乗車(クレジットカードのタッチ決済による改札機通過サービス)」がスタートし、クレジットカードを活用できる幅が大きく広がりました。
\クレカ乗車とは?/
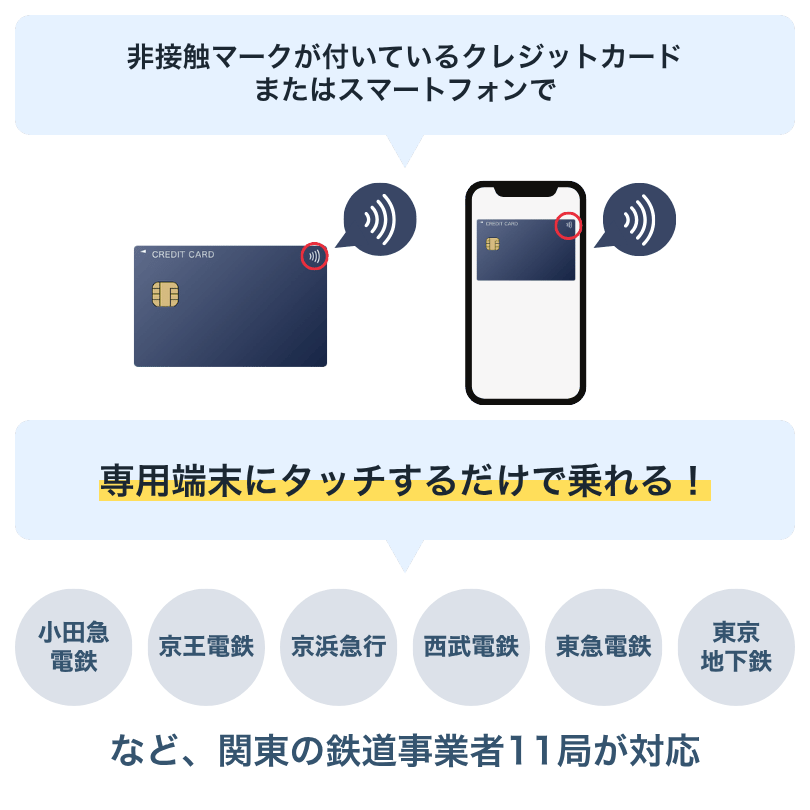
※Apple Payで支払う場合、利用したいクレジットカードを「エクスプレスカード設定」すると、画面をアンロックしたりウォレットアプリを立ち上げることなく、スマホをそのまま自動改札にかざして通過できます
しかし、JR東日本はこの計画に参加していないため、Suicaなどの交通系ICカードをまだまだ手放せないのが実情です。
そんな中で「交通系ICカードとクレジットカードを一つにまとめたい」という人も多いでしょう。
\交通系ICカード一体型クレジットカード/
| カード | チャージ還元率 | 対応交通系IC |
| ビューカード スタンダード JRE CARD | 1.50% | Suica |
| JALカードSuica 普通カード | 1.50% | Suica |
| TOKYU CARD ClubQ JMB PASMO | 0.50% | PASMO |
| ANA To Me CARD PASMO JCB (ソラチカ一般カード) | 0.50% | PASMO |
| イオンカード Kitaca | 0.50% | Kitaca |
| JQ SUGOCA ANA JMB JQ SUGOCA | 0.50% | SUGOCA |
これらのクレジットカードには交通系ICカード機能が付帯しており、ICカードへのオートチャージに対応しています。
そのため、交通系ICカードとクレジットカードを使い分けることなく改札機を通過できるのが大きなメリットです。
通勤・通学などで電車やバスを毎日のように利用している人は、交通系ICカード一体型クレジットカードも検討してみてください。
銀行のキャッシュカードとクレジットカードを一つにまとめたい
キャッシュレス決済手段が格段に増えたとはいえ、現金払いにしか対応していない店舗はまだまだあります。
もしものときに備えて、現金もいくらか持ち歩きたいものです。
そんなときに便利なのが、銀行のキャッシュカード機能が一体になったクレジットカードです。
\キャッシュカード一体型クレジットカード/
| カード | 対応銀行 |
| Oliveフレキシブルペイ Oliveフレキシブルペイ ゴールド Oliveフレキシブルペイ プラチナリファード | 三井住友銀行 |
| イオンカードセレクト | イオン銀行 |
| 楽天銀行カード | 楽天銀行 |
| みずほマイレージクラブカード | みずほ銀行 |
| MUSBO(ムスボ)カード | 福岡中央銀行 |
| 横浜バンクカード 横浜バンクカードゴールド | 横浜銀行 |
ちなみに、横浜銀行が発行している「横浜バンクカードSuica」は、キャッシュカード・クレジットカード機能に加えてSuicaも一体になっています。
銀行によってはキャッシュカード一体型クレジットカードを発行していないので、「銀行名+クレジットカード」で検索し、普段利用している銀行のクレジットカード発行情報をチェックしてみてください。
PayPayと相性の良いクレジットカードだと嬉しい
キャッシュレス決済の代名詞とも言えるPayPay。2026年5月には登録ユーザー数が7,400万人に到達し、日本の人口の60%をカバーしています(PayPayより)。
そんなPayPayと相性の良いクレジットカードを探している人は、「PayPayカード」または「三井住友カード(NL)」がおすすめです。
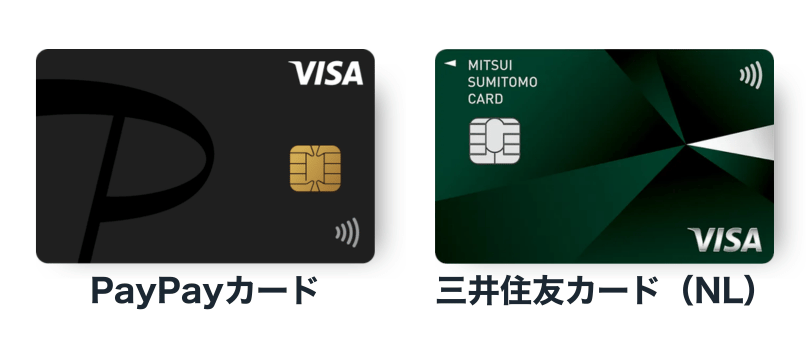
「PayPayカード」はPayPayと連携できる唯一のクレジットカードであり、残高チャージ不要のPayPay決済(PayPayクレジット)が使えるようになります。
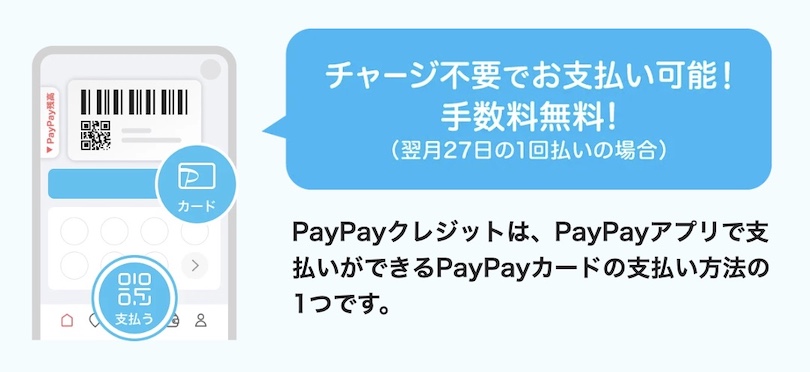
また、PayPayクレジットは最大1.5%ポイント還元されるので、日常使いでのポイントが貯まりやすくなります。
「三井住友カード(NL)」など三井住友カードが発行しているクレジットカードを使って獲得できるVポイントは、PayPayポイントとの相互交換が可能な唯一のクレジットカードです(交換レートは1ポイント=1ポイント)。
「コンビニや飲食店でPayPayをよく利用する」という場合は、対象のコンビニ・飲食店で7.0%ポイント還元される「三井住友カード(NL)」を検討してみてください。
実店舗のショッピングをもっとお得に楽しみたい
ファッションやコスメ、アウトドア用品、家電製品など、「実店舗におけるショッピングをお得にしたい」という人も多いでしょう。
そうした人は、ショッピング施設やブランドと提携しているクレジットカードがおすすめです。
カード
ポイント還元率/割引率
対象施設
三井ショッピングパークカード《セゾン》
ラゾーナ川崎プラザカード《セゾン》
東京ミッドタウンカード《セゾン》2.5%還元※1
全国のららぽーと・三井アウトレットパーク
ラゾーナ川崎プラザ
東京ミッドタウン六本木・日比谷・八重洲
ダイバーシティ東京プラザ
&mall/三井アウトレットパークオンラインなど
三菱地所グループ CARD
2.0%還元
御殿場プレミアム・アウトレット
りんくうプレミアム・アウトレット
佐野プレミアム・アウトレットなど
タカシマヤカード
ジェイアール東海タカシマヤカード8.0%還元
高島屋
高島屋ブライダルサロン
タカシマヤ フードメゾンなど
ヤマダLABIカード
11.0%還元
ヤマダデンキ
MUJIカード
最大3.4%還元※2
無印良品
MUJI
無印良品ネットストアなど
ルミネカード
10.0%割引※3
ルミネ
ニュウマン
アイルミネ
エポスカード
10.0%割引※4
マルイ
モディ
マルイウェブチャンネル
エムアイカード プラス 一般
10.0%還元※5
三越
伊勢丹
丸井今井
イセタン羽田ストアなど
イオンカードセレクト
5.0%割引※6
イオン
イオンモール
ダイエー
マックスバリュなど
※1 永久不滅ポイントを三井ショッピングパークカードパークポイントに交換する場合
※2 永久不滅ポイントをMUJI GOOD PROGRAMポイントに交換する場合
※3 年数回実施される催事にて、基本5.0%割引
※4 年4回実施される催事にて
※5 年間100万円利用で、基本5.0%還元
※6 毎月10日・20日の催事にて
よく利用するショッピング施設やブランドの提携クレジットカードを保有していると、ポイントの獲得効率が格段にアップしたり、通常よりもお得に買い物ができたりします。
車に乗ることが多いからガソリン代を安くしたい
原油価格の高騰によりガソリン代が高水準をキープし続ける中、「ガソリン代が安くなるクレジットカード」を求める人も多いでしょう。
そうした人は、ガソリンスタンドと提携しているクレジットカードを保有するのがおすすめです。
カード ガソリン・軽油割引額 対象のSS apollostation card 10円/L割引
※ 月間合計150Lまでapollostation ENEOSカード C 7円/L割引
※ 月間合計150LまでENEOS コスモ・ザ・カード・オーパス 10円/Lキャッシュバック
※最大400Lまで
以降の割引額は店舗により異なるコスモ石油 JA-SSカード 10円/L割引
※最大200LまでJA-SS キグナスジャックスカード 10円/L割引
※最大100Lまでキグナス石油
「apollostation card」の場合、最大10円/Lの割引を受けるためには年会費550円(税込)の「ねびきプラス150」に登録する必要があります。
最大10円/Lの割引を受け続けると仮定すると、ガソリン・軽油55L以上から実質的な割引がスタートすると考えてください。
【特典別】おすすめのクレジットカード
かつてのクレジットカードは「現金を持たずスマートに決済するためのツール」でした。
今やクレジットカードはポイント還元に始まり、旅行保険や優待サービスなどさまざまな特典が付帯しています。
現代のクレジットカードは「生活をより豊かにするツール」と呼べるでしょう。
そこで、特典別におすすめのクレジットカードをまとめたので、「⭕️⭕️系特典に強いクレジットカードがほしい」という人はぜひ参考にしてみてください。
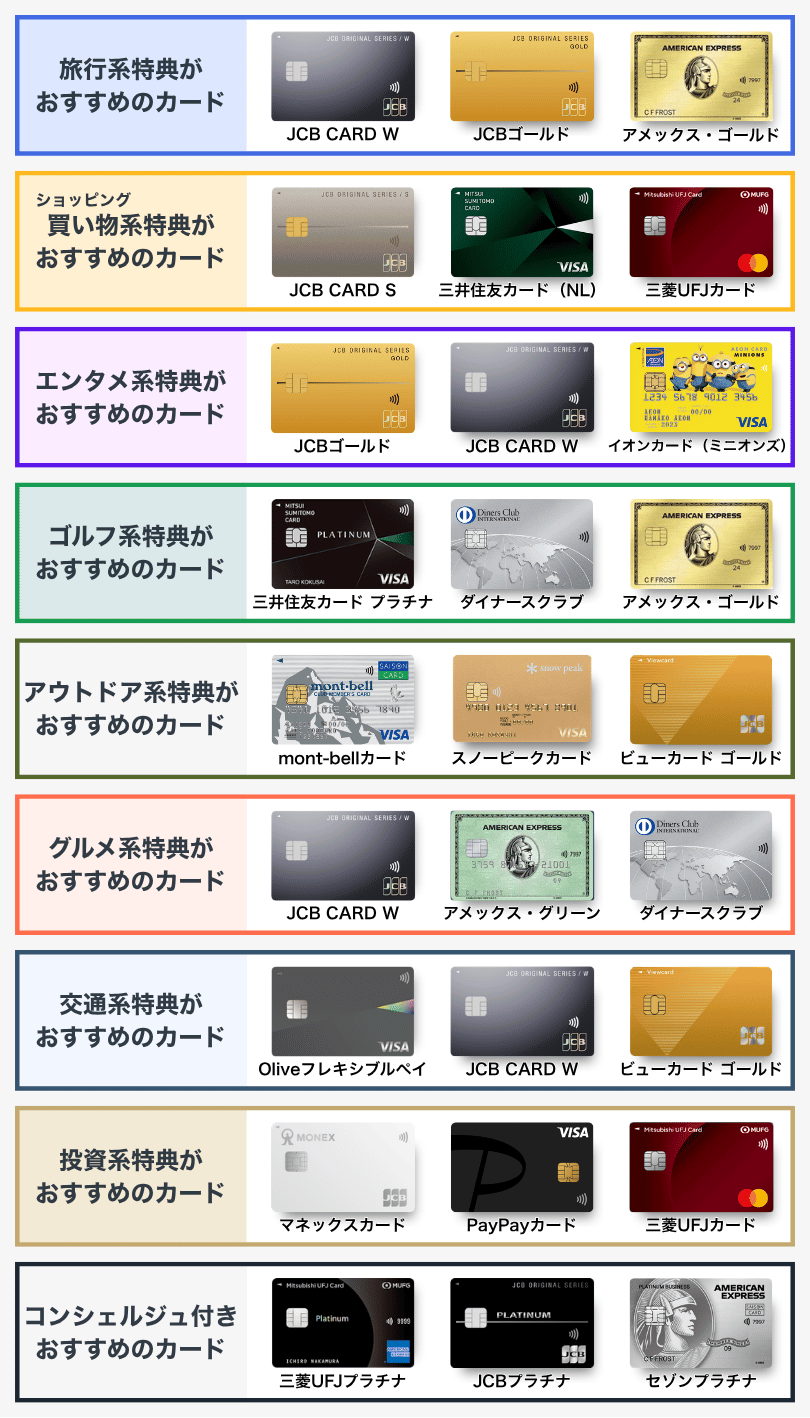
旅行系特典がおすすめのクレジットカード
クレジットカードはポイント還元の他に、海外・国内旅行保険などの旅行系特典が付帯しているのが一般的です。
クレジットカードの旅行系特典
- 海外旅行保険
- 国内旅行保険
- 海外ショッピング保険
- 海外ショッピングの還元率アップ
- 空港やショッピング施設のラウンジ利用
- 旅行先で頼りになるトラベルデスク
- 航空機・ホテル予約の割引優待サービス
- 航空機・ホテル予約で使えるトラベルクレジット
こうした旅行券特典が充実しているのが以下のクレジットカードです。
カード 旅行系特典の詳細 JCB CARD W
JCB CARD W Plus L
JCB CARD S・最高2,000万円補償の海外旅行保険
・年間100万円のショッピング保険
・海外ショッピングで1.0%ポイント還元
・JCBトラベルでポイント3倍
・海外主要都市のJCBプラザラウンジを無料で利用できるJCBゴールド ・最高1億円補償の海外旅行保険、最高5,000万円補償の国内旅行保険
・年間500万円のショッピング保険
・海外ショッピングで1.0%ポイント還元
・JCBトラベルで対象の海外・国内パッケージ申し込みでポイント5倍
・海外主要都市のJCBプラザラウンジを無料で利用できる
・国内主要空港とダニエル・K・イノウエ国際空港のラウンジを無料で利用できる
・対象宿泊施設で利用できる5,000円分のホテルクーポンを年2回配布ダイナースクラブカード ・最高1億円補償の海外・国内旅行保険
・年間500万円のショッピング保険
・海外ショッピングで1.0%ポイント還元
・ハワイの対象レストランのコースメニューが特別価格
・ハワイオプショナルツアーを会員特別価格で利用できる
・国内外の厳選ホテルを特別価格で予約できる
・世界1,900か所以上の空港ラウンジが年10回無料(プライオリティ・パス)アメリカン・エキスプレス®・ゴールド・プリファード・カード ・最高1億円補償の海外旅行保険、最高5,000万円補償の国内旅行保険
・年間500万円のショッピング保険
・海外ショッピングで1.0%ポイント還元
・対象の旅行サイトで航空機・宿泊予約するとポイント4倍
・世界1,900か所以上の空港ラウンジが年2回無料(プライオリティ・パス)
・継続特典として10,000円分のトラベルクレジット進呈
・厳選ホテルの無料宿泊券(1泊2名ぶん)を年1回進呈
・国内外の対象ホテルを2泊以上予約すると100米ドル相当のホテルクレジット進呈
・海外旅行時に自宅⇔空港のスーツケース配送が1個無料ライフカード Stella ・最高2,000万円補償の海外旅行保険
・海外ショッピングで4.0%キャッシュバック(年間上限80万円)
・ハワイのワイキキ・トロリーの乗車賃無料
・JCBの海外優待サービスで旅行がもっとお得に
年会費と旅行特典のバランスを考慮するなら、JCBカード各種がおすすめです。
特に「JCBゴールド」は、年会費11,000円(税込)に対して十分過ぎる旅行特典が付帯しています。
また、JCBカード各種は海外手数料(海外ショッピング事務手数料)が1.6%であり、他のクレジットカードに比べて半分以下の利率に設定されています(たとえばアメックスカードの海外手数料は3.5%)。
どういった旅行特典を重視するかにもよりますが、総合力で判断するとJCBカード各種がおすすめです。
ショッピング系特典がおすすめのクレジットカード
日常のショッピングをお得に楽しみたい人は、ショッピング系特典に強いクレジットカードをチェックしてみてください。
主なショッピング系特典
- 対象施設・店舗でポイント還元率アップ
- 対象店舗で使えるクーポン進呈
- 年数回実施される催事で買い物代金割引
ショッピング系特典で気になるのはやはり、対象施設・店舗でのポイント還元率の高さですね。
これを踏まえたおすすめクレジットカードは以下のとおりです。
カード ショッピング系特典の詳細 JCB CARD S ・国内20万か所以上の施設・店舗が最大84%OFF
・JCBクラブオフで毎月実施している豪華賞品プレゼントに応募可能
・スターバックス(スターバックス カードへのオンライン入金・オートチャージ)で10.0%ポイント還元
・Amazon.co.jpの買い物で1.5%ポイント還元
・その他90以上の店舗・サービスで最大10.0%ポイント還元三井住友カード(NL) ・対象のコンビニ・飲食店で7.0%ポイント還元
・セブン-イレブンでスマホタッチ決済を使うと最大10.0%ポイント還元三菱UFJカード ・対象のコンビニ・飲食店で7.0%ポイント還元
・カードサービスを利用するとさらに最大+3.5%ポイント還元楽天カード ・楽天市場でいつでも3.0%ポイント還元
・毎月5と0の付く日はポイント還元率+1.0%
・楽天SPU(スーパーポイントアッププログラム)で最大18.5%ポイント還元PayPayカード ・LINEアカウントを連携するとYahoo!ショッピングでいつでも5.0%ポイント還元
・月額508円(税込)のLYPプレミアムに加入するといつでも7.0%ポイント還元
・毎月5の付く日はポイント還元率+4.0%三井ショッピングパークカード《セゾン》
ラゾーナ川崎プラザカード《セゾン》
東京ミッドタウンカード《セゾン》・三井不動産系のショッピング施設で三井ショッピングパークポイント2.0%還元
・セゾンカードとして永久不滅ポイントを0.1%還元
・永久不滅ポイント→三井ショッピングパークポイントに交換で実質2.5%還元
・年3回実施のポイントアップキャンペーンで三井ショッピングパークポイント最大10.0%還元
・三井ショッピングパークアプリにて対象店舗で利用できるクーポン進呈
・三井不動産系のショッピング施設の駐車場料金が1時間〜終日無料
日常使いでポイントを多くもらえるのは、対象のコンビニ・飲食店でポイント還元率がアップする「三井住友カード(NL)」と「三菱UFJカード」です。
一方で、オンラインショップのポイント還元率を重視するなら「楽天カード」と「PayPayカード」を検討してみてください。
ららぽーとや三井アウトレットパーク、コレド室町などの三井不動産系ショッピング施設をよく利用する人は、「三井ショッピングパークカード《セゾン》」などの提携クレジットカードでお得にショッピングを楽しめます。
エンタメ系特典がおすすめのクレジットカード
音楽や映画、ライブや演劇、テーマパークなどのエンタメ系特典が充実しているクレジットカードもあります。
主なエンタメ系特典
- 対象サブスクサービスの月額割引
- 会員限定価格で映画チケットを購入
- ライブや演劇の公演チケットを先行販売
- 対象テーマパーク内のポイント還元率アップ
エンタメ系特典に強いクレジットカードがあれば趣味や推し活がはかどるので、サブカード(2枚目以降)として保有するのがおすすめです。
カード ショッピング系特典の詳細 JCB CARD W
JCB CARD W Plus L・チケットJCBでライブ・演劇の公演チケット先行販売や割引優待
・ディズニープラスやHuluなどのサブスクでポイント還元率が高い
・対象路線・駅のクレカ乗車で10.5%ポイント還元JCBゴールド ・JCBゴールド限定のチケット先行販売および特別価格で購入可能
・東京ディズニーリゾート®・バケーションパッケージの会員限定プランありイオンカード(ミニオンズ) ・ユニバーサル・スタジオ・ジャパン内の利用で5.0%ポイント還元
・イオンシネマの映画チケットが1,100円で買える(年間10枚まで)TGC CARD ・東京ガールズコレクションのチケット先行販売
・東京ガールズコレクション会場内のクロークが利用可能
・東京ガールズコレクション会場で公式物販が10%OFF
・イオンシネマの映画チケットが1,100円で買える(年間10枚まで)ぴあカード ・ぴあプレミアム会員だけのチケット先行販売
・ぴあカードで決済するだけでチケット抽選の当選確率アップ
・ライブ・演劇などの公演チケットを特別価格で購入
・チケット発券手数料(165円/枚)が無料アメリカン・エキスプレス®・ゴールド・プリファード・カード ・著名アーティストや大型イベントなど入手困難なチケットの先行販売および特別価格で購入可能 ダイナースクラブカード ・人気の演劇やコンサートなど幅広い公演チケットを先行販売および特別価格で購入可能
ゴルフ系特典がおすすめのクレジットカード
ゴルフ好きな人に欠かせないのがゴルフ系特典ですね。
テキスト
- 名門ゴルフ場の予約手配
- 特別価格でのプレー
- 対象ゴルフ場で使えるクーポン進呈
- ゴルフレッスンを優待価格で
- クラブのフィッティングサービス
- 名門ゴルフ場のコンペ参加
- ゴルフ保険(ゴルファー保険)
ゴルフ保険はホールインワン・アルバトロス達成者の祝賀費用を補償してくれるので、ゴルフを本格的に楽しんでいる人には欠かせない特典でしょう。
カード ショッピング系特典の詳細 三井住友カード(NL) ・海外旅行保険を最高1億円補償のゴルフ保険に変更できる 三井住友カード プラチナ ・三井住友VISA太平洋マスターズのペア観戦入場券をプレゼント
・来場者した会員に食事券・ドリンク券・大会記念品を進呈
・国内約1,400か所のゴルフ場で利用できる割引クーポン3,000円分を進呈JCBゴールド ・楽天SGC会員に年会費1,320円で入会可能(通常26,400円)
・気軽に楽しめるイベントから本格コンペまでさまざまなゴルフイベントに参加可能
・JCB厳選のゴルフコースを会員限定価格でラウンドできるダイナースクラブカード ・国内約100か所の名門ゴルフ場でラウンド予約を手配してくれる
・プリンスゴルフリゾーツを特別優待価格で利用できる
・全国約1,500か所の対象コースで使えるクーポンが当たる
・プライベートレッスンを最大50%割引で受けられる
・通常5,500円(税込)のフィッティングサービス(90分)が無料
・いずみゴルフサービスによるゴルフ会員権の購入・売却の案内
・最高1億円補償のゴルフ保険が付帯アメリカン・エキスプレス®・ゴールド・プリファード・カード ・国内・海外約800か所の提携ゴルフ場の希望コース予約・手配が無料
・事前登録のうえ対象のゴルフ場でカードを使うと8.0%キャッシュバック
「シンプルにゴルフ保険を付けたい」という場合は、年会費無料の「三井住友カード(NL)」がおすすめです。
「三井住友カード(NL)」は標準付帯の海外旅行保険をゴルフ保険に変更することができる珍しいクレジットカードです。
その他のステータスカードと比べて補償内容・補償額に違いはないので、ゴルフ保険だけで見ればかなりのお得感があります。
アウトドア系特典がおすすめのクレジットカード
キャンプや登山など、アウトドアが好きな人はアウトドアブランドの提携クレジットカードや、交通系カードを保有するのがおすすめです。
カード ショッピング系特典の詳細 mont-bell CLUB MEMBER'Sカードセゾン ・モンベル店舗やオンラインショップの買い物などで最大9.0%ポイント還元
・モンベルの会報誌「OUTWARD」が年4回届く
・モンベル店舗やオンラインショップからの送料無料(購入金額・商品サイズにかかわらず)
・モンベル会員限定の「フレンドフェア」などのイベント案内スノーピークカード ゴールド ・年間120万円利用でスノーピークポイントを20,000ポイント付与
・公式オンラインショップの送料無料
・先行アパレルセールの案内
・直営キャンプフィールドの先行予約
・直営キャンプフィールドのチェックイン優待
・クレジットカード収益の一部が森林保全につながるビューカードゴールド ・モバイルSuicaグリーン券購入で10.0%還元
・「えきねっと」の新幹線チケット購入・利用で10.0%還元
・Suica・モバイルSuicaのオートチャージで1.5%還元
キャンプや登山で電車・新幹線をよく利用する人の場合は、「ビューカードゴールド」などの交通系カードをチェックしてみてください。
交通系ICカードのチャージや新幹線チケットの購入でポイント還元率が大幅にアップするので、趣味と実益を兼ねたクレジットカードとして活躍します。
グルメ系特典がおすすめのクレジットカード
ファストフードやレストランなどの飲食店をお得に利用したい人は、グルメ系特典に強いクレジットカードを検討してみてください。
カード グルメ系特典の詳細 JCB CARD W
JCB CARD W Plus L・スターバックス(スターバックスカードのチャージ・モバイルオーダー)で10.5%ポイント還元 三井住友カード(NL) ・マクドナルドやサイゼリヤなどの対象飲食店で7.0%ポイント還元 三菱UFJカード ・スシローや松屋などの対象飲食店7.0%ポイント還元 アメリカン・エキスプレス®・グリーン・カード ・有名レストランの対象コースメニューを2名以上で予約すると1名分無料
・TRANSIT GROUPが手掛けるレストランの飲食代15%OFF
・TRANSIT GROUPが手掛けるカフェの食事メニュー注文でコーヒー1杯サービスダイナースクラブカード ・有名レストランの対象コースメニューを2名以上で予約すると1名分無料
・対象レストランの利用代金から最大20%キャッシュバック
・有名ホテルのレストランで異なる優待サービスを受けられる
・話題の銘柄や希少酒をダイナースクラブ会員限定価格で購入可能
グルメ系の特典はポイント還元率アップや代金割引などが一般的で、「お得度が数字でわかりやすい」というのが大きな特徴です。
そのため、年会費有料のクレジットカードは使い方次第で、年会費を大幅に超える特典を得ることができます(アメックスカードやダイナースクラブのコースメニュー1名分無料特典など)。
交通系特典がおすすめのクレジットカード
クレジットカードの交通系特典とは、電車・新幹線・バスといった公共交通機関の利用がお得になる特典のことです。
カード 交通系特典の詳細 JRE CARD ・モバイルSuicaグリーン券購入で5.0%還元
・モバイルSuica定期券の購入で5.0%ポイント還元
・Suica・モバイルSuicaのオートチャージで1.5%還元
・「えきねっと」の新幹線チケット購入・利用で5.0%還元
・駅ビル・エキナカの対象店舗で3.5%ポイント還元ビューカードゴールド ・モバイルSuicaグリーン券購入で10.0%還元
・モバイルSuica定期券の購入で6.0%ポイント還元
・Suica・モバイルSuicaのオートチャージで1.5%還元
・「えきねっと」の新幹線チケット購入・利用で10.0%還元Oliveフレキシブルペイ ・クレカ乗車で8.0%ポイント還元 JCB CARD W
JCB CARD W Plus L・クレカ乗車で10.5%ポイント還元
・JR東海の「エクスプレス予約」にて会員価格で新幹線チケットが買える
通勤・通学で電車などをよく利用する人は、「JRE CARD」や「ビューカードゴールド」など鉄道会社の提携クレジットカードが基本的におすすめです。
一方で、「頻繁ではないが電車や新幹線を利用することがある」という人は、「JCB CARD W」などクレカ乗車でポイント還元率がアップしたり会員価格で新幹線チケットを買えるクレジットカードをサブカードとして保有しておくといいでしょう。
投資系特典がおすすめのクレジットカード
「クレジットカードを使って投資を始めたい」という人におすすめなのが、投資系特典が付帯しているクレジットカードです。
カード 投資系特典の詳細 マネックスカード ・クレカ積立で月5万円以下は1.1%ポイント還元
・月5回まで即時出金サービスの手数料330円(税込)が実質無料PayPayカード ・PayPay証券のクレカ積立で0.7%ポイント還元 三菱UFJカード ・三菱UFJ eスマート証券のクレカ積立で0.55%ポイント還元 楽天カード ・楽天証券のクレカ積立で0.5%ポイント還元 楽天プレミアムカード ・楽天証券のクレカ積立で1.0%ポイント還元 JCB CARD S
JCB CARD W
JCB CARD W Plus L・松井証券、SBI証券、マネックス証券から好きな証券会社を選べる
・月5万円以上のショッピング利用でクレカ積立0.5%ポイント還元
投資系特典が付帯しているクレジットカードは限られているので、基本はこれら8種類のカードから気になるものを選ぶことになります。
また、各カード会社のステータスカード(ゴールドランク以上)になると、クレカ積立のポイント還元率が2.0%以上にアップすることもあります。
コンシェルジュサービス付きのクレジットカード
「特別感を味わえる」として人気の特典がコンシェルジュサービスです。
カード会員の要望に合わせてホテルやレストランの予約、航空機の手配なども行ってくれます。
そんなコンシェルジュサービスは、プラチナクラス以上のクレジットカードに付帯しているのが基本です。
カード 年会費 三菱UFJカード・プラチナ・アメリカン・エキスプレス®・カード 22,000円 JCBプラチナ 27,500円 セゾンプラチナ・アメリカン・エキスプレス ®・カード 33,000円 楽天ブラックカード 33,000円 三井住友カード プラチナ 55,000円 ラグジュアリーカード Mastercard® Titanium Card™ 55,000円 ダイナースクラブ プレミムカード 165,000円 アメリカン・エキスプレス®・プラチナ・カード 165,000円
コンシェルジュサービス付きのクレジットカードで年会費が安いのは「三菱UFJカード・プラチナ・アメリカン・エキスプレス®・カード」です。
他のクレジットカードと比べてコンシェルジュの対応範囲に遜色はなく、法律上のトラブルが起きた際の弁護士紹介なども行ってくれます。
ただし、その他の特典やポイント還元率はクレジットカードごとに異なるので、コンシェルジュサービスだけでなくすべての特典内容を含めた総合的観点からカードを選ぶことをおすすめします。
【利用者別】おすすめのクレジットカード
「利用シーン別・特典別に考えても自分に最適なクレジットカードがわからない」という場合は、自分の属性に合わせたクレジットカードを選んでみてください。
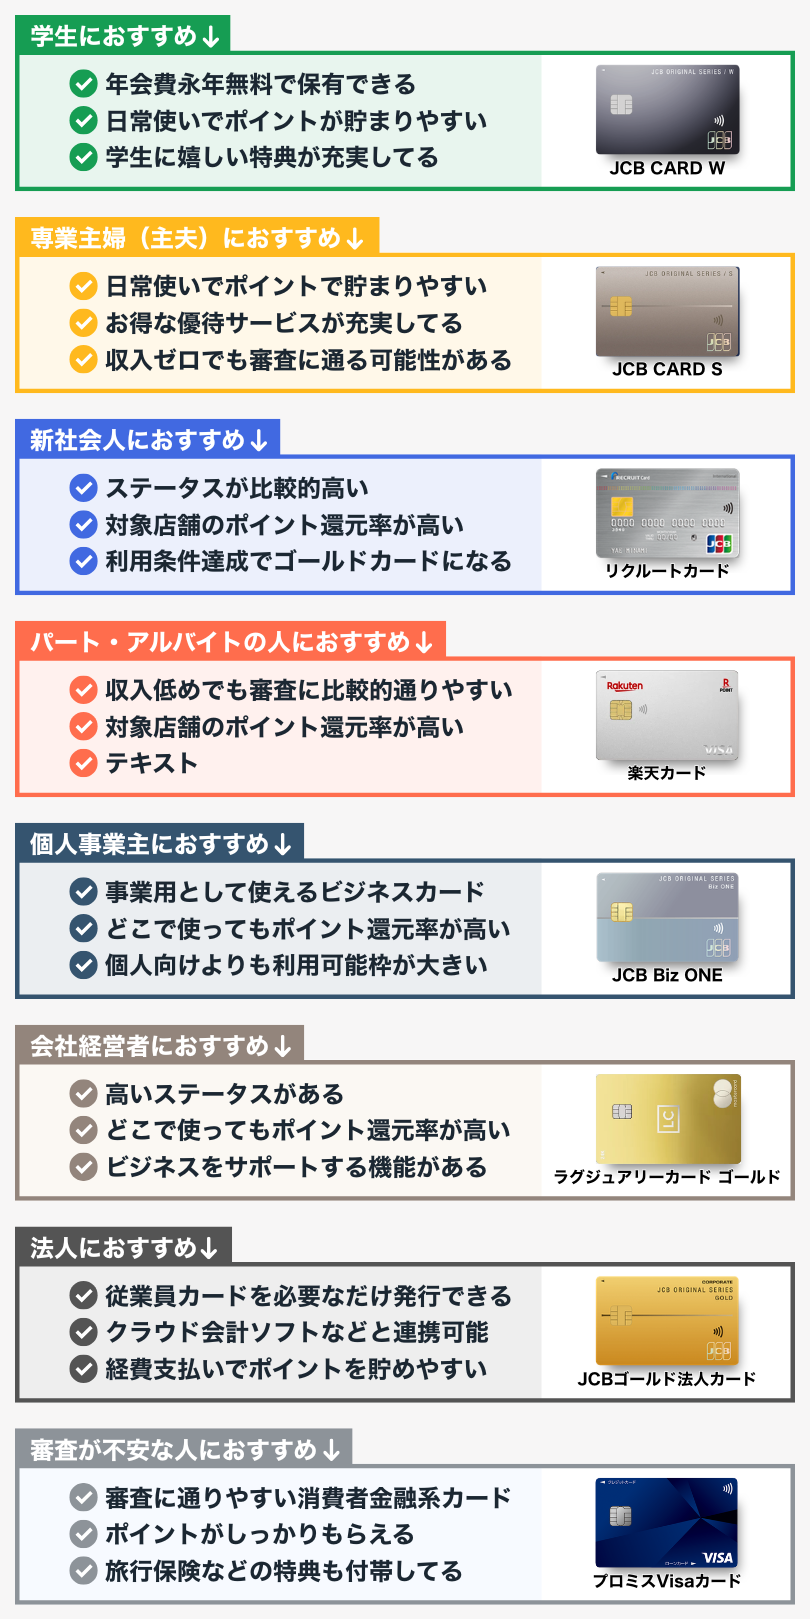
学生におすすめのクレジットカード
クレジットカードは社会人だけのものではなく、18歳以上の学生(大学・専門学校・高等専門学校)も作ることができます。
そんな学生におすすめのクレジットカードは、年会費無料で学生向けの特典が付帯しているカードです。
カード カードの特徴 JCB CARD W
JCB CARD W Plus L・セブン-イレブンやマクドナルドなどの対象店舗でポイント最大21倍
・電車・バスのクレカ乗車で10.5%ポイント還元
・松井証券やSBI証券などのクレカ積立で最大0.5%ポイント還元
・東京ディズニーリゾート®のパークチケットが当たるキャンペーンを随時開催三井住友カード(NL) ・PayPayに登録して使うと+0.5%ポイント還元
・セブン-イレブンやマクドナルドなどの対象店舗で7.0%ポイント還元
・NETFLIXなど対象サブスクサービスで+9.5%ポイント還元
・対象キャリアのスマホ代金支払いで+1.5%ポイント還元
・最高2,000万円補償の海外旅行保険が付帯三菱UFJカード ・セブン-イレブンやスタバなどの対象店舗で7.0%ポイント還元
・最高2,000万円補償の海外旅行保険が付帯
・年間100万円のショッピング保険が付帯ANA学生カード ・セブン-イレブンやスタバなど対象店舗で1.0%マイル還元
・ANA Payへのチャージで0.1%マイル還元
・最高1,000万円補償の海外・国内旅行保険が付帯
・年間100万円のショッピング保険(海外)が付帯
・最高1,000万円の国内航空保険が付帯JALカードnavi(学生専用) ・日常の支払いで1.0%マイル還元
・スタバやウエルシアなど対象店舗で2.0%マイル還元
・登場ごとのフライトマイルを10.0%加算
・初回搭乗ボーナスを毎年1,000マイル獲得
・TOEICなどJALカード指定の検定合格で300マイル獲得
・卒業後もJALカードを継続すると卒業祝いで2,000マイル獲得
・最高1,000万円補償の海外・国内旅行保険が付帯
・年間100万円のショッピング保険(海外)が付帯学生専用ライフカード ・海外の利用総額から4.0%キャッシュバック
・必要なときだけ利用可能枠の引き上げ可能
・利用可能枠が最大50万円で学生向けカードトップクラス
・卒業後すぐにゴールドカードを保有できる可能性あり楽天カードアカデミー ・いつでもどこでも1.0%ポイント還元
・楽天市場・楽天ブックスは毎週水曜日5.0%ポイント還元
・楽天トラベルで高速バスの予約が3.0%ポイント還元
・18歳以上の高校生も申し込み可能
「学生向けのクレジットカードは特典が弱い」というイメージがあるかもしれませんが、実際は違います。
クレジットカードごとに多種多様な特典が用意されているので、気になったカードにぜひ申し込んでみてください。
専業主婦(主夫)におすすめのクレジットカード
「クレジットカードは収入がないと作れないもの」と考えがちですが、実際は専業主婦(主夫)も作れるカードが多数あります。
カード カードの特徴 JCB CARD S ・国内20万か所以上で最大84%OFFの優待サービス
・年間3万円のJCBスマートフォン保険が付帯JCB CARD W
JCB CARD W Plus L・いつでもどこでも1.0%ポイント還元
・スターバックス(スターバックスカードのチャージ・モバイルオーダー)で10.5%ポイント還元三菱UFJカード ・「「専業主婦(主夫)におすすめ」を公表してる
・対象のコンビニ・飲食店で7.0%ポイント還元
・オーケーなどの対象スーパーで7.0%ポイント還元
・当月の利用金額に応じてボーナスポイントがもらえる三井住友カード(NL) ・「「専業主婦(主夫)におすすめ」を公表してる
・対象のコンビニ・飲食店で7.0%ポイント還元
・獲得したVポイントをPayPayポイントに交換できる楽天カード ・「専業主婦(主夫)も発行できた」の声多数
・楽天市場でいつでも3.0%ポイント還元
・楽天サービスを利用していればさらにポイントアップ
・利用実績を重ねれば利用可能枠100万円になる可能性もPayPayカード ・PayPayカードとの連携でどこでも1.5%ポイント還元
・Yahoo!ショッピングはいつでも5.0%ポイント還元メルカード ・メルカリの取引実績を重視して審査してくれる
・毎月8日は8.0%ポイント還元(上限300ポイント)
・メルカリの買い物はいつでも最大4.0%ポイント還元
・月々の支払いのタイミングを自分で選べる
・メルカリの売上金(メルペイ残高)から支払える
いずれも年会費無料、専業主婦(主夫)も作りやすいクレジットカードです。
日頃から利用している店舗・サービスに合わせて、ポイント還元率や優待サービスを意識して自分に合ったクレジットカードを選んでみてください。
新社会人におすすめのクレジットカード
学生の頃とはライフスタイルがガラッと変わる新社会人は、以下の特徴に当てはまるクレジットカードを選ぶのがおすすめです。
- スーツやカバンなどの購入でポイントを多くもらえる
- コンビニ・飲食店でポイントが貯まりやすい
- 社会人として人前で出しても恥ずかしくない
- 年会費無料で負担にならない
- 利用条件を達成すると無料でゴールドカードになる
これらのうち2つ以上の特徴に当てはまるクレジットカードを紹介します。
カード カードの特徴 JCB CARD W
JCB CARD W Plus L・18〜39歳限定で申し込めるJCBのプロパーカード
・いつでもどこでも1.0%ポイント還元
・セブン-イレブンやスタバで最大10.5%ポイント還元
・対象路線のクレカ乗車で10.5%ポイント還元三井住友カード(NL) ・新社会人も持てる銀行系カードとして人気が高い
・対象のコンビニ・飲食店で7.0%ポイント還元
・年間100万円利用でゴールドカードに年会費永年無料でアップグレード三菱UFJカード ・新社会人も持てる銀行系カードとして人気が高い
・対象のコンビニ・飲食店で7.0%ポイント還元三井ショッピングパークカード《セゾン》 ・三井ショッピングパークポイントと永久不滅ポイントの二重取り可能
・三井不動産系ショッピング施設で三井ショッピングパークポイント2.0%還元
・永久不滅ポイントを三井ショッピングパークポイントに交換すれば実質2.5%還元
・仕事に必要なスーツやカバン、ガジェットの購入でポイントが貯まりやすい
・三井ショッピングパークポイント会員限定のクーポンがもらえるリクルートカード ・シルバーを基調としたシンプルな券面デザイン
・いつでもどこでも1.2%ポイント還元
・JCB・VISA・Mastercardから選べる
・ホットペッパービューティーの予約・決済で2.2%ポイント還元
・ホットペッパーグルメの予約・来店で人数×50ポイント獲得(飲み会幹事に最適)ビューカードスタンダード ・ブルーを基調にしたスタイリッシュな券面デザイン
・JCB・VISA・Mastercardから選べる
・モバイルSuica・Suicaのチャージで1.5%ポイント還元
・モバイルSuica定期券の購入で5.0%ポイント還元
・通勤で電車を利用する新社会人の強い味方
新社会人に合ったクレジットカードを探している人は、これらのカードから優先的に検討してみてください。
パート・アルバイトの人におすすめのクレジットカード
パート・アルバイトの人(正社員と比べて雇用が不安定・収入が少ない)は、やはり「審査に通りやすいクレジットカード」を中心に検討する必要があります。
おすすめは「楽天カード」や「イオンカード」など、大手EC事業者・小売事業者が発行している流通系カードです。
流通系カードの特徴
- 銀行系や信販系と比べて審査に通りやすい
- 学生や専業主婦(主夫)も作れる可能性がある
- 特定の店舗・サービスでポイント還元率が高い
主な流通系カードは以下のとおりです。
カード カードの特徴 楽天カード ・基本のポイント還元率は1.0%
・楽天市場でいつでも3.0%ポイント還元
・定期開催のイベントで3.0%以上のポイント還元率も
・公共料金の支払い還元率は0.2%に下がるイオンカード(WAON一体型) ・基本のポイント還元率は0.5%
・イオングループ対象店舗でポイント2倍
・毎月20日・30日はイオングループ対象店舗の買い物が5%OFF
・最短5分で審査完了、カード情報がアプリに届いてすぐ使えるPayPayカード ・基本のポイント還元率は0.5%
・PayPayクレジットが使える唯一のクレジットカード
・PayPay連携&PayPayクレジット払いで1.0%ポイント還元
・Yahoo!ショッピングでいつでも5.0%ポイント還元三井ショッピングパークカード《セゾン》 ・基本のポイント還元率は0.5%(永久不滅ポイントとして、1ポイント=5円相当に交換する場合)
・三井不動産系ショッピング施設で2.0%ポイント還元(三井ショッピングパークポイントとして)
・永久不滅ポイントと三井ショッピングパークポイントの二重取りができる
・三井不動産系ショッピング施設のイベント時は最大10.0%ポイント還元MUJIカード ・基本のポイント還元率は0.5%(永久不滅ポイントとして、1ポイント=5円相当に交換する場合)
・無印良品の店舗やオンラインショップで最大3.4%ポイント還元(MUJI GOOD PROGRAMとして)
流通系カードはよく利用する店舗・サービスが発行しているカードを選ぶのが一番お得なので、それらの店舗・サービスが発行してるクレジットカードがないかチェックしてみてください。
個人事業主におすすめのクレジットカード
個人事業主が保有するクレジットカードとしておすすめなのが、ビジネス向け機能が搭載されている「ビジネスカード(法人カード)」です。
ビジネスカードの主な特徴
- 利用明細書を経費証明書として使える
- キャッシュフローにゆとりが生まれる
- 出張時に使える旅行保険が付帯している
- 福利厚生サービス系の特典が充実している
- 個人向けカードよりも利用可能枠が大きい
- 事業用途でもポイントがもらえる
- 会計ソフトと連携できる
カード カードの特徴 JCB Biz ONE ・どこで使っても1.0%ポイント還元
・各種クラウド会計ソフトと連携可能
・利用可能枠最大500万円三井住友カード ビジネスオーナーズ ・対象サービスの利用で最大2.5%ポイント還元
・最高2,000万円補償の旅行傷害保険が付帯
・旅行傷害保険を他の保険サービスに変更可能
・福利厚生サービスを特別価格で利用できる
・利用可能枠最大500万円セゾンコバルト・ビジネス・アメリカン・エキスプレス®・カード ・最大9枚まで追加カードを発行可能
・最大5枚までETCカード発行可能
・最大950万円のビジネスローンありfreee Mastercard ・利用明細はfreee会計に自動取り込み
・事業所得が少ない人も申し込み可能
・利用可能枠最大500万円
・モノタロウ10%OFFクーポンがもらえる
・人材募集広告料30%OFFなど
ビジネス向けのクレジットカードに特化しているのが「freee Mastercard」です。
支払いによるポイントはもらえませんが、ビジネスサービスの割引特典が多く、弁護士事務所への相談無料といった特典もあります。
ただし、そうした特典に魅力を感じない場合は、支払いによるポイントをもらえるビジネスカードを検討してみてください。
会社経営者におすすめのクレジットカード
会社経営者(法人代表・役員)におすすめのクレジットカードは、プライベートとビジネスのどちらも充実させられるステータスカードです。
カード カードの特徴 ラグジュアリーカード Mastercard®
Gold Card™・24金コーティングの金属製カード
・どこで使っても1.5%ポイント還元
・上限なしでマイルに交換できる
・オーナー同士の交流会を定期的に実施
・富裕層に直接アプローチできる宣伝無料アメリカン・エキスプレス®・プラチナ・カード ・海外航空券に使える10万円分のクレジットを毎年もらえる
・継続特典として最大2泊分のホテル無料宿泊券がもらえる
・予約困難な名店をコンシェルジュが代行予約
・厳選レストランで年間最大4万円分キャッシュバック
・羽田空港のセンチュリオン・ラウンジを利用可能ダイナースクラブ プレミアムカード ・対象店舗で使用すると5.5%ポイント還元
・銀座・大阪梅田のプレミアムラウンジを利用可能
・24時間対応のコンシェルジュサービス付き
・乗馬やミニクルーズなどの体験系優待サービスが充実
こうしたステータスカードはプライベートの満足度を高めるだけでなく、経営者同士の横のつながりを作るなどビジネスの幅を広げられるのが特徴です。
法人におすすめのクレジットカード
法人カード(法人向けクレジットカード)は、個人向けのクレジットカードと利用目的や機能が異なります。
法人カードの主な特徴
- 年会費有料のクレジットカードが多い
- 支払い口座は原則として法人口座を使用する
- 個人向けよりもポイント還元率が低い
- カードに法人名義が併記される場合がある
- 追加カード(従業員カード)を発行できる
- 出張や接待に役立つ特典が多い
- 現金払いよりもキャッシュフローにゆとりを持てる
事業費の支払いを法人カードで行うことにより、キャッシュフローに最大2ヶ月ほどのゆとりが生まれます。
また、従業員カードを発行すれば経費処理・精算にかかる負担を大幅に軽減できることから、法人カードを保有するメリットは大いにあると言えます。
カード カードの特徴 三井住友カード ビジネスオーナーズ(一般) ・対象サービスの利用で1.5%ポイント還元
・最高2,000万円補償の海外旅行保険が付帯JCB一般法人カード ・最高3,000万円補償の海外・国内旅行保険が付帯
・各種クラウド会計ソフトとの連携可能
・使用者カード(従業員カード)を必要なだけ発行可能
・経費の支払いで最大10.0%ポイント還元JCBゴールド法人カード ・最高1万円補償の海外旅行保険、最高5,000万円補償の国内旅行保険が付帯
・各種クラウド会計ソフトとの連携可能
・使用者カード(従業員カード)を必要なだけ発行可能
・経費の支払いで最大10.0%ポイント還元
・世界1,900か所以上の空港ラウンジを無料で利用できるアメリカン・エキスプレス®・ビジネス・ゴールド・カード ・対象店舗で使うと3.0%ポイント還元
・従業員カードを最大99枚発行可能
・DELLので最大14,000円分キャッシュバック
・最高5,000万円補償の国内旅行保険が付帯
・会員限定の補助金・助成金検索サービス
・多彩なビジネスサービスを会員限定価格で利用できる
審査に通るか不安な人におすすめのクレジットカード
過去の支払い延滞や債務整理などによって、「クレジットカードの審査に通るかどうか不安」という人もいるでしょう。
そうした人は、審査に比較的通りやすい消費者金融系カードがおすすめです。
カード カードの特徴 プロミスVisaカード ・どこでも使っても0.5%ポイント還元
・対象のコンビニ・飲食店で7.0%ポイント還元
・1回払いや分割払いもできる
・Apple Pay・Google Pay™︎対応ACマスターカード ・最短即日(無人契約機にて)発行できる
・毎月の利用金額から0.25%キャッシュバック
・Apple Pay・Google Pay™︎対応
・1回払いが自動でリボ払いになるモビットVISA-W ・どこでも使っても0.5%ポイント還元
・年間100万円補償のショッピング保険が付帯
・Apple Pay・Google Pay™︎対応
基本的にはポイント還元率が高い「プロミスVisaカード」がおすすめです。
セブン-イレブンやマクドナルドなど、対象のコンビニ・飲食店でVISAのスマホタッチ決済を利用すると7.0%ポイント還元されます。
ちなみに、消費者金融系カードはカードローン(借入機能)も付帯しているので、「借り過ぎ」には十分注意してください。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。商業施設内にある店舗などでは、一部ポイント付与の対象となりません。 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。通常のポイント分を含んだ還元率です。ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
【年代別】おすすめのクレジットカード
年代が上がるにつれライフスタイルは変わり、支出の傾向も変わります。
2人以上・勤労者世帯の消費支出(世帯主の年齢階層別)
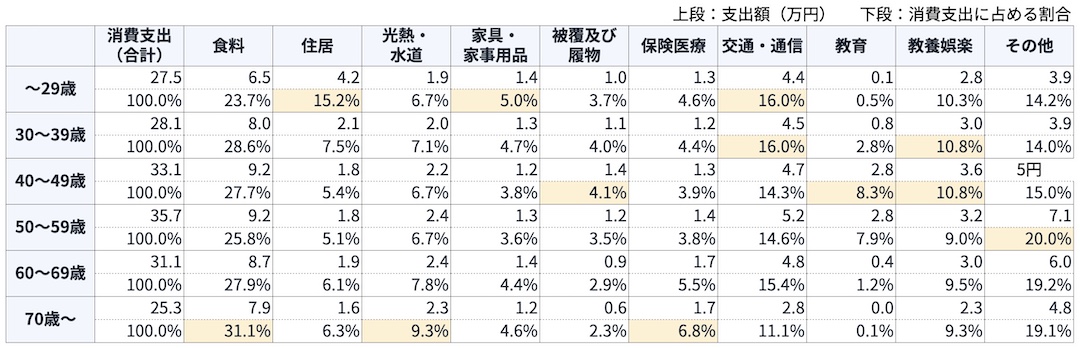
各年代のうち住居費の割合が最も高いのは20代、教育費が最も高いのは40代となっています。
このように年代ごとに支出傾向が異なるので、おすすめのクレジットカードも異なり、「年代に合ったクレジットカードを選ぶこと」も大切です。
20代の人におすすめのクレジットカード
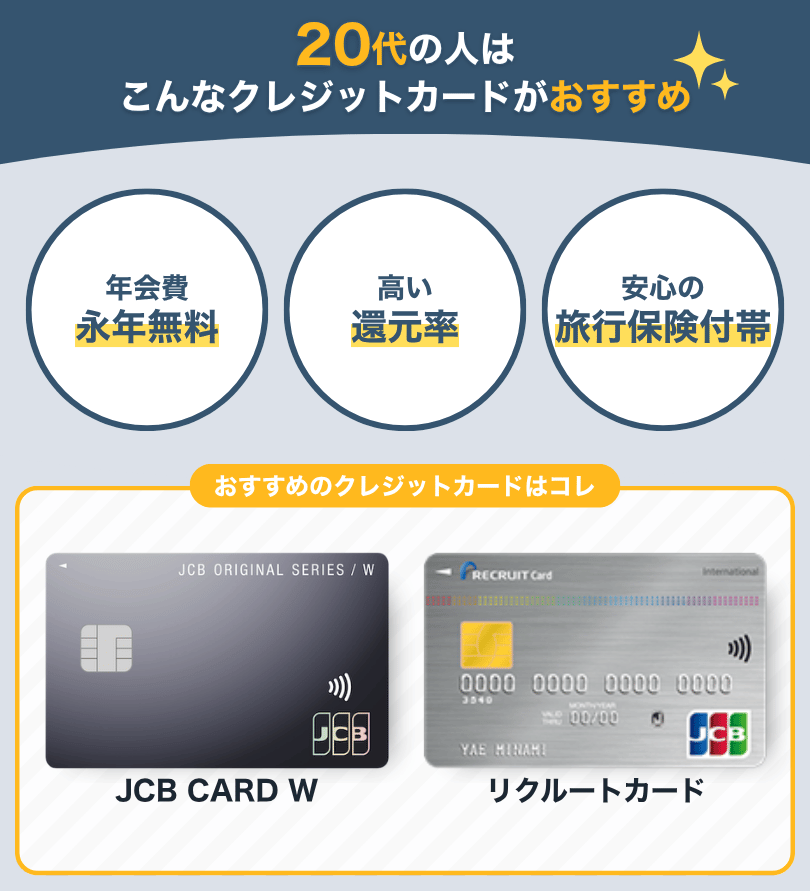
20代の人はまず、保有コストがかからない年会費無料のクレジットカードを中心に検討しましょう。
年会費有料のクレジットカードは価値を最大限引き出せない可能性があるので、しばらくは年会費無料のカードを使用し、必要に応じて年会費有料のカードを検討する流れがおすすめです。
ポイント還元率の高さにも着目してみてください。
特に「ポイントアップの対象店舗・サービス」をチェックし、よく利用する店舗・サービスがポイントアップの対象になっているかどうかが重要です。
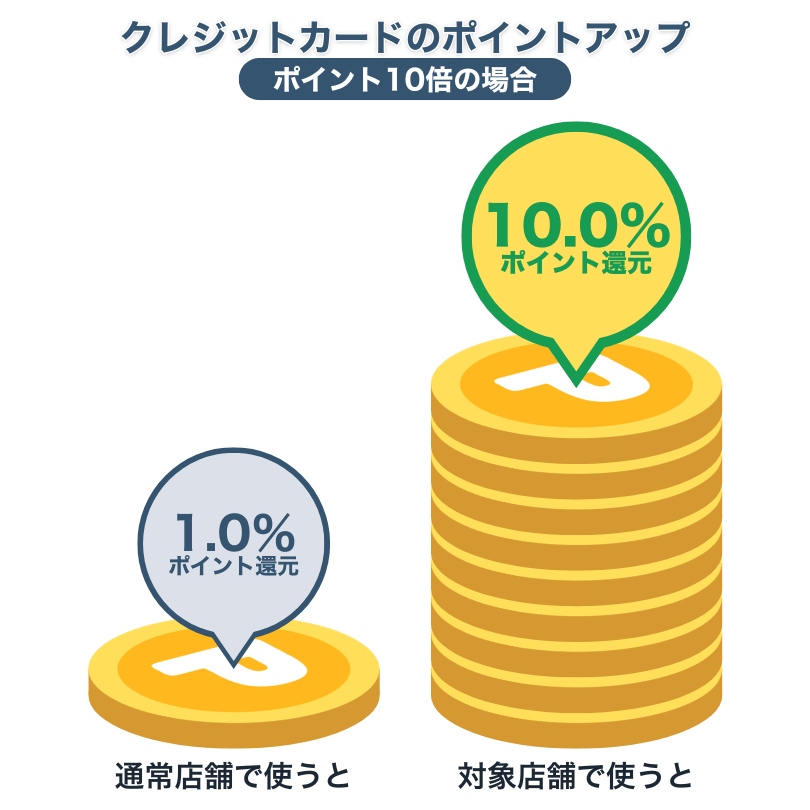
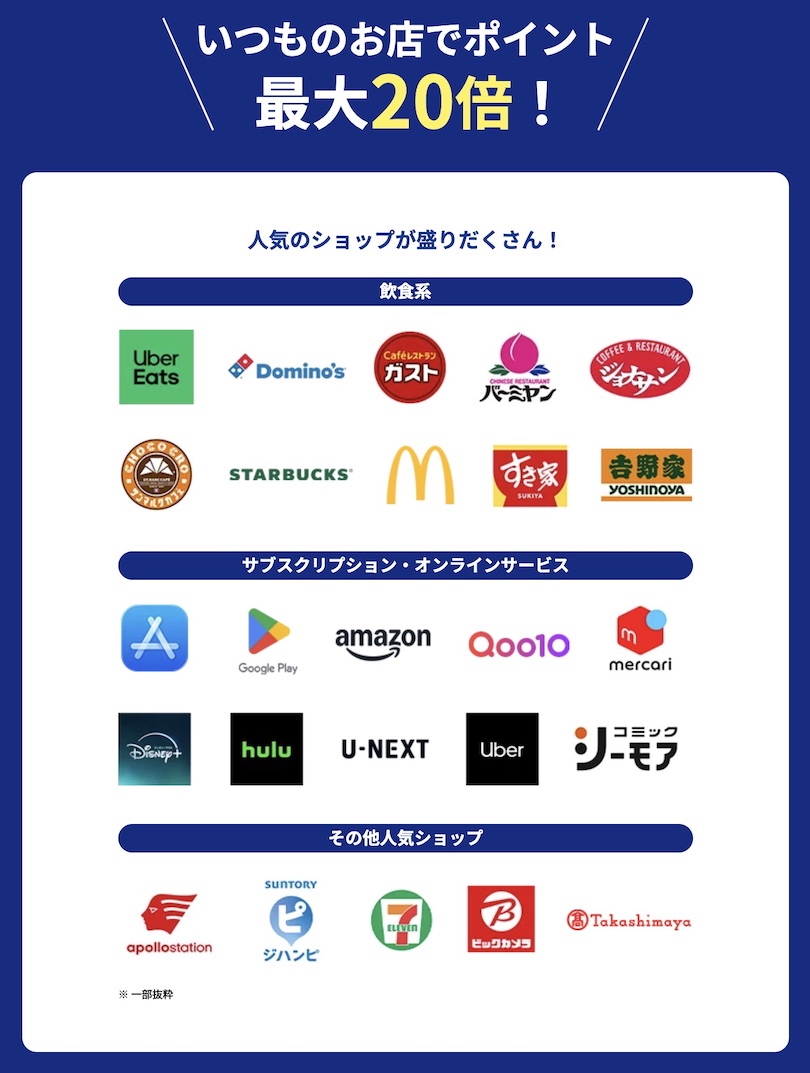
たとえば「JCB CARD W」「JCB CARD W Plus L 」は、マクドナルド(モバイルオーダー、マックデリバリー®サービスが対象)やスターバックス(スターバックスカードへのオンライン入金・オートチャージ、Starbucks eGift、モバイルオーダーが対象)で使用すると10.5%の高還元でポイントをもらえます。
\たとえばJCBカードは対象店舗でポイント最大20倍/
旅行保険が付帯しているかどうかもチェックしてください。
旅行保険が付帯していると、渡航費・宿泊費やツアー料金をクレジットカードで支払うと、最高2,000万〜3,000万円補償の旅行保険が適用されます。
安心して旅行を楽しむためにも、旅行保険が付帯しているクレジットカードをチェックしてみてください。
以上の特徴に当てはまるクレジットカードはコレ↓
| カード | カードの特徴 |
| JCB CARD W JCB CARD W Plus L | ・どこで使っても1.0%ポイント還元 ・対象の店舗・サービスで最大10.5%ポイント還元 ・最高2,000万円補償の海外旅行保険が付帯 ・年間100万円補償のショッピング保険が付帯(海外) |
| リクルートカード | ・どこで使っても1.2%ポイント還元 ・公共料金支払いもポイント還元率が下がらない ・じゃらんnet予約で宿泊すると3.2%ポイント還元 ・最高2,000万円補償の海外旅行保険、最高1,000万円補償の国内旅行保険が付帯 |
| 楽天カード | ・どこで使っても1.0%ポイント還元 ・楽天市場で使うといつでも3.0%ポイント還元 ・楽天SPUで最大18.5%ポイント還元 ・最高2,000万円補償の海外旅行保険が付帯 |
| 三井住友カード(NL) | ・どこで使っても0.5%ポイント還元 ・対象のコンビニ・飲食店で7.0%ポイント還元 ・最高2,000万円補償の海外旅行保険が付帯 ・年間100万円以上利用すると年会費永年無料でゴールドカードにアップグレード |
30代の人におすすめのクレジットカード
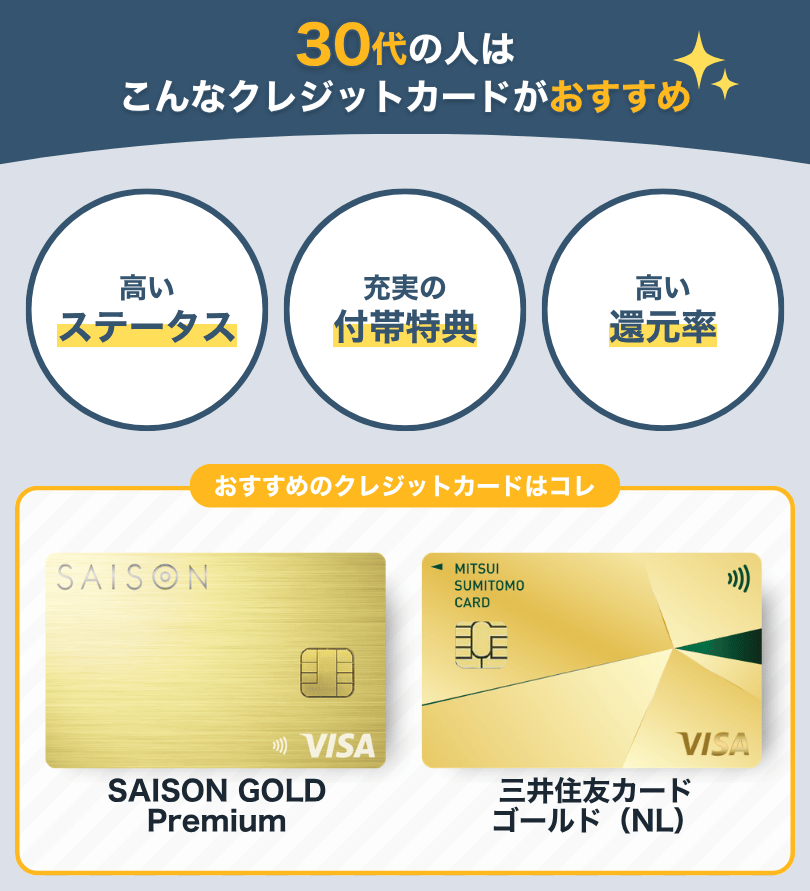
30代になり大人として成熟しつつある人は、ステータスの高いクレジットカードをまず検討してみてください。
家族ぐるみでレジャーに出かけたり部下と食事をしたり、人前でクレジットカードを出す機会が増える年代です。
ステータスの高いクレジットカードなら人前で出しても格好がつき、大人の体裁を保つことができます。
それに加えて、特典が充実していることも重要です。
たとえば、「SAISON GOLD Premium」は140万件の優待サービスが付帯しているので、さまざまな店舗・サービスを他のクレジットカードよりもお得に利用できます。
ポイント還元率の高さにも着目しましょう。
ゴールドクラス以上のクレジットカードの中には、特定の店舗・サービスでポイント還元率が大幅にアップするカードがあります。
「ステータスを得て特典を活用しつつポイントも見逃さない」のが30代のクレジットカード選びのコツです。
以上の特徴に当てはまるクレジットカードはコレ↓
| カード | カードの特徴 |
| SAISON GOLD Premium | ・年間100万円以上利用で翌年以降の年会費無料 ・映画料金割引など140万件の優待サービス付き ・対象の店舗・サービスで使うと最大5.0%ポイント還元 ・年間の利用金額に応じてボーナスポイントがもらえる ・国内厳選レストランのコースメニューが1名分無料(2名以上予約時) ・プライオリティ・パスの年会費$99が無料(ラウンジ利用有料) ・最高1,000万円補償の海外・国内旅行保険が付帯 |
| 三井住友カード ゴールド(NL) | ・年間100万円以上利用で翌年以降の年会費無料 ・年間100万円以上利用で10,000ポイントもらえる ・対象の店舗・サービスで使うと7.0%ポイント還元 ・最高2,000万円補償の海外・国内旅行保険が付帯 ・年間300万円補償のショッピング保険が付帯(海外・国内どちらも) ・旅行保険をその他の保険サービスに変更可能 |
| JCBゴールド | ・年会費11,000円(税込) ・予約困難な1,500店以上のレストランを会員価格で ・国内主要空港とハワイ・ホノルル国際空港のラウンジ利用無料 ・対象の店舗・サービスで使うと最大10.0%ポイント還元 ・年間の利用金額に応じてボーナスポイントがもらえる ・自転車事故やカフェのグラス破損など日常の賠償リスクを年間30万円補償 ・最高1億円補償の海外旅行保険、最高5,000万円補償の国内旅行保険が付帯 ・年間500万円補償のショッピング保険が付帯(海外・国内どちらも) |
| 楽天プレミアムカード | ・年会費11,000円(税込) ・どこで使っても1.0ポイント還元 ・楽天市場はいつでも3.0%ポイント還元 ・毎週火曜・木曜はさらに+1.0%ポイント還元 ・楽天トラベルの予約・決済で3.5%ポイント還元 ・プライオリティ・パスの年会費$99が無料 ・ラウンジ利用料金$35が年5回まで無料 ・最高5,000万円補償の海外・国内旅行保険が付帯 ・年間300万円補償のショッピング保険が付帯(海外・国内どちらも) |
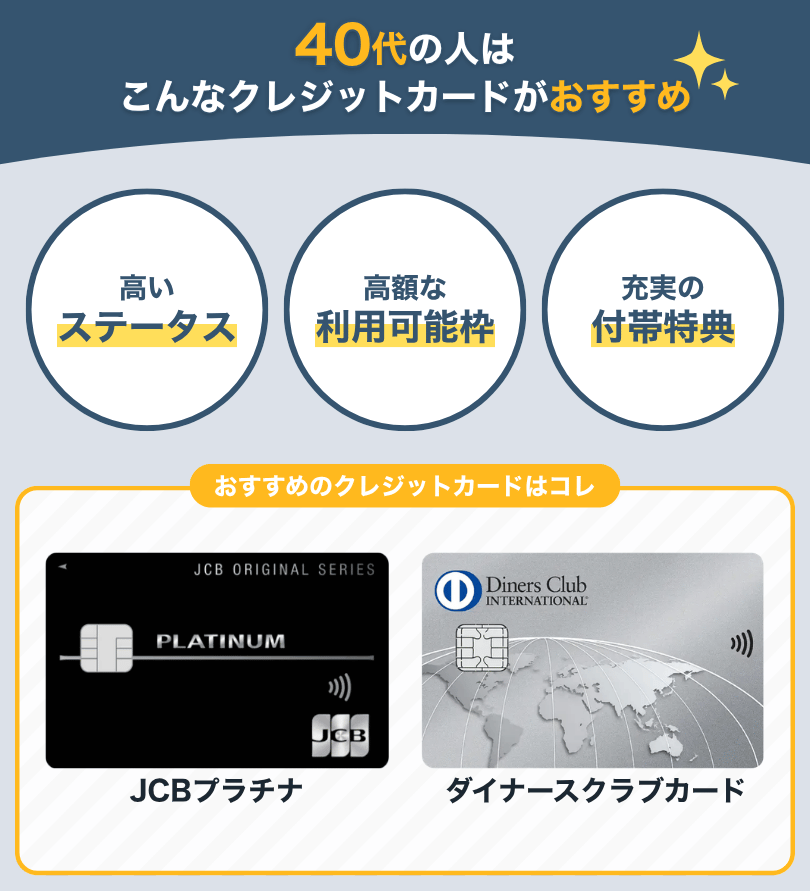
40代の人におすすめのクレジットカード
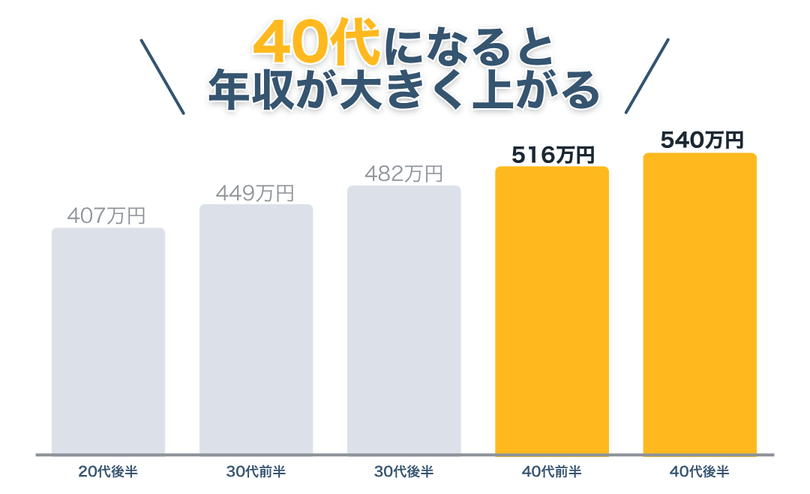
40代の人が20・30代と大きく変わるのは収入が大幅にアップする点です。
国税庁の「民間給与実態統計調査」によると、20・30代の平均年収が277〜482万円なのに対して、40代の平均年収は516〜540万円となっています。
それに伴い、クレジットカード選びの基準も変わってきます。
ステータスが高いクレジットカードがおすすめなのは30代の人と同じですが、40代の人はプラチナカードの保有も検討してみてください。
プラチナカードの特徴
- 年会費が高い(3万円以上が一般的)
- 審査が比較的厳しい
- 空港ラウンジの無料利用が標準付帯
- レストランで使えるグルメ優待が多い
- 旅行に特化した特典も付帯している
- コンシェルジュサービス付き
40代の人はこれまでに多くの信用情報(クレヒス)を積み上げているため、プラチナカードの審査に通りやすい状態が整っています。
年会費は高額ですが充実した特典内容により、年会費以上の価値を引き出しやすいのがプラチナカードのメリットです。
また、一般カード・ゴールドカードに比べて利用可能枠が大きいので、あらゆる支払いに使えてポイントやマイルを多く獲得できます。
以上の特徴に当てはまるクレジットカードはコレ↓
| カード | カードの特徴 |
| JCBプラチナ | ・年会費27,500円(税込)でプラチナカードとしては比較的安い ・年間の利用金額に応じたボーナスポイントがもらえる ・対象の店舗・サービスで使用すると最大10.0%ポイント還元 ・有名レストランの対象コースメニューが1名分無料(2名以上予約時) ・最高1億円補償の海外・国内旅行保険が付帯(家族特約あり) ・日常生活のリスクに備えられる賠償責任保険が付帯(最大30万円補償) |
| ダイナースクラブ カード | ・利用可能枠に一律の制限なし ・年会費29,700円(税込)でプラチナカードとしては比較的安い ・有名レストランの対象コースメニューが1名分無料(2名以上予約時) ・ハワイ・沖縄などの人気リゾートを会員価格で利用できる ・最高1億円補償の海外・国内旅行保険が付帯(家族特約あり) ・プライオリティ・パス年会費$99が無料 ・ラウンジ利用料金$35が年10回まで無料(同伴者有料) |
| セゾンプラチナ・アメリカン・エキスプレス®・カード | ・有名レストランの対象コースメニューが1名分無料(2名以上予約時) ・最高1億円補償の海外旅行保険、最高5,000万円補償の国内旅行保険が付帯 ・資産運用・管理や相続対策など金融に関する相談が何度でも無料 ・RIZAPのパーソナルトレーニングを優待価格で利用できる(入会金無料) ・完全個室の会員制インドアゴルフ場「Lounge Range」を優待価格で利用可能 ・プライオリティ・パス年会費$469が無料 ・世界1,900か所以上の空港ラウンジの利用無料 |
| アメリカン・エキスプレス®・ゴールド・プリファード・カード | ・メタル製のクレジットカードで高級感がある ・年間200万円以上利用で対象ホテルの1泊2名分無料宿泊券がもらえる ・継続特典として10,000円分のトラベルクレジットがもらえる ・海外旅行の出発・帰国時の手荷物配送が1個無料 ・最高1億円補償の海外旅行保険、最高5,000万円補償の国内旅行保険が付帯 ・有名アーティストの公演やスポーツイベントなどの先行販売チケットあり ・有名レストランの対象コースメニューが1名分無料(2名以上予約時) |
| ANA VISAプラチナ プレミアムカード | ・どこで使っても0.5%ポイント還元 ・1ポイント=3マイルでANAマイルに交換できる(実質1.5%マイル還元) ・国内主要空港とハワイ・ホノルル国際空港のラウンジ利用無料(同伴者1名無料) ・最高1億円補償の海外・国内旅行保険が付帯(家族特約あり) ・年間500万円補償のショッピング保険が付帯(海外・国内どちらも) ・24時間365日利用できるコンシェルジュサービス付き ・有名レストランの対象コースメニューが1名分無料(2名以上予約時) ・国内有名ゴルフコースを優待価格でラウンドできる |
※ 「アメリカン・エキスプレス®・ゴールド・プリファード・カード」はアメックスブランドの中ではゴールドクラスに分類されるがプラチナカード同等の特典が付帯している
50代の人におすすめのクレジットカード
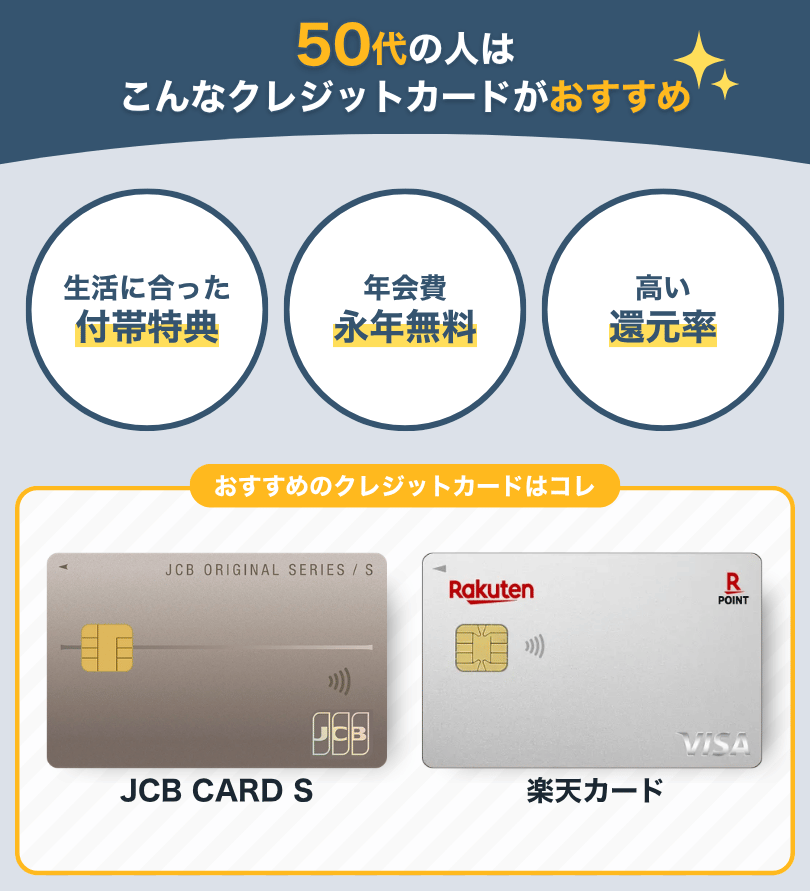
50代になるとクレジットカード選びの基準がガラッと変わります。
というのも、50代の人はライフスタイルを確立(固定化)しているケースが多く、それに合ったクレジットカードが重要になるからです。
たとえば、「20〜40代の頃と比べて旅行やレジャーが少なくなった」という人は日常生活でポイントが貯まりやすいクレジットカードに切り替えると、よりお得に生活を送れるようになります。
一方で、「20〜40代の頃よりも行動力がアップした」という人は旅行系・グルメ系の特典が充実したクレジットカードを選ぶといいでしょう。
定年退職後はクレジットカードが作りにくくなることを考慮すると、年会費無料のクレジットカードを1枚保有しておくことも検討してください。
以上の特徴に当てはまるクレジットカードはコレ↓
| カード | カードの特徴 |
| JCB CARD S | ・年会費永年無料で使える ・対象の店舗・サービスで使うと最大10.0%ポイント還元 ・国内20万か所以上の店舗・サービスで最大84%OFF ・年間の利用金額50万円ごとにボーナスポイントがもらえる ・最高2,000万円補償の海外旅行保険が付帯 |
| 楽天カード | ・年会費永年無料で使える ・どこで使っても1.0%ポイント還元 ・楽天市場でいつでも3.0%ポイント還元 |
| 三井住友カード ゴールド(NL) | ・年間100万円以上利用すると翌年度以降の年会費無用 ・対象のコンビニ・飲食店で使うと7.0%ポイント還元 ・最高2,000万円の海外・国内旅行保険が付帯 |
| エポスゴールドカード | ・年間50万円以上利用すると翌年度以降の年会費無料 ・ポイント有効期限が無期限だからゆっくり使える ・最高5,000万円補償の海外旅行保険が付帯 ・国内主要空港とハワイ・ホノルル国際空港のラウンジ利用無料 |
60歳以上の人におすすめのクレジットカード
国税庁の「民間給与実態統計調査」によると、60歳以上の人は平均年収がガクッと下がる傾向にあります(年金生活者が増えるため)。
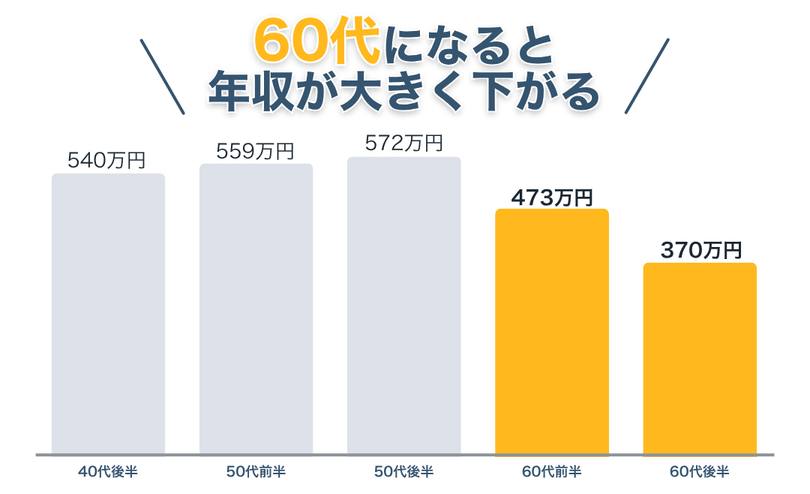
これを踏まえて、60歳以上の人は年会費無料かつ日常生活でポイントが貯まりやすいクレジットカードをおすすめします。
特に着目して欲しいのが「公共料金のポイント還元率」です。
たとえば、月々5万円の公共料金をポイント還元率1.0%のクレジットカードで支払うと年間6,000ポイントもらえます。
1ポイント=1円相当でポイントを使うと仮定すると、公共料金の支払いだけで年間6,000円もお得になります。
また、さまざまな施設・店舗で使える優待サービスが付帯していると日常生活がよりお得になるのでおすすめです。
以上の特徴に当てはまるクレジットカードはコレ↓
| カード | カードの特徴 |
| JCB CARD S | ・年会費永年無料で使える ・対象の店舗・サービスで使うと最大10.0%ポイント還元 ・国内20万か所以上の店舗・サービスで最大84%OFF ・年間の利用金額50万円ごとにボーナスポイントがもらえる ・最高2,000万円補償の海外旅行保険が付帯 ・年間100万円補償のショッピング保険が付帯 |
| リクルートカード | ・年会費永年無料で使える ・どこで使っても1.2%ポイント還元 ・公共料金や携帯料金の支払いもポイント還元率が下がらない ・じゃらんnetで予約・宿泊すると3.2%ポイント還元 ・最高2,000万円補償の海外旅行保険、最高1,000万円補償の国内旅行保険が付帯 |
| au PAY カード | ・年会費永年無料で使える ・どこで使っても1.0%ポイント還元 ・公共料金や携帯料金の支払いもポイント還元率が下がらない ・au PAYのオートチャージで最大2.0%ポイント還元 ・最高2,000万円補償の海外旅行保険が付帯 ・年間100万円補償のショッピング保険が付帯 |
クレジットカードの申し込み方法と必要なものまとめ
初めてのクレジットカード申し込みに不安を感じている人も多いでしょう。
しかし、クレジットカードの申し込みそのものはとても簡単なので安心してください。
ここではクレジットカードの申し込み方法と必要なものをまとめています。
クレジットカードの申し込み方法は3つ
クレジットカードの発行に申し込む方法は3つあります。
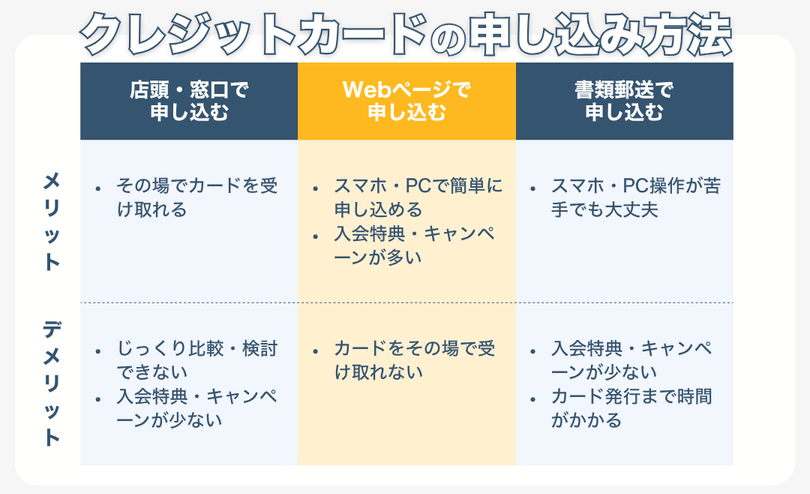
クレジットカードの申し込み方法として人気かつおすすめなのは「Web申し込み」です。
スマホ・PCで簡単に申し込めるだけでなく適用される入会特典・キャンペーンが多いので、他の申し込み方法よりもお得にクレジットカードを発行できます。
また、最近ではWebページからの申し込みにしか対応していないクレジットカードが増えています。
文字入力やスマホカメラの撮影ができれば誰でも簡単にクレジットカードの発行に申し込めるので、基本的にはWeb申し込みを利用しましょう。
クレジットカードの申し込みで必要になるもの
クレジットカードの申し込みで必要なものは、「本人確認書類」と「銀行口座」です。
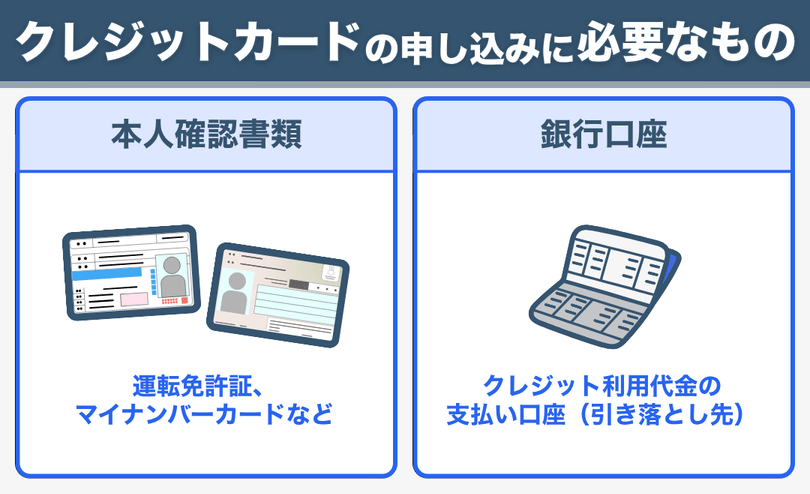
クレジットカードの申し込みを進めるにあたって、これらの書類・情報が必要なので用意しておきましょう。
ちなみに本人確認書類として使用できるのは以下のとおりです。
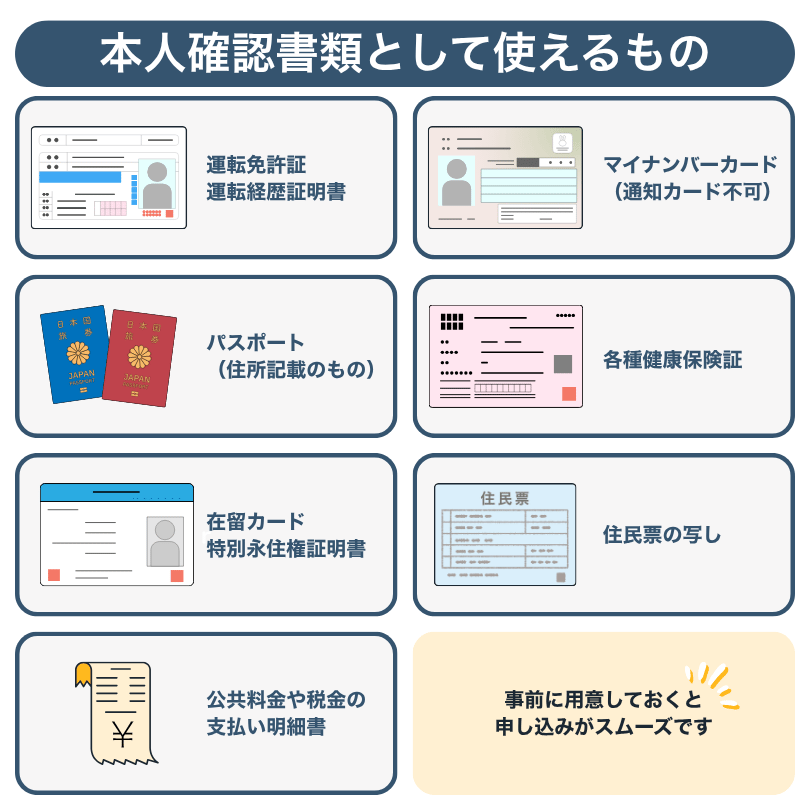
これらの本人確認書類が「何点必要か?」「どの組み合わせで必要か?」はカード会社によって異なります。
たとえば、運転免許証やマイナンバーカードなど顔写真付き本人確認書類は1点だけで大丈夫な場合が多いですが、健康保険証など顔写真がない本人確認書類は公共料金の支払い領収書などと組み合わせて提出しなければいけません。
最近ではクレジットカード申し込み時の本人確認が厳格化されていることから、顔写真付き本人確認書類1点だけでは不十分な場合もあります。
詳しい情報はクレジットカードの申し込みページで確認可能です。
銀行口座については、基本的にどの銀行口座も支払い先として登録できます。
ただし、銀行が発行しているクレジットカードに申し込む場合は当該銀行の普通預金口座を用意しましょう(クレジットカードと口座開設の同時申し込みも可能)。
クレジットカードの申し込み〜発行までの流れ
クレジットカードの申し込み〜発行までの流れは以下のとおりです。
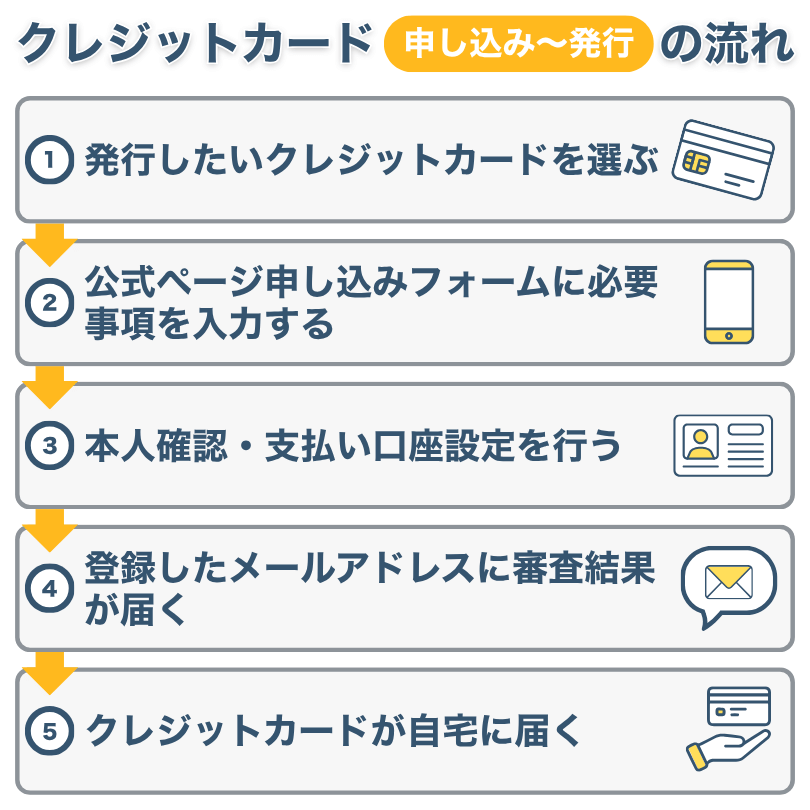
どのクレジットカードも申し込み〜発行までのおおまかな流れは同じです。
申し込みが完了すると数分〜数日で審査結果が届き、審査に通過するとクレジットカードが発行されます。
公式ページの申し込みフォームで入力を求められる情報は主に以下のようなものです。
申し込みフォームで入力する情報 個人情報 氏名、生年月日、性別、電話番号、メールアドレス、住所、運転免許証の有無、運転免許証番号、家族構成、世帯主との関係、住居の所有形態、年収 勤務先情報 勤務先名、勤務先住所、勤務先電話番号、社員数、勤続年数 その他の情報 国際ブランド、カードの利用目的、カードの暗証番号、カードの刻印名、キャッシング枠の設定、リボ払いの設定有無、家族カード・ETCカードの追加有無
これらの情報を正しく入力しないと審査に時間がかかることがあるので、入力した情報を最終チェックしてからクレジットカードの発行に申し込みましょう。
ちなみに、クレジットカードの申し込みでは「在籍確認」を実施することがあります。
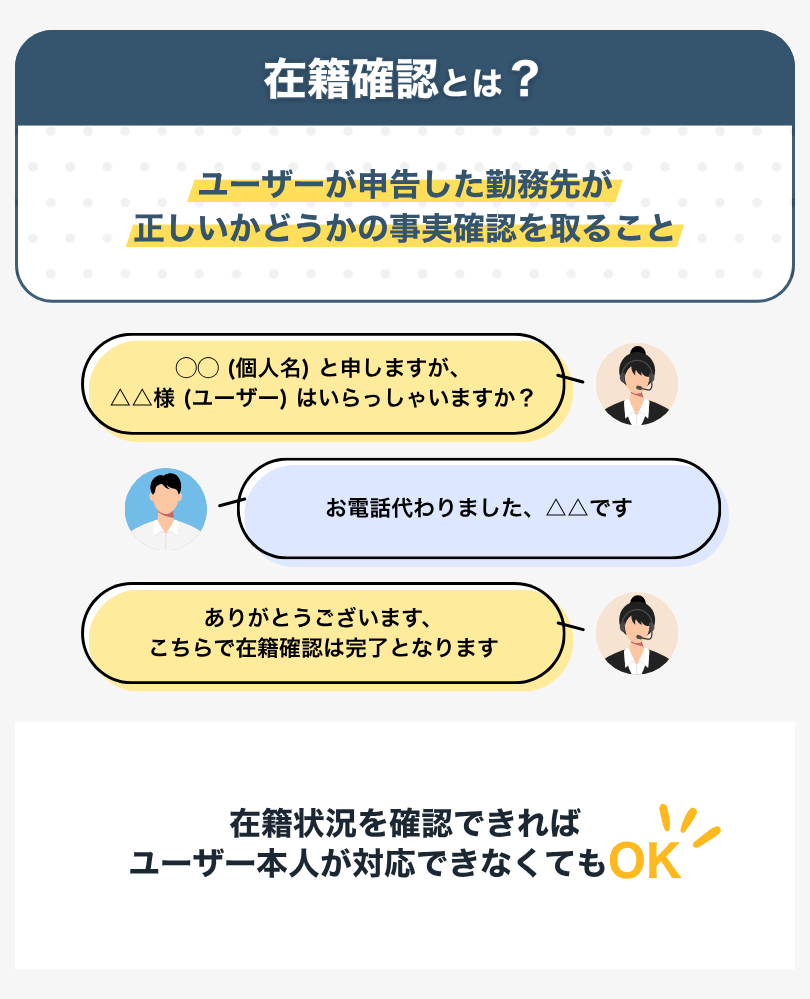
クレジットカードの申し込み後に在籍確認を実施する場合は、カード会社からその旨が通知されるのでスムーズに対応して審査結果を待ちましょう。
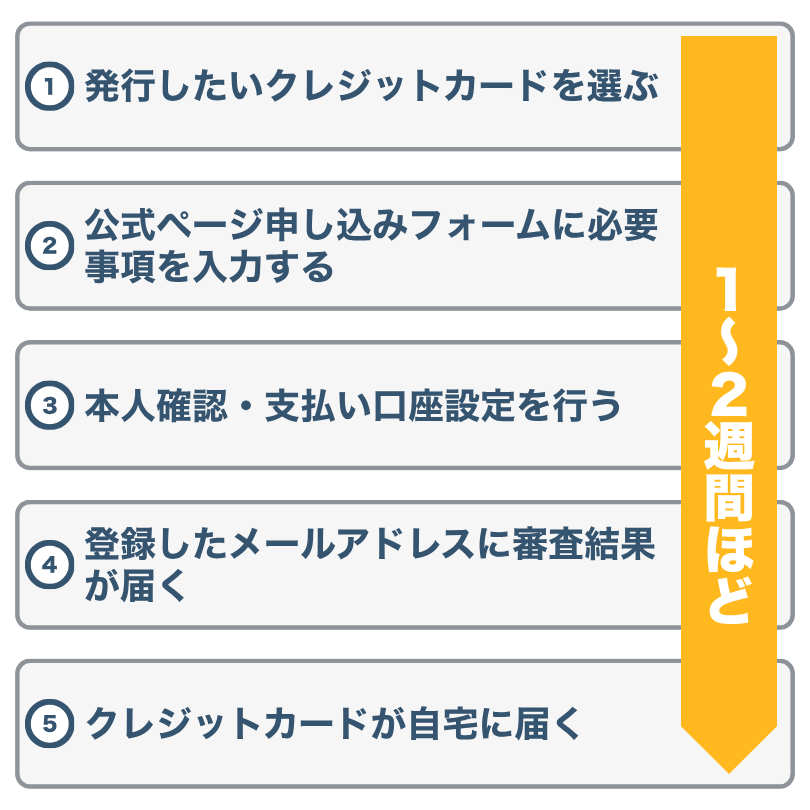
発行から受け取りまでは1〜2週間ほどかかる
クレジットカードに申し込むと審査が行われ、審査に通過するとカードが発行されます。
発行から受け取りまでにかかる時間は1〜2週間ほどです。
当然ながら、クレジットカードが手元に届くまでクレジット決済を使うことはできません。
そのため、「すぐにクレジットカードが必要だ」という人は「即日発行」に対応しているクレジットカードに申し込みましょう。
即日発行対応のクレジットカードなら、最短数分で審査が完了しスマホアプリや会員専用ページでカード情報(カード番号・有効期限・セキュリティコード)を確認できます。
カード情報を用いてオンラインショップで買い物をしたり、Apple PayやGoogle Pay™︎などの電子マネーにカード情報を登録して店舗で使ったり、「今日中にクレジットカードを使いたい」というニーズに応えてくれます。
\即日発行に対応している主なクレジットカード/
| カード | 審査・発行時間 |
| 三井住友カード(NL) | 最短10秒 |
| 三井住友カード ゴールド(NL) | 最短10秒 |
| JCB CARD W | 最短5分 |
| JCB CARD W Plus L | 最短5分 |
| エポスカード | 最短数分 |
| リクルートカード | 最短5分 |
| dカード ゴールドU | 最短5分 |
| セゾンカードインターナショナル | 最短5分 |
| 三井ショッピングパークカード《セゾン》 | 最短5分 |
| イオンカードセレクト | 最短5分 |
| ACマスターカード | 最短20分 |
クレジットカードが手元に届くまで待てない人は、これらのクレジットカードを中心に検討してみてください。
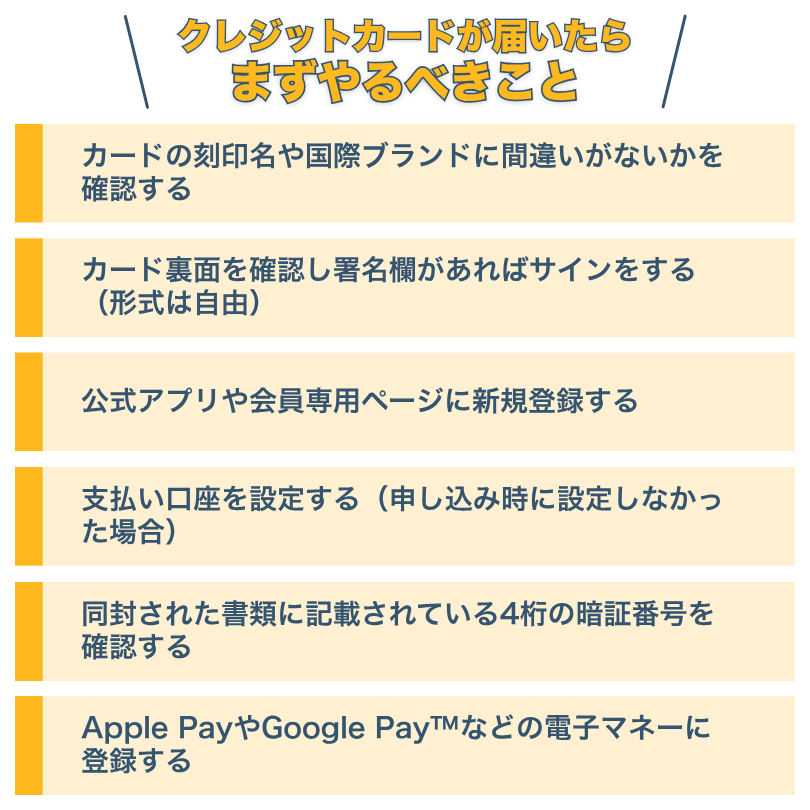
クレジットカードが届いたらまずやること
クレジットカードは手元に届いたときからすぐに使えますが、その前にやるべきことがいくつかあります。
カードの刻印名や国際ブランドに間違いがないかを確認する
クレジットカードの申し込み時に入力した刻印名(ローマ字)や、選択した国際ブランドに間違いがないかをチェックしましょう。
間違いがある場合はクレジットカードを使用せず、すぐにカード会社に連絡してください。
カード裏面を確認し署名欄があればサインする(形式は自由)
続いて、カード裏面に署名欄があるクレジットカードの場合はサインをしておきましょう。
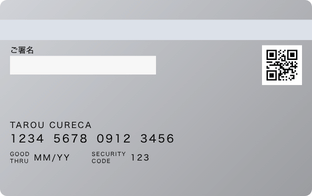
店舗によってはカード裏面にサインがないと使えないケースがあり、会計時に困る可能性があります。
サインは漢字でもローマ字でもOK、形式は問いません。
ただしサインを求められたときに戸惑ってしまわないように、基本的には漢字でカード裏面にサインしておくことをおすすめします。
公式アプリや会員専用ページに新規登録する
クレジットカードが手元に届いたら、カード会社が提供している公式アプリや会員専用ページに登録することを忘れないでください。
カード会社ごとの公式アプリ
- JCB:MyJCBアプリ
- アメリカン・エキスプレス®:AMEX JAPAN、Amex Experiences
- セゾンカード:セゾンPortal
- 三井住友カード:Vpassアプリ、Vポイントアプリ
- 三菱UFJニコス:NICOSカードアプリ
- 楽天カード:楽天市場アプリ、明細確認アプリ
カード会社の公式アプリではポイント管理や優待サービスの検索、お得情報の閲覧などを行えます。
公式アプリに登録しないとポイントアップなどの特典を得られない場合もあるので、クレジットカードが届いたら公式アプリや会員専用ページに登録しましょう。
支払い口座を設定する(申し込み時に設定しなかった場合)
クレジットカードの申し込み時に支払い口座を設定していない場合は、カードが届いてから支払い口座を設定しなければいけません。
カード会社ごとの会員専用ページで設定するのが一般的ですが、クレジットカードによっては銀行口座情報を郵送するケースもあります。
支払い口座の具体的な設定方法は、クレジットカードに同封されている書類で確認しましょう。
同封された書類に記載されている4桁の暗証番号を確認する
クレジットカードに同封されている書類には、申し込み時に入力した4桁の暗証番号が記載されています。
4桁の暗証番号に間違いがないかをしっかりとチェックし、間違いがあればカード会社にすぐ連絡しましょう。
そのままクレジットカードを使用すると問題が起きることもあるので注意してください。
Apple PayやGoogle Pay™︎などの電子マネーに登録する
必須ではありませんが、クレジットカードが届いたらApple PayやGoogle Pay™︎などの電子マネーに登録しておくと便利です。
クレジット決済を使用するにあたってカードを取り出す必要がなく、スマートに決済できます。
また、一部のクレジットカードは対象の電子マネーに登録したり、オートチャージを行ったりするとポイント還元率がアップします。
たとえば、「三井住友カード(NL)」をApple Payに登録して対象のコンビニ・飲食店でスマホタッチ決済を使用すると、7.0%ポイント還元されます。
こうしたポイントアップ特典は、クレジットカードのポイントを効率よく貯めるために欠かせません。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。商業施設内にある店舗などでは、一部ポイント付与の対象となりません。 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。通常のポイント分を含んだ還元率です。ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
初めての人が知っておきたいクレジットカードの基礎知識
クレジットカードを初めて保有する人の中には、「クレジットカードは難しい」という印象を持っている人も多いです。
確かに、クレジットカードに付帯しているさまざまな特典や、他のキャッシュレス決済との関係など、クレカ初心者から見ると複雑に感じるかもしれません。
クレジット決済の仕組みがよくわからず「クレジットカードを使うのは怖い」と感じている人もいるでしょう。
しかし、クレジットカードを使う上で知っておきたい知識は多いものの、一つひとつの情報はシンプルなので、気負わず、まずは気になったクレジットカードを1枚保有してみることをおすすめします。
ここでは、クレカ初心者が知っておきたいクレジットカードの基礎知識をわかりやすく解説しているので、ある程度の知識を頭に入れてから初めてのクレジットカードに申し込みましょう。
まずはクレジット決済の仕組みを知ろう
クレジットカードおよびクレジット決済とは、商品やサービスの代金支払いをユーザーに代わってカード会社が立て替えてくれるサービスです。
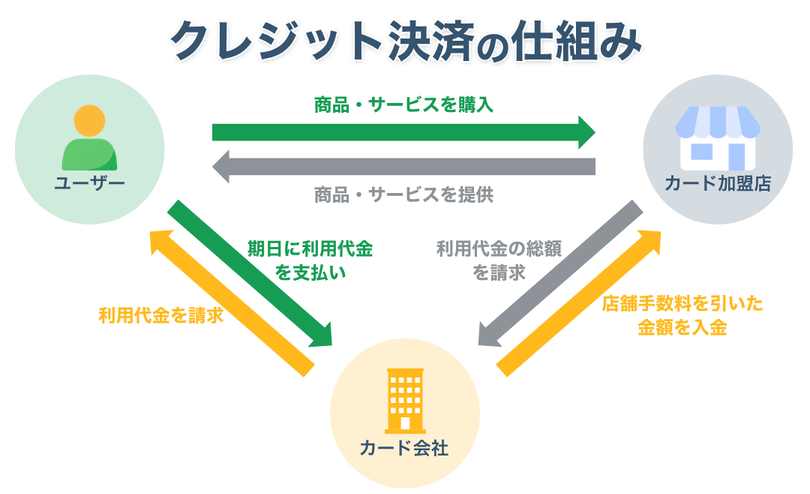
ある店舗で5,000円の商品を買うとしましょう。
個人対店舗の取引は「都度方式(その場で商品・サービスと現金をやり取りする方式)」が基本なので、本来ならば現金5,000円を出して商品代金を支払わなければいけません。
しかしクレジット決済に対応している店舗の場合、現金ではなくクレジットカードを提示し決済端末で情報を読み取るだけで5,000円の商品代金を支払ったことになります。
5,000円の商品代金はカード会社が立て替えてくれているので、ユーザーはその場で現金を出すことなく商品を購入できます。
そしてカード会社が立て替えた代金は、後日まとめてユーザーの支払い口座から引き落とされるというのがクレジット決済の仕組みです。
手元にお金がなくても買い物ができるのは借金みたいで怖い?
クレジットカードを保有しない派(現金派)の人の多くは、「手元にお金がなくても買い物ができるのは借金と同じ」という意見を持っています。
実質的に、クレジットカードは短いサイクルで借入・返済を繰り返す借金と同じです。
分割払いやリボ払いでクレジット決済を利用すると金利・手数料が発生するので、基本的な仕組みはやはり借金と同じと言えるでしょう(1回払い・2回払いは金利・手数料ゼロ)。
それでもクレジットカードが普及しているのはメリットが多いから
「クレジットカードは借金とほぼ同じ」なのは確かですが、借金と明らかに違うのはクレジット決済を利用すると非常に多くのメリットを得られることです。
では、現金派とクレジットカード派ではお得度がどれくらい違うのか?実際にシミュレーションしてみました。
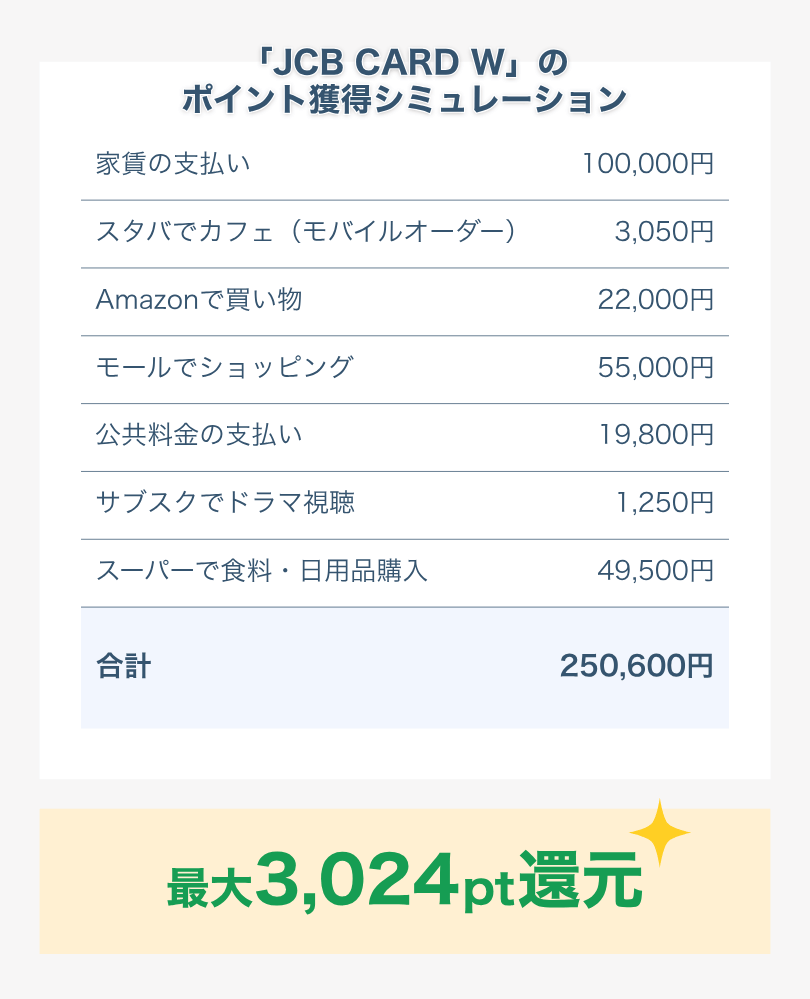
※ スタバ(モバイルオーダー)・サブスク料金:10.5%還元、その他:1.0%還元
上記のシミュレーションではさまざまな支払いにクレジットカードを使用すると、現金払いよりも3,024円相当お得になります。
年間にすると3万円以上、10年間なら30万円以上もお得です。
この他にも、旅行中の怪我・病気を補償してくれる旅行保険や、購入した商品の破損・盗難を補償してくれるショッピング保険。さまざまな施設を割引料金で利用できる優待サービスなど、クレジットカードにはいくつもの特典が付帯しています。
そうした特典でお得な生活を送れることがクレジットカードを保有する最大のメリットであり、クレジット決済が広く普及している理由です(日本のクレジットカード保有率は85%、JCB調べ)。
編集部の「初めてのクレジットカード体験記」
私がクレジットカードを初めて手にしたのは33歳のときでした。それまでは圧倒的な現金派で、クレジットカードを持つのは漠然と怖いイメージがあったんです。オンラインショップをよく利用していましたが、もちろん銀行振込や代引き(代金引換)でいつも商品を購入していました。
でもあるとき、「クレジットカードなら銀行振込や代引きの手数料がかからない」ということに気づき、それまで当たり前に支払っていた手数料が無駄な消費と感じるようになりました。そこからクレジットカードを申し込むまでは早かったですね。
インターネットでクレジットカードのことをある程度調べると、リスクもあるけどメリットの方が多いことを知りました。特に、普段利用しているオンラインショップで3.0%ポイント還元を受けられる特典が刺さりましたね。「手数料がかからない上に3.0%ポイント還元(実質3.0%OFFで商品を購入できる)なんてクレジットカードお得過ぎ」って。
クレジットカードが手元に届いたら、すぐにオンラインショップで使ってみました。初めて使うときは結構緊張しましたが、決済のスムーズさに感動しましたね。なおかつポイントまでもらえるので、嬉しいことしかありません。余談ですけど、社会人になってからすぐクレジットカードを作っていたら33歳までに数十万ポイントはもらえてたみたいです。
でも、それからもオンラインショップ以外でクレジットカードを使うことには抵抗がありました。やっぱり借金みたいで怖い部分はあるし、「クレジットカードを使うのはオンラインショップだけにしよう」って決めてたので。それが変わるのも時間の問題でしたけど。
今ではほぼすべての支払いにクレジットカードを使ってます。手元に現金がなくても買い物ができるので使い過ぎのリスクはありますが、自分自身で管理すればいいので、怖い気持ちはもうないですね。むしろ貯まったポイントで自分や家族に何かを購入したり、施設割引の優待サービスをフル活用したり、クレジットカードライフを楽しんでます。
そんな私がクレカ初心者に言えることは「まず使って実感してみてほしい」です。年会費無料のクレジットカードがたくさんありますし、むしろそうしたカードの方がポイント還元率が高かったりしますよね。使ってみて「自分に合わないな」と思えばやめればいいし、保有コストがかからないので、何かあったとき(現金が入った財布を失くしたなど)の対策にもなりますよ。
クレジットカードの「締め日」と「支払い日」
クレジットカードの支払いサイクルは、「締め日」と「支払い日」で決まります。
まず「締め日」とは、1ヶ月間のクレジット利用代金を合算して締め切る日のことです。
たとえば毎月15日締めのクレジットカードは、前月16日〜当月15日の間に利用したクレジット利用代金の合計を次の「支払い日」で支払います。
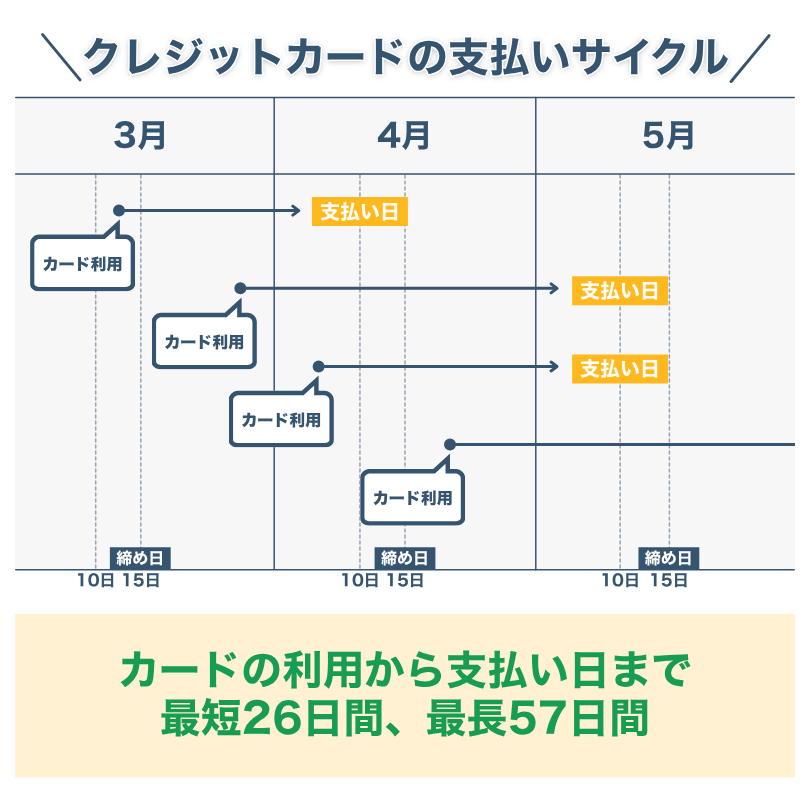
カード会社によって「締め日」と「支払い日」が異なるので、クレジットカードを申し込む前に事前にチェックしておくのがおすすめです。
\主なカード会社の「締め日」と「支払い日」/
| カード会社 | 締め日 | 支払い日 |
| JCB | 毎月15日 | 翌月10日 |
| アメリカン・エキスプレス® | 毎月1日前後 毎月5日前後 毎月20日前後 | 同月21日 同月26日 翌月10日 |
| 三井住友カード | 毎月15日 毎月末日 | 翌月10日 翌月26日 |
| 三菱UFJカード | 毎月15日 | 翌月10日 |
| セゾンカード | 毎月10日 | 毎月4日 |
| エポスカード | 毎月4日 毎月27日 | 翌月4日 翌月27日 |
| 楽天カード | 毎月月末 | 翌月27日 |
| イオンカード | 毎月10日 | 翌月2日 |
「クレジット利用代金の支払い日は給料日直後がいい」と考えている人は、給料日直後に支払い日が設定されているクレジットカードを選ぶのもいいでしょう。
しかしそれではクレジットカード選びの選択肢が少なくなってしまうので、基本的にはカードのポイント還元率や優待サービスなどの特典内容を基準に決めるのがおすすめです。
クレジットカードには「カテゴリ」と「ランク」がある
クレジットカードには「7つのカテゴリ」と「4つのランク」があります。
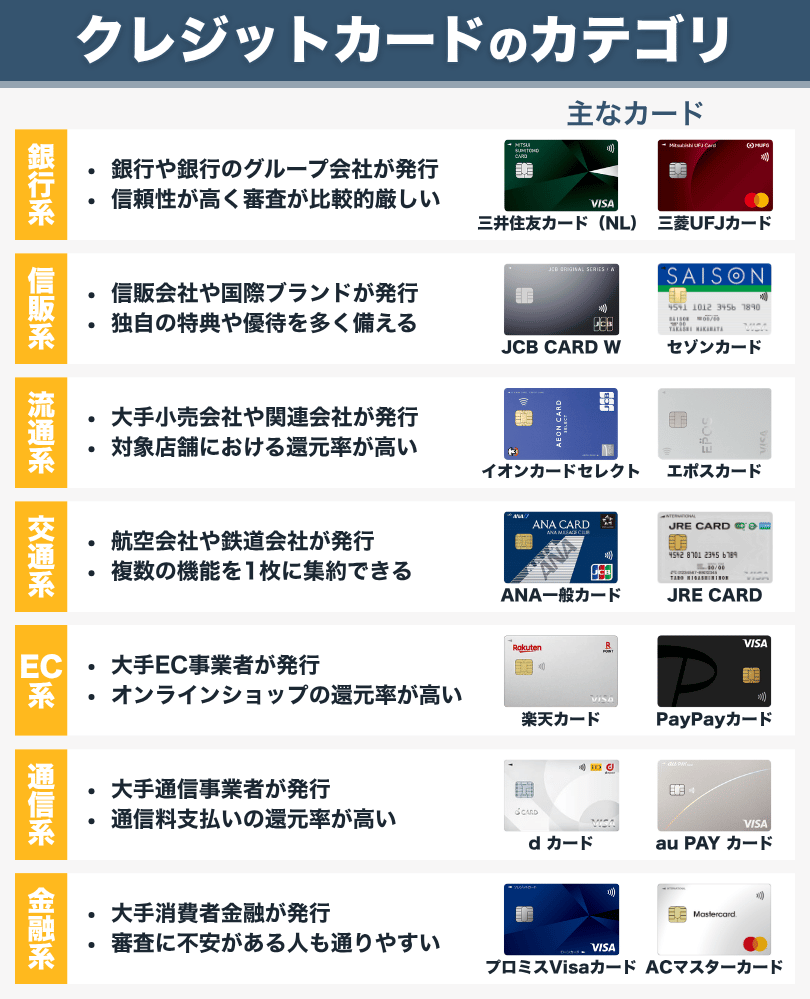
ランクやステータスが高いクレジットカードほど保有コスト(年会費)が上がりますが、年会費相当分を超える特典を提供しています。
ただし、クレジットカードの特典を活用しきれなければ年会費は無用のコストになってしまうので注意してください。
年会費無料のクレジットカードの中にも、ポイント還元率が高く特典が充実しているものがあるので、クレカ初心者は初めての1枚としてそうしたカードを選ぶのがおすすめです。
補足:「プロパーカード」と「提携カード」の違い
クレジットカードには前述したカテゴリとランクの他に、「プロパーカード」と「提携カード」という分類があります。
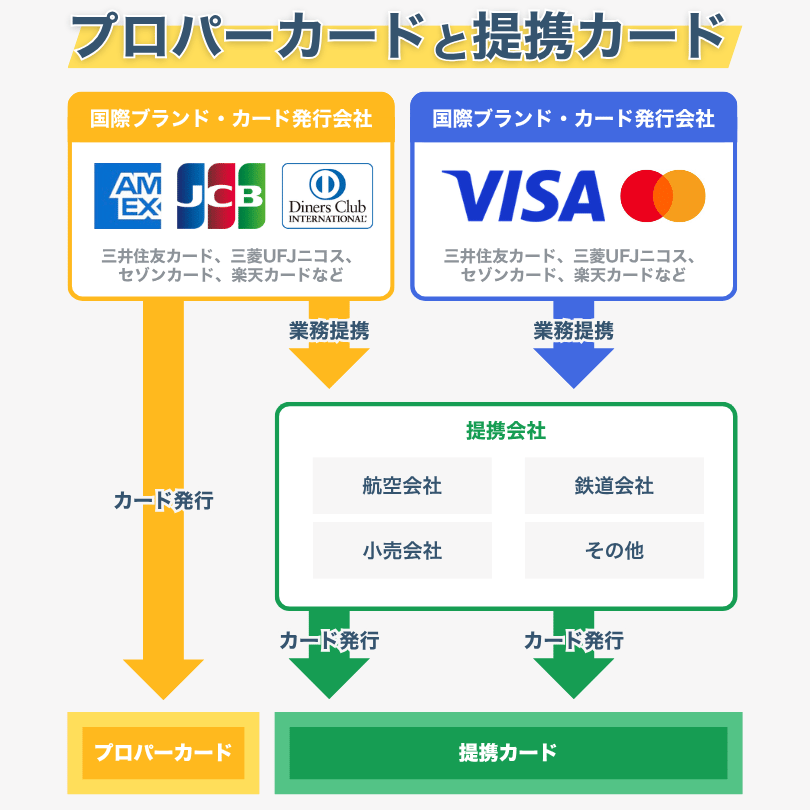
プロパーカードとは、国際ブランドやカード会社が独自に発行しているクレジットカードのことです。
国際ブランドでプロパーカードを発行しているのはJCB、アメリカン・エキスプレス®、ダイナースクラブ。カード会社としては三井住友カード、三菱UFJニコス、セゾンカード、エポスカード、楽天カードなどがプロパーカードを発行しています。
プロパーカードは発行元独自の特典が充実しているのが特徴で、ステータスが高いクレジットカードも多くあります。
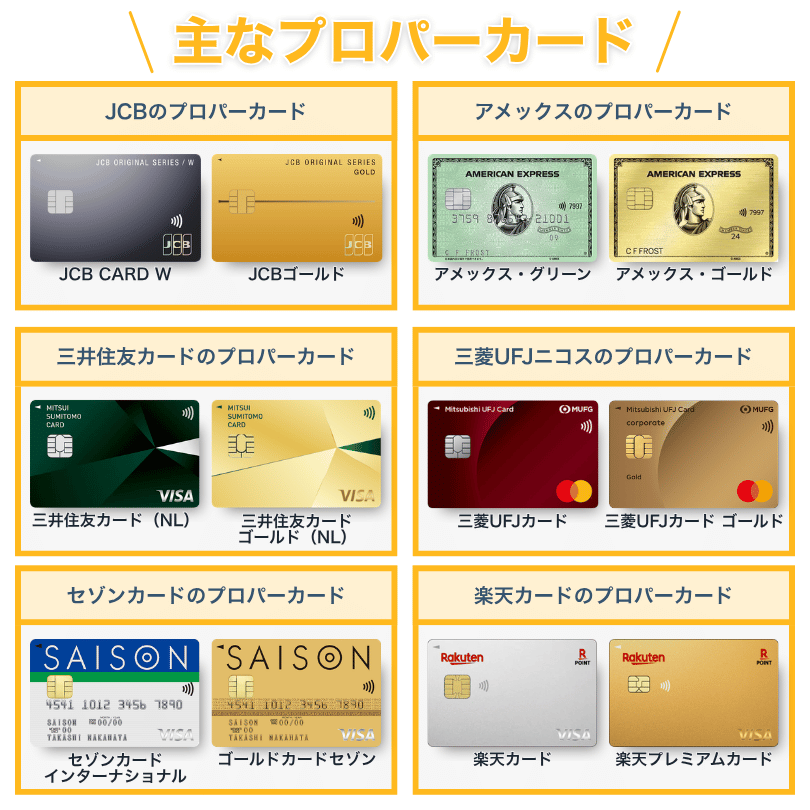
※プロパー(Proper)は日本語で「正当な」「相応しい」という意味の形容詞です。
一方の提携カードとは、国際ブランドやカード会社が他の会社と提携し発行しているクレジットカードのことです(例:JCBとANA(全日空)、三井住友カードとJR東海)。
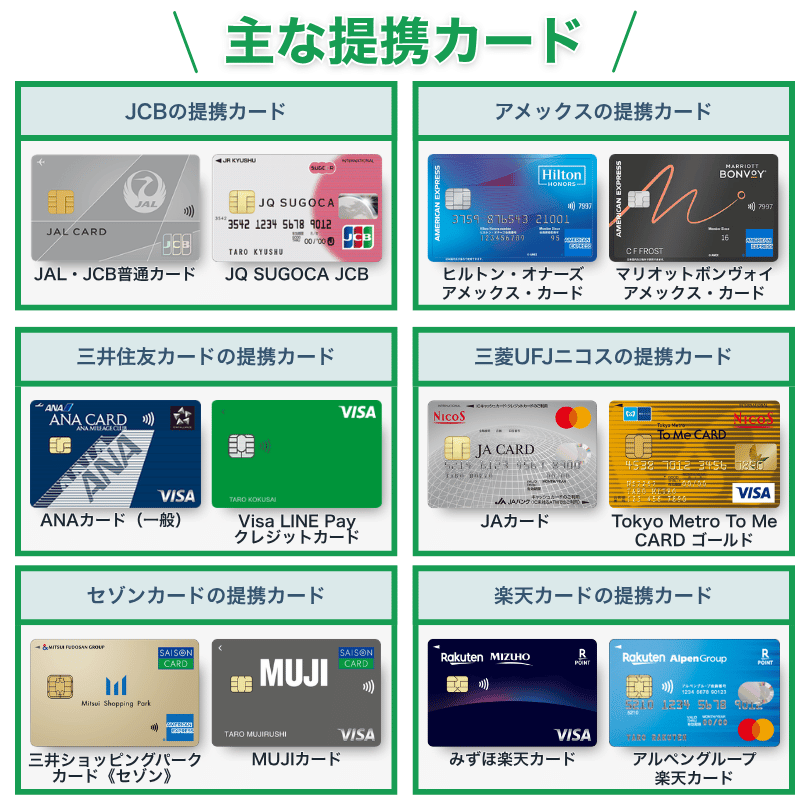
提携カードは、提携先会社のサービスにかかわる特典が付帯しているのが特徴です。
たとえば「ANA JCB 一般カード」を支払いに使うと、JCBのポイントではなくANAマイルがもらえます。
また、新規入会時・継続時に3,000マイル獲得でき、ANA航空機の搭乗でもらえるフライトマイルが10%増加します。
以上のように、クレジットカードには「プロパーカード」と「提携カード」という分類があります。
ただし実際のクレジットカード選びでは、「プロパーカードがいいか?提携カードがいいか?」を意識する必要はありません。
「自分のライフスタイルに合っているか?自分にとって一番お得か?」を基準に考えるのが大切なので、ここで解説したことは補足知識にとどめておいてください。
そもそもクレジットカードを保有するメリットとは?
クレジットカードがないと買い物ができないわけではなく、現金さえあればどんな商品も購入できます。
また、オンラインショップでは銀行振込や代引き、コンビニ払いといった決済手段があり、サブスクサービスもクレジットカードなしで利用可能です(AmazonギフトカードでAmazonプライム会費を支払うなど)。
そうした中で、クレジットカードを保有するメリットはどこにあるのでしょうか?
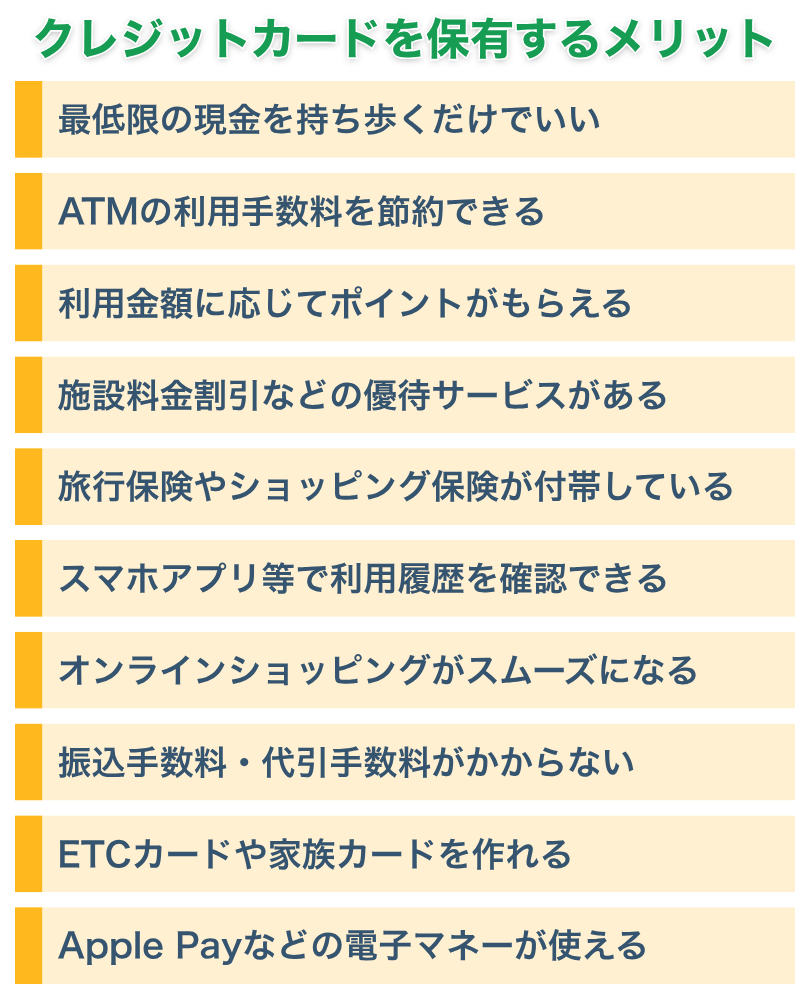
クレジットカードを保有するメリットから総合的に言えるのは、「現金払いやその他の決済手段よりも圧倒的にお得な生活を送れる」ことです。
現金や銀行振込などによる支払いでは、当然ながら支払いに応じたポイントをもらうことはできません。施設料金割引などの優待サービスもなく、旅行保険などの保険サービスは保険料を支払って個別に加入しなければいけません。
クレジットカードを保有していると、支払いに応じたポイントをもらえるだけでなく優待サービスでお得に施設を利用できたり、保険料を払わずに各種保険サービスを使えたりします。
また、オンラインショップの買い物では振込手数料・代引手数料がかかりますが、クレジット決済なら手数料ゼロで買い物を楽しめます(カード手数料は加盟店が負担)。
このように、現金払いやその他の決済手段よりも圧倒的にお得な生活を送れることこそ、クレジットカードを保有する最大のメリットです。
クレジットカードのデメリットは「使い過ぎる可能性がある」こと
現金払いやその他の決済手段と比べて多くのメリットを持つクレジットカードですが、「使い過ぎる可能性がある」というデメリットもあります。
クレジットカードには利用可能枠が決められていて、その範囲内であればいくらでも買い物ができます。
そのため、クレジットカードの使い過ぎには注意しなければいけません。
たとえば利用可能枠100万円のクレジットカードで枠いっぱいにクレジット決済を利用すると、次の支払い日に100万円を一括で支払わなければいけません。
「クレジットカードを使い過ぎてクレジット利用代金を支払えない」となると、支払えない分には遅延損害金が加算され、それに加えて信用情報に傷をつけてしまう可能性があります。
このように使い過ぎによる支払い遅延、それに伴う遅延損害金の発生、信用情報に傷をつけてしまう可能性があることが、クレジットカードを保有するデメリットです。
クレジットカードを使った支払いでもらえるポイントについて
今日ではほとんどのクレジットカードにおいて、「クレジット決済金額×0.5〜1.0%」のポイントやマイルをもらうことができます。
「なぜポイントをもらえるの?」「ポイントにはどんな種類があるの?」など、クレジットカードのポイントについて疑問を持っている人も多いと思うので、ここで解説します。
ポイントプログラムはカード会社のユーザー獲得戦略の一環
クレジット決済に応じてポイントがもらえる仕組み(ポイントプログラム)は、カード会社がユーザーを獲得・維持するための戦略の一つです。
実際に多くの人が、「ポイントを一番多くもらえるのはどのクレジットカードか?」を基準にカードを選んでいます。
2000年代から支払いに応じてポイントがもらえるクレジットカードが当たり前になり、ポイントプログラムを取り入れたユーザー獲得競争は次第に激しくなりました。
その結果、現在ではクレジット決済金額に対して1.0%以上の還元率でポイントをもらえるクレジットカードも多く、対象の店舗・サービスでポイント還元率が10〜30倍になるカードも存在します。
ちなみにカード会社は加盟店(店舗・サービス)から2.5〜3.5%の加盟店手数料を徴収しているので、その一部をポイントとしてユーザーに還元しています。
ポイントプログラムはカード会社・クレジットカードによって異なる
クレジットカードを使ってもらえるポイントはすべて同じではなく、カード会社によって提供しているポイントプログラムが異なります。
カード会社ごとのポイントプログラム
- JCB:J-POINT
- アメリカン・エキスプレス®:メンバーズシップ・リワード
- セゾンカード:永久不滅ポイント
- 三井住友カード:Vポイント
- 三菱UFJニコス:グローバルポイント
- 楽天カード:楽天ポイント
JCBが発行しているクレジットカードを使ってもらえるのは「J-POINT」、三井住友カードが発行しているクレジットカードを使ってもらえるのは「Vポイント」です。
ただし、提携カードの場合は提携先会社独自のポイントプログラムを提供している場合があります。
たとえば、JCBが東京ディズニーリゾート®と提携・発行している「ディズニー★JCBカード」を使ってもらえるのは「ディズニーポイント」です。
このように、同じカード会社でもクレジットカードによってポイントプログラムが異なる場合もあります。
気になっているクレジットカードがある人は、「そのポイントプログラムは自分に合ったものか?」を考えてみてください。
ポイントの使い道はポイントプログラムによって異なる
「クレジットカードを使った支払いに応じてポイントがもらえる」ことは、ほとんどのクレジットカードで共通しています。
一方、ポイントの使い道についてはポイントプログラムごとに異なるので、使い道を事前にチェックしておく必要があります。
簡単かつ一般的なポイントの使い方は、ポイントプログラムの加盟店において1ポイント=1円としてポイントを買い物・利用代金に充てることです。
たとえば「楽天カード」を使って貯まった楽天ポイントは、楽天市場にて1ポイント=1円として使えます。
また、楽天ポイント加盟店(ファミリーマートやジュンク堂書店など850店舗以上)では、楽天ペイ(楽天のスマホ決済サービス)を使って1ポイント=1円として買い物・利用代金に充てることができます。
このようなポイントの使い道からクレジットカードを選ぶ場合は、日頃から利用している店舗・サービスで使いやすいかどうかを重点的にチェックしてみてください。
クレジットカードのポイントには有効期限がある
クレジットカードを使った支払いでもらえるポイントにはほとんどの場合、有効期限があります。
\主なポイントプログラムごとの有効期限/
| ポイントプログラム | カード会社 | 有効期限 |
| J-POINT | JCB | 一般:獲得月から2年後の15日まで ゴールド:獲得月から3年後の15日まで プラチナ:獲得月から5年後の15日まで |
| メンバーシップ・リワード® | アメリカン・エキスプレス® | 獲得年から2年後のプログラム年度終了日※1 |
| 永久不滅ポイント | セゾンカード | 有効期限なし |
| Vポイント | 三井住友カード | ポイントの最終変動日から1年間※2 |
| グローバルポイント | 三菱UFJニコス | 一般・ゴールド:獲得月から2年間 プラチナ:獲得月から3年間 |
| 楽天ポイント | 楽天カード | ポイントを最後に獲得した月から1年間※3※4 |
※1 ゴールド・プリファード・カードなど一部有効期限なしのカードあり
※2 ポイントの変動が継続的にあれば実質無期限
※3 ポイントを継続的に獲得すれば実質無期限
※4 期間限定ポイントはポイントの獲得にかかわらず有効期限がある
「J-POINT(JCB)」や「グローバルポイント(三菱UFJニコス)」の場合、ポイントの獲得月ごとに有効期限が決められています。
たとえば「JCB CARD W」を使って2027年1月に獲得したポイントは、2029年1月15日に有効期限を迎えます。
獲得したポイントを使わないまま有効期限が過ぎてしまうと、そのポイントは完全に失効されてしまうので、その前に失効対象になっているポイントを使い切る必要があります。
一方で、ポイントの有効期限がないポイントプログラムや、クレジットカードを使い続けることで実質無期限になるポイントプログラムもあります。
たとえば、三井住友カードのポイントプログラムである「Vポイント」は、「ポイントをもらう・使う・交換する」のいずれかを行うことで、有効期限が更新され続けます。
楽天カードの「楽天ポイント」の場合は、ポイントを最後に獲得した月から1年間が有効期限なので、カードを使い続ける限りポイントは実質無期限です。
セゾンカード各種でもらえる「永久不滅ポイント」にいたっては、その名の通り、ポイントの有効期限がありません。
「ポイント管理が面倒」「ポイントを失効するかもしれない」という心配がある人は、ポイントの有効期限がないまたは実質無期限のクレジットカードを選ぶといいでしょう。
クレジットカードに付帯している保険サービス
クレジットカードの中には保険サービスが付帯しているものがあります。
カード会社が保険サービスを付帯する理由は、クレジットカードの付加価値を高め、魅力を感じてもらい、ユーザーの獲得・維持を達成するためです。
そのためユーザーは、保険料を支払うことなくクレジットカードに付帯している保険サービスを使い、怪我・病気などの有事に備えることができます。
クレジットカードに付帯している保険サービスは主に以下のようなものです。
\クレジットカードの主な保険サービス/
| 保険 | 主な補償内容 | 補償額 |
| 海外旅行保険 | 海外旅行時の事故等による死亡・後遺障害、怪我・病気による入院・手術・通院などが補償される。 | 最高1,000万〜1億円 |
| 国内旅行保険 | 国内旅行時の事故等による死亡・後遺障害、怪我による入院・手術・通院などが補償される。 | 最高1,000万〜1億円 |
| ショッピング保険 | 当該クレジットカードを使って購入した商品の破損・盗難が補償される。 | 年間50〜500万円 |
| ゴルフ保険※ | ゴルフの競技中・練習中に起きた事故により他者の生命・身体を害したときや、他者のものを壊したときに補償される。 | 年間10〜30万円 |
| 賠償責任保険※ | 日常生活におけるトラブルで怪我をしたとき、他者に怪我をさせたとき、他者のものを壊したときに補償される。 | 最高10〜30万円 |
| スマホ保険※ | 当該クレジットカードでスマホ通信料を支払うと、ディスプレイの破損や、火災・水漏れにより修理が必要になったときに補償される。 | 年間3〜5万円 |
※ゴールドクラス以上のクレジットカードに付帯されていることが多い
海外旅行保険は付帯してるのが当たり前?
最近のクレジットカードは、年会費無料のものでも海外旅行保険が付帯していることが多いです。
旅行先での事故などによる死亡・後遺障害、怪我・病気による入院・手術・通院といった費用を補償してくれます。
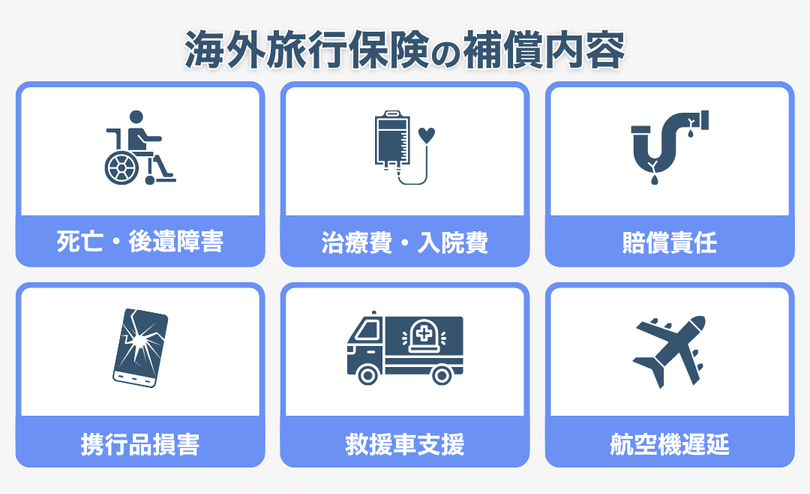
「安心して海外旅行を楽しみたい」という人は、海外旅行保険が付帯しているクレジットカードを選びましょう。
保険サービスの「利用付帯」と「自動付帯」の違い
クレジットカードに付帯している保険サービスは、「自動付帯」と「利用付帯」という2つの付帯方式があります。
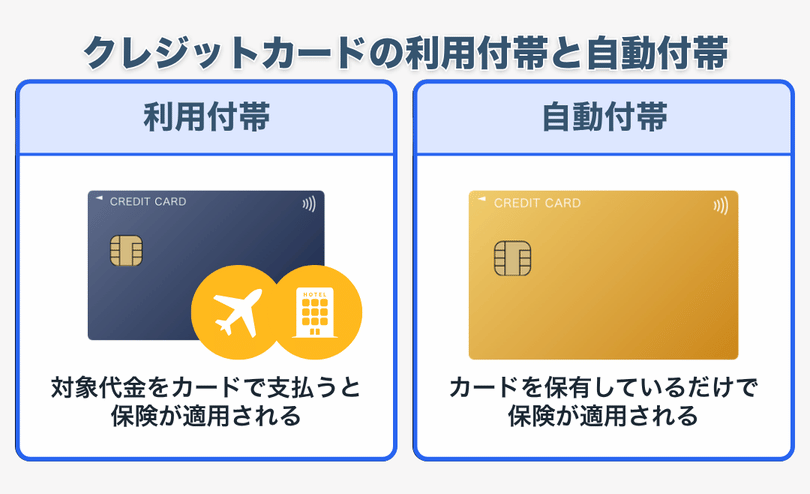
利用付帯の保険サービスの場合、保険を適用するには当該クレジットカードで所定の料金を支払う必要があります。たとえば利用付帯の海外旅行保険なら、渡航費やツアー料金、宿泊料を当該クレジットカードで支払うと保険が適用されます。
一方、自動付帯の保険サービスは当該クレジットカードを付帯しているだけで保険が適用されます。「所定の支払いを行う」といった適用条件がないので、生活の中に自然と保険を取り入れられるのが自動付帯のメリットです。
ただし最近のクレジットカード業界では、保険サービスの自動付帯を廃止する動きが活発になっています。
クレジットカードの保険サービスをめぐる近年の動き
- JCBカード:2023年4月より全カードの海外・国内旅行保険が利用付帯に
- エポスカード:2023年10月より全カードの海外旅行保険が利用付帯に
- セゾンカード:2025年8月に一部のカードで海外・国内旅行保険が廃止
このように、多くのクレジットカードで自動付帯が廃止されています。
ただし、海外・国内旅行時には渡航費や宿泊料などの決済が必ずあり、これらの支払いにクレジットカードを使うだけで保険が適用されるので、自動付帯が廃止されるからといって困ることはほぼないと考えられます。
ポイントプログラム・保険以外にもさまざまな特典がある
クレジットカードに付帯している特典は、ポイントプログラムや保険サービス以外にもさまざまなものがあります。
\クレジットカードに付帯している主な特典/
| 特典 | 特典の内容 | 付帯しているカード |
| ポイントプログラム | ・クレジット決済金額×0.5〜1.0%のポイントがもらえる ・対象の店舗・サービスで使うとポイント還元率がアップ | 一般クラス以上 |
| 継続時ボーナス | ・クレジットカードを更新するとポイントやマイルなどがもらえる | |
| 海外・国内旅行保険 | ・旅行時の死亡・後遺障害、怪我・病気にかかる費用を補償してくれる | |
| ショッピング保険 | ・クレジットカードで購入した商品の破損・盗難を補償してくれる | |
| 優待サービス | ・対象の施設・サービスの利用料金が割引される | |
| 空港ラウンジ優待 | ・国内主要空港のラウンジを無料で利用できる ・プライオリティ・パスの年会費$99〜469ドルが無料 | ゴールドクラス以上 |
| グルメ優待 | ・所定のコースメニューが1名分無料になる(2名以上予約時) ・レストランで使えるお得なクーポン・クレジットがもらえる | プラチナクラス以上 |
| 旅行優待 | ・航空券予約やホテルで使えるクレジットがもらえる ・海外旅行時の手荷物配送を1個無料で利用できる | |
| ゴルフ優待 | ・名門ゴルフ場の人気コースを会員価格でラウンドできる | |
| コンシェルジュサービス | ・航空券・ホテルの予約、レストランの予約、チケットの手配、フラワーギフトの手配などを代行してくれるコンシェルジュが無料で利用できる |
どういった特典を求めているかで、選ぶべきクレジットカードが自然と絞られます。
たとえば、「空港ラウンジ優待以下の特典は求めてない」「ポイントだけもらえればいい」といった人は、一般クラスのクレジットカードで十分にお得感を味わうことができます。
自分にとって必要・不要な特典を考え、最適なクレジットカード選びの土台を作りましょう。
クレジットカードの利用可能枠について
クレジットカードを使った決済は無制限に行えるわけではなく、ほとんどの場合「利用可能枠」が決められています。
利用可能枠とは、「あなたはこの金額までクレジット決済を使っていいですよ」とカード会社が定める上限のことです。
仮に利用可能枠が10万円で、累計9万円のクレジット決済を使っているとしましょう。次にクレジット決済を使うときは、1万円を超える商品を買うことはできません。
クレジットカードの利用可能枠は、ユーザーの収入や信用度、カードの利用実績などを考慮して個別に決められています。
また、クレジットカードそのものにも最大の利用可能枠があり、一般クラスのカードの最大利用可能枠は100万円と定められていることが多いです。
ランクごとの最大の利用可能枠(目安)
- 一般カード:最大100万円
- ゴールドカード:最大300万円
- プラチナカード:最大1,000万円
- ブラックカード:無制限またはユーザーごとの個別設定
※実際の利用可能枠はユーザーごとに設定されるため、最大値にならない場合もある
クレジット利用代金の支払いで利用可能枠は回復する
クレジットカードの利用可能枠は、クレジット利用代金の支払いを行うことで回復します。
たとえば、利用可能枠が100万円で現在50万円のクレジット決済を使っている場合、残枠は50万です。
残枠を使わないまま締め日を迎えると、次の支払い日には50万円のクレジット利用代金を支払うことになります。
この支払いが完了すると、利用可能枠の残枠は100万円に回復します。
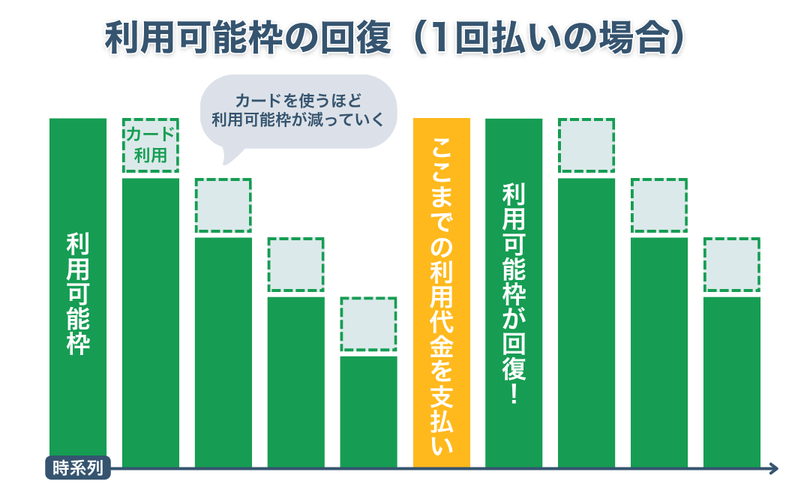
つまりクレジットカードの利用可能枠は、「毎月使えるクレジット決済金額の上限」と解釈しておくといいでしょう。
ただし、分割払いやボーナス払いを使うとクレジット利用代金の支払いが分散されるので、利用可能枠の回復が遅くなる点に注意してください。
たとえば、利用可能枠が100万円で50万円の商品を2回払いで購入した場合、次回・次々回の支払い日に25万円ずつ支払います。
すると次回の支払い日には25万円の利用可能枠が回復し、次々回の支払い日にまた25万円の利用可能枠が回復します。
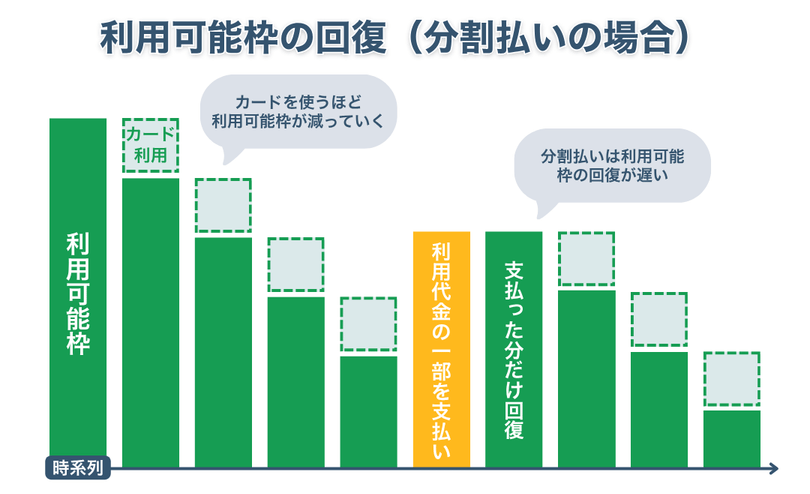
このように、分割払いなど1回払い以外の方法でクレジット決済を使うと、利用可能枠の管理が少し複雑になることを覚えておいてください。
「ショッピング枠」と「キャッシング枠」の違い
クレジットカードの利用可能枠には、「ショッピング枠」と「キャッシング枠」という2種類の枠があります。
ショッピング枠とは、商品購入時・サービス利用時の決済に使える枠のことです。ショッピング枠は利用可能枠と同額に設定されているので、「利用可能枠=ショッピング枠」と考えて差し支えありません。
一方、キャッシング枠とはクレジットカードのキャッシングを利用している人に適用される枠であり、ショッピング枠とは個別に設定される「キャッシングが使える上限額」のことです。
キャッシング枠は利用可能枠よりも少なく設定されるので一般的であり、「利用可能枠=ショッピング枠+キャッシング枠」になります。
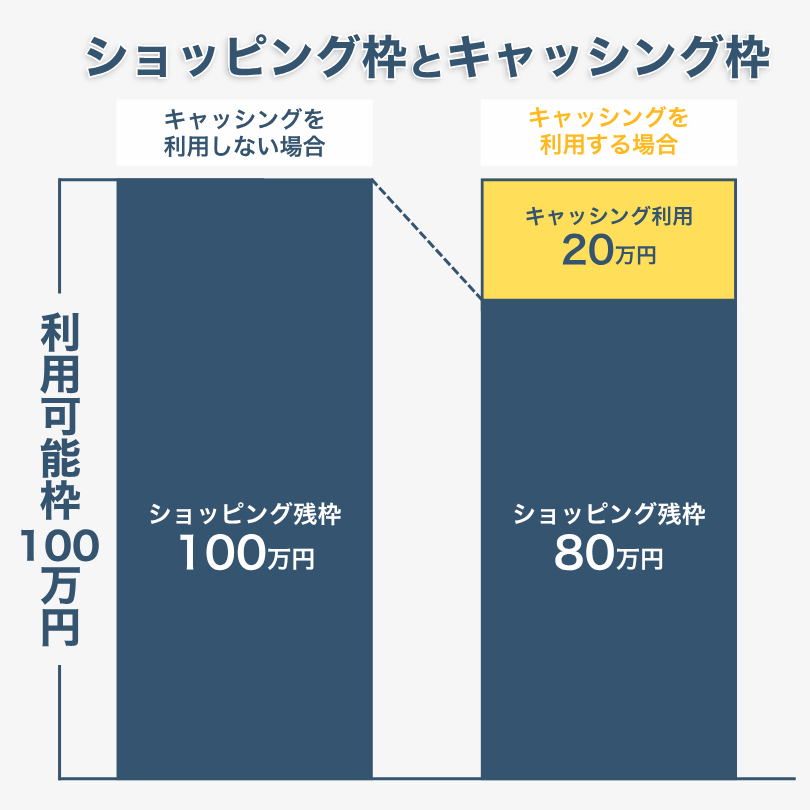
たとえば、利用可能枠(=ショッピング枠)が100万円でキャッシング枠が20万円に設定されている場合、20万円分のキャッシングを利用するとショッピング枠の残枠は80万円となります。
ただし、キャッシング枠が設定されていてもキャッシングを利用していない場合、利用可能枠の最大である100万円までクレジット決済を使えます(利用可能枠がゼロになるとキャッシングは使えない)。
このように、クレジットカードのキャッシングを有効にすると利用可能枠が少し複雑になるので、クレジット決済の残枠管理を徹底しなければいけません。
※キャッシングを有効にしていない人はキャッシング枠が設定されないため「利用可能枠=ショッピング枠」とシンプルに考えてOK
クレジットカードのキャッシングとは?
先ほど登場した「キャッシング」というサービスについて解説します。
クレジットカードのキャッシングとは、カード会社が提供している借入サービスのことです。
クレジットカードのキャッシングを有効にすると、カード会社が定めたキャッシング枠の範囲で現金を借り入れられるようになります。
全国の銀行・コンビニATMから現金をすぐに引き出せるので、急な出費が発生したときに便利なサービスです。
キャッシングには金利がかかる
クレジットカードのキャッシングは借入サービスなので、通常のローンと同じように金利がかかります。
金利とは利息(カード会社に支払う利用手数料)を計算するための利率であり、ほとんどのクレジットカードでキャッシング金利は「18.0%」に設定されています。
キャッシングの利息は、「利用日の翌日から支払い日までの日数」で計算します。
たとえば「JCB CARD W(締め日毎月15日・支払い日翌月10日)」のキャッシングを使って1月1日に1万円を引き出す場合、1月2日〜2月10日までの利息を上乗せした金額を支払う必要があります。
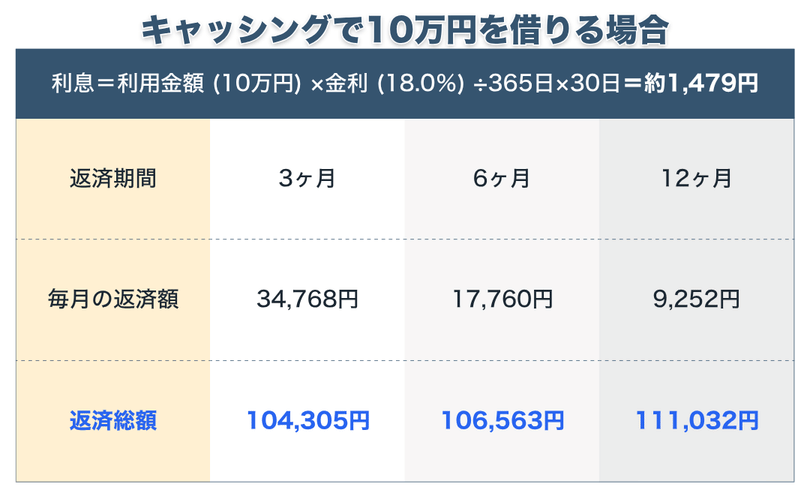
先ほどの例で計算すると、「1万円×18.0%÷365日×40日=197円」となり、利息を合わせて10,197円を翌月10日に支払います。
キャッシングの利息は「利用日の翌日から支払い日までの日数」で計算するので、最大57日分・最小26日分の利息が発生します。
利息を最小限に抑えたい場合はクレジットカードの締め日当日にキャッシングを利用しましょう。
クレジットカードとデビットカードの違いを解説
「カードを使ったキャッシュレス決済」といえばクレジットカードや交通系ICカード(Suicaなど)が一般的ですが、最近では「デビットカード」を使用する人も増えています。
デビットカードは、「利用代金が銀行口座から即時引き落とされるキャッシュレス決済」のことです。
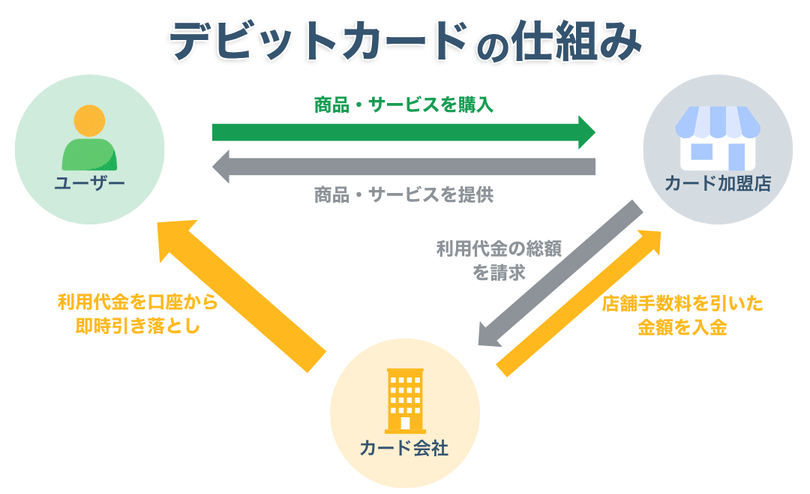
デビットカードは銀行口座の残高が最大利用可能枠なので、残高によってはクレジットカードよりも幅広くキャッシュレス決済を使えるのが大きなメリットです。
また、利用代金が銀行口座から即時引き落とされるので、手持ちの現金(預金)以上に使い過ぎてしまうことがありません。
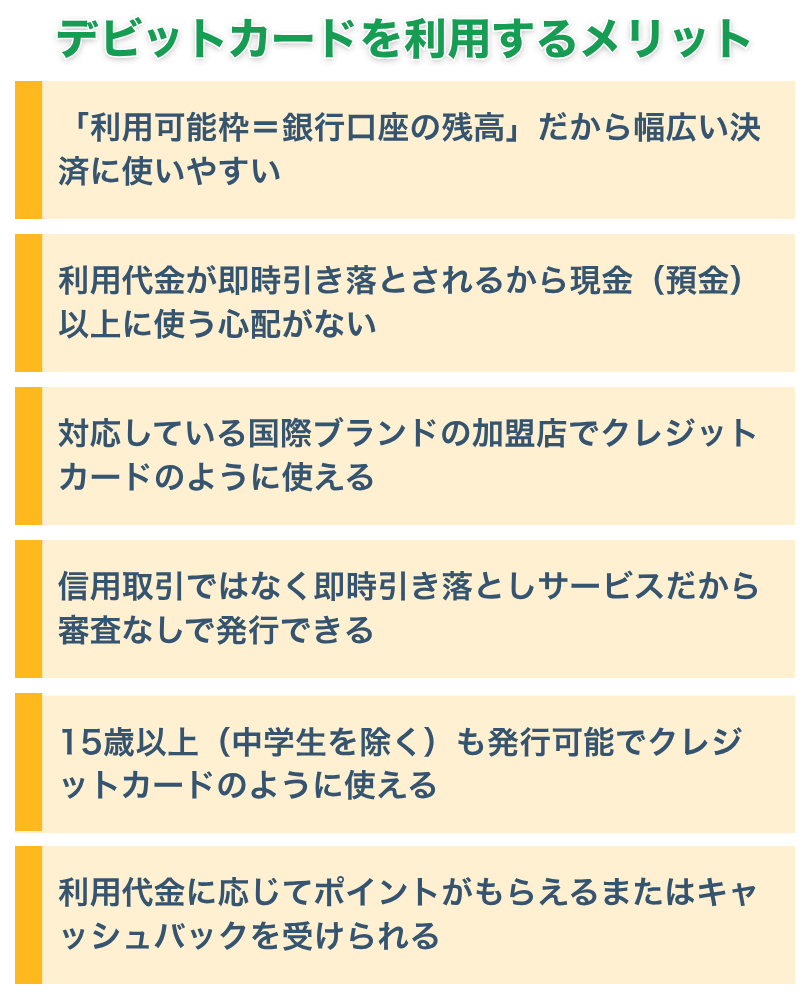
クレジットカードと同じように現金を持ち歩く必要がなく、しかし現金と同じ感覚で使えることから、ユーザーが年々増えているキャッシュレス決済です。
日本ではクレジットカード派が圧倒的多数
クレジットカードにはないメリットを持つデビットカードですが、日本ではクレジットカード派が圧倒的多数です。
経済産業省が発表した「キャッシュレス決済比率」によれば、キャッシュレス決済全体のうちクレジットカードを使った決済は82.7%を占め、デビットカードを使った決済は3.4%となっています。
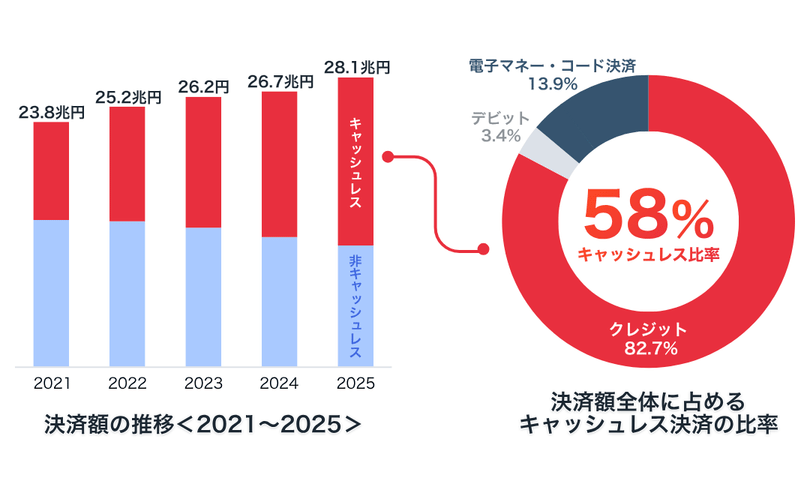
日本は諸外国と比べると経済全体のキャッシュレス決済比率が低く、現金派の人がまだまだ多い国です。
にもかかわらず、現金感覚で使えるデビットカードが普及しないのは「社会的にデビットカードを導入するタイミングが遅過ぎた」というのが最たる理由と考えられています。
2011年から2016年まで海外在住経験のある編集部員によると、当時すでにデビットカードは広く普及していたといいます。
銀行が発行するキャッシュカードにデビット決済機能が付帯しているのが当たり前であり、デビット決済の使用が日常に溶け込んでいたようです。
日本の各銀行がデビットカードを導入し始めたのは2015年頃、本格的に力を入れ始めたのが日銀のマイナス金利政策が終了した2024年頃です。
それまでに、日本のキャッシュレス決済界はクレジットカードが圧倒的地位を確立し、さらにPayPayなどのスマホQRコード決済が広く普及しました。
これらの隙間にデビットカードが入り込む余地は小さく、そのため、日本ではデビットカードの普及がなかなか進まない状況にあります。
また、クレジットカードやスマホQRコード決済に比べるとデビットカードを使用する特典がかなり少ないため、これもデビットカードが普及しづらい原因になっているでしょう。
デビットカード一体型のクレジットカードも登場
ここまでの解説で「デビットカードが気になる」という人は、デビットカード一体型のクレジットカードを検討してみてください。
たとえば三井住友カード・三井住友銀行の「Olive フレキシブルペイ」は、1枚のカードに4つの機能(クレジット決済・デビット決済・ポイント払い・キャッシュカード)が搭載されています。
基本のポイント還元率はクレジット決済もデビット決済も0.5%です。ただし、対象のコンビニ・飲食店においてクレジット決済(クレジットモード)を使用すると8.0%ポイント還元されます。
そのため「Olive フレキシブルペイ」を保有していると、ポイント還元率が0.5%の店舗・サービスではデビット決済を利用し、ポイント還元率がアップするコンビニ・飲食店ではクレジット決済を利用するという使い分けが可能です。
クレジットカードとデビットカードどちらのメリットも取り入れつつ、ポイント還元率が低いというデビットカードの弱点を補えます。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。商業施設内にある店舗などでは、一部ポイント付与の対象となりません。 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。通常のポイント分を含んだ還元率です。ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
クレジットカードの審査はどうやって行われるのか
初めてクレジットカードを発行する人にとって、「クレジットカードの審査」は気になる点のひとつでしょう。
「どうやって行われるの?」「何を審査されるの?」など不安を抱えたままでは、クレジットカードの申し込みになかなか踏み出せませんね。
それでは、クレジットカードの審査についてわかりやすく解説していきます。
クレジットカードの審査でチェックされること
クレジットカードの発行に申し込むと、申し込みフォームで入力した情報をもとにカード会社による審査が行われます。
その際にチェックされることは大きく分けて2つあります。
審査でチェックされること 信用情報 信用情報機関に記録されている過去5〜7年分の信用取引(お金の取引)にかかわる情報 属性情報 収入や職業にかかわる情報、家族構成や住居などにかかわる情報
信用情報からわかること
信用情報(クレヒス/クレジットヒストリー)とは、クレジットカードの利用・支払いや、ローンの借入・返済などにかかわる情報のことです。
日本では3つの信用情報機関がこれを管理しており、過去5〜7年分の信用情報が記録されています。
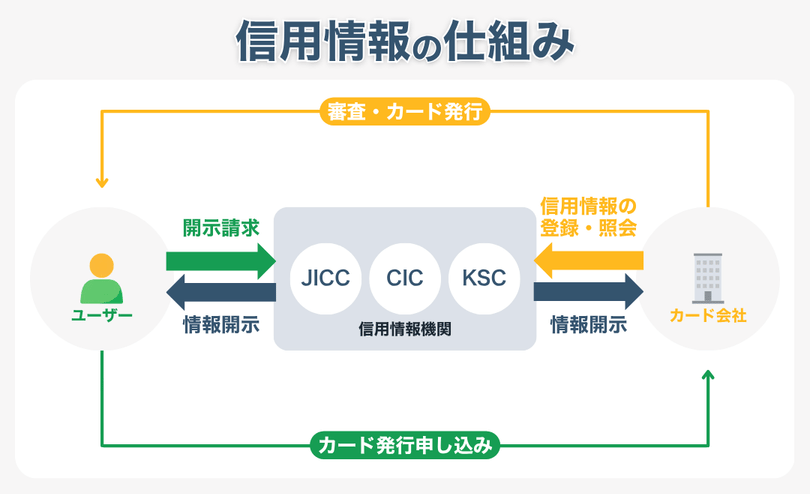
信用情報にはすべての信用取引履歴が記載されていて、カード会社は信用情報を照会することで、「この人は信用に足る人物か?」を判断しています。
つまり信用情報が良い状態ならクレジットカードの審査に通りやすく、反対に悪い状態なら審査に落ちやすくなってしまいます。
「過去に支払い・返済を延滞したことがある」「ここ5年以内に債務整理をした」といった人は、信用情報に傷がついている可能性があり、クレジットカードの審査に落ちやすい状態にあります。
属性情報からわかること
クレジットカードの発行に申し込むときには、氏名や生年月日などはもちろん、家族構成や住居の所有形態、収入額や勤務先といった情報も入力します。
こうした属性情報からカード会社は、「仕事や生活は安定しているか?」を判断しています。
仕事や生活が安定していると認められればクレジットカードの審査に通りやすく、年収の金額にかかわらずカードが発行されやすくなります。
また、「楽天カード」「イオンカード」などの流通系カードは学生や専業主婦(主夫)も審査に通る可能性があるので、「年収が低い」「無収入」という理由でクレジットカードの保有を諦める必要はありません。
クレジットカードの審査にかかる時間
クレジットカードの審査にかかる時間は数分〜数時間が一般的であり、カードによっては最短10秒で審査が完了します。
ただし、クレジットカードの発行に申し込むタイミングや審査状況によっては、審査完了まで数日かかるケースもあります。
また、ゴールドクラス以上のステータスカードでは審査に時間を要するので、審査結果が出るまで1週間以上かかる可能性も頭に入れておきましょう。
クレジットカードの審査に落ちてしまったら
クレジットカードの審査に落ちたということは、信用情報や属性情報のどちらかが基準に達していなかったことを意味します。
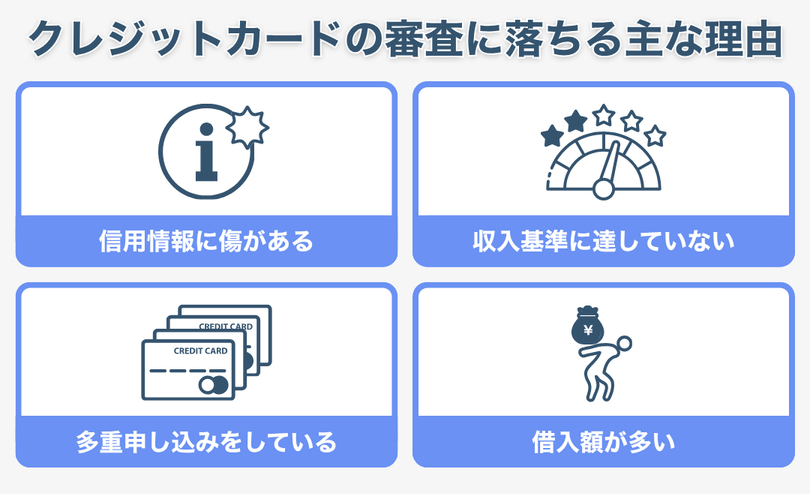
以上がクレジットカードの審査に落ちる主な理由ですが、カード会社は審査落ちの理由を開示していません。
では、クレジットカードの審査に落ちてしまったらどうすればいいのかというと、「最低6ヶ月間」は期間を開けてから再度申込んでみてください。
クレジットカードの審査に落ちると、その事実は信用情報機関に6ヶ月間保持されます。
つまり審査落ちから6ヶ月間は審査に落ちやすい状態が続くので、その間に他のクレジットカードに申し込んでも、審査落ちを無駄に増やしてしまう結果になりかねません。
クレジットカードの審査に落ちてしまったら6ヶ月間の期間を開け、再度目的のカードに申し込むようにしましょう。
どうしてもクレジット決済手段が必要な場合はデビットカードやデポジット型クレジットカードを検討しよう
「クレジットカードの審査に落ちたがクレジット決済手段がどうしても必要だ」という人も多いでしょう(人気アーティストのチケットを購入したい場合や、店舗でスマートに会計したい場合など)。
そうした人は前述したデビットカードを発行するか、「デポジット型クレジットカード」の発行を検討してみてください。
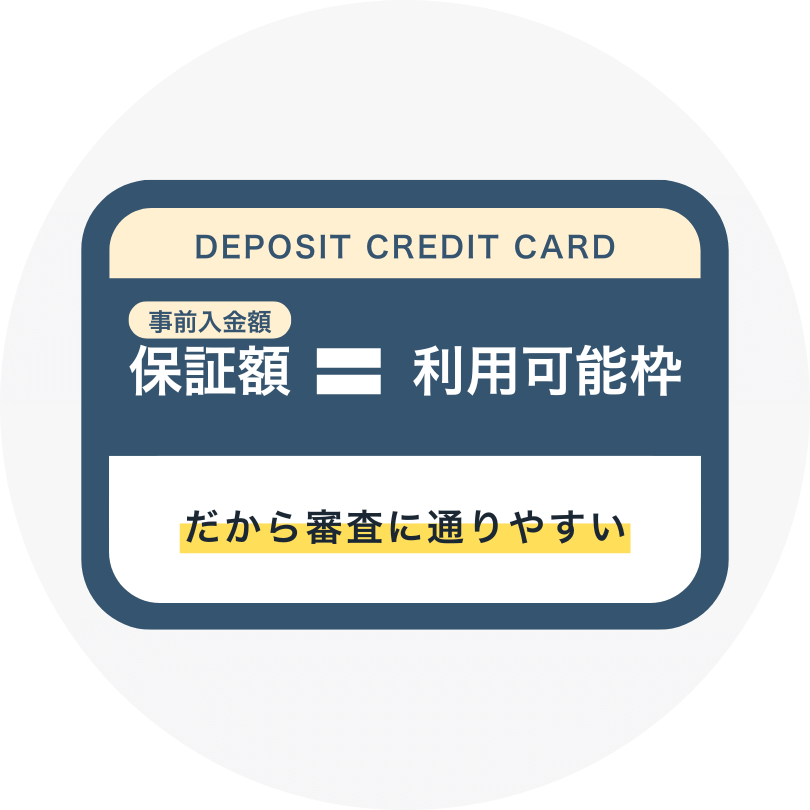
デポジット型クレジットカードは保証金(デポジット)を事前に入金する決済手段なので、審査に通りやすいのが特徴です。
通常のクレジットカードと同じようにクレジット決済を使用でき、オンラインショップで使うこともできます。
クレジットカードの支払い回数
クレジットカードを店舗で使うと、店舗スタッフに「1回払い(一括払い)でよろしいですか?」と聞かれます。
「はい」と答えれば1回払いでクレジット決済が処理され、「2回払いで」「分割で」と答えれば2回以上の分割払いにすることができます。
クレジットカードの支払い回数の種類・特徴は以下のとおりです。
支払い回数 特徴 金利 1回払い 締め日に確定したクレジット利用代金を次回の支払い日に一括で支払う なし 2回払い 締め日に確定したクレジット利用代金を次回・次々回の支払い日で2回に分けて支払う なし ボーナス払い 締め日に確定したクレジット利用代金を次回のボーナス支給月に合わせて支払う なし 分割払い 締め日に確定したクレジット利用代金を3回以上に分割して支払う あり リボ払い 締め日に確定したクレジット利用代金を月々定額で支払う あり
クレジットカードの分割払いやリボ払いを使うと、該当するクレジット利用代金に金利がかかるので注意してください。
「高額商品を購入したいが一括で支払えない」「今月は家計が苦しいが買わなければいけないものがある」という場合に限り分割払いやリボ払いを使用し、基本的には1回払い・2回払いで使用することをおすすめします。
クレジットカードは家族カードやETCカードを追加発行できる
クレジットカードの中には「家族カード」や「ETCカード」といった、追加カードを発行できるものがあります。
\クレジットカードの追加カード/
| 追加カード | 特徴 |
| 家族カード | ・カード本会員と生計を一にしている配偶者・18歳以上の子供・親が発行できる ・クレジット決済を使用できカード本会員と同じ特典を受けられる ・クレジット決済で獲得したポイントはカード本会員に集約される |
| ETCカード | ・クレジットカード1枚につき1枚発行できる ・車のETC車載器に挿入すると高速道路料金所のETCレーンを通れる ・ETC利用料金はクレジット利用代金として請求される ・通常のクレジット決済と同じようにポイントがもらえる |
| 従業員(使用者)カード | ・法人カードにおいて従業員用に追加発行できるカード ・クレジット決済で獲得したポイントは一つに集約される |
| コンパニオンカード | ・メインカードに加えて国際ブランドの異なる追加カードを発行できる ・プラチナクラス以上のステータスカードの特典として付帯していることが多い ・日本でコンパニオンカードを発行しているのはダイナースクラブのみ |
追加カードに年会費が発生するかどうかは、保有しているクレジットカードによって異なります。
家族カードの場合、本会員カードが年会費無料であれば家族カードの年会費も無料になるケースが多いです。
ETCカードはカード会社ごとに扱いが異なり、完全に年会費無料の場合もあれば、条件付き(前年度に1回以上ETCカードを使用している)で年会費無料になる場合もあります。
\主なカード会社のETCカード年会費/
| カード会社 | ETCカードの年会費 |
| JCB | 年会費無料 ※前年度にETCカードを使用していない場合は550円(税込) ※ゴールドクラス以上のJCBカードは永年無料 |
| アメリカン・エキスプレス® | 年会費無料 ※ただし発行手数料として935円(税込)がかかる |
| 三井住友カード | 年会費無料 ※前年度にETCカードを使用していない場合は550円(税込) |
| 三菱UFJカード | 年会費無料 ※ただし発行手数料として1,650円(税込)がかかる |
| セゾンカード | 年会費無料 |
| エポスカード | 年会費無料 |
| 楽天カード | 年会費550円(税込) ※楽天会員のランクがダイヤモンド以上なら年会費無料 |
クレジットカードのセキュリティと安全性
カード会社はクレジット決済システムを成立させるために、膨大かつ複雑なネットワークを使用しています。
そのためクレジットカードを申し込むにあたって、「不正利用は起きないの?」「個人情報が流出したりしない?」と不安になる気持ちもあるでしょう。
昨今ではサイバー攻撃により個人情報が流出してしまう事件が多発しているので、そうした不安を感じるのは無理もありません。
カード会社が導入しているセキュリティ対策
クレジットカードはサイバー攻撃や不正アクセスといったあらゆるセキュリティ侵害に備えるために、次のようなセキュリティ対策を講じています。
\カード会社の主なセキュリティ対策/
| セキュリティ対策 | 詳細 |
| ICチップ搭載 | クレジットカード表面に埋め込んだICチップに高度な暗号化でカード情報を記録し、カード情報を抜き取るスキミングを防止する |
| 本人認証システム | オンランショップ決済時にワンタイムパスワードなどを発行し、クレジットカードの不正利用を防止する |
| 不正検知システム | 通常のクレジットカード使用パターンから外れた使用を不正として検知し、クレジット決済を即座に利用停止にする |
| 利用通知サービス | クレジットカードが使用される度にメールやSMSで通知し、不正利用の早期発見を助ける |
| PCI DSS準拠 | カード会員の情報を安全に取り扱うことを目的に策定された国際セキュリティ基準に準拠する |
| 情報の非保持化 | EC事業者においてカード情報の「保持・処理・通過」をしないよう改正割賦販売法で定められている日本のセキュリティ基準 |
このように、カード会社はクレジットカードが不正に利用されたり、カード会員の情報が流出したりしないよう、さまざまなセキュリティ対策を講じています。
ナンバーレスカードが主流になりつつある
最近ではクレジットカードのセキュリティ対策の一環として、「ナンバーレスカード」を取り入れるカード会社が増えています。
ナンバーレスカードとは、クレジットカード券面にカード情報が印字されていないデザインのカードです。
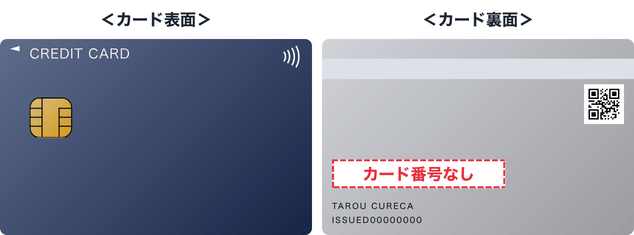
ナンバーレスカードの場合、カード情報を記憶されたり写真を撮られたりして不正利用されるリスクがないので、カード情報が印字されているクレジットカードよりも安心して保有できます。
「少しでも安心してクレジットカードを使いたい」という人は、ナンバーレスカードを発行しているクレジットカードを検討するのがいいでしょう。
クレジットカードを使うときの注意点
クレジットカードは便利な決済手段ですが、その反面、「使い過ぎ」「不正利用」といったリスクもあります。
ここではクレジットカードを使うときの注意点をまとめてるので、これを参考に、計画的かつ安全にカードを使いましょう。
4桁の暗証番号は推測されにくいものを設定する
クレジットカードは申し込み時に「4桁の暗証番号」を設定します。
店舗でクレジット決済を行うときは、申し込み時に設定した4桁の暗証番号の入力を求められることがあります(暗証番号入力を必須にしている店舗もあれば、利用金額に応じて入力を求める店舗もある)。
クレジットカードの暗証番号は第三者に不正利用されないためのセキュリティ対策なので、推測されにくいものを設定しましょう。
推測されやすい暗証番号
- 連番:1234など
- ゾロ目:7777など
- 誕生日:0401など
- 語呂合わせ:2525(ニコニコ)、1122(いい夫婦)など
※ 推測されにくい暗証番号を設定しましょう
店舗が対応している国際ブランドを確認する
店舗でクレジット決済を使用するときは、その店舗が対応している国際ブランドを事前に確認しておきましょう。
多くの店舗では、対応している国際ブランドを記したプレートやステッカーが出入り口・会計レジ前にあるので、そこで国際ブランドを確認できます。
ただし、店舗に行ってから確認するのでは手遅れなケースもあるので、公式サイトで確認しておくか、電話で店舗スタッフに確認を取っておきましょう。
大型施設に入っている店舗やチェーン店であればJCB・VISA・Mastercardなどの主要国際ブランドに対応していますが、コストコのように特定の国際ブランドにしか対応していない施設や店舗もあります(コストコの場合はMastercardのみ対応)。
また、個人経営店においてはクレジット決済そのものに対応してない店舗も多いので、やはり事前に確認を取ることが大切です。
クレジットカード以外の決済手段も持っておく
クレジットカードは便利な決済手段ですが、前述のように、クレジット決済に対応してない施設や店舗も存在します。
そのため、現金や電子マネー、スマホQRコード決済など、クレジットカード以外の決済手段を持ち合わせておくのがおすすめです。
クレジットカードを紛失した場合でも、その他の決済手段があれば安心ですね。
財布を紛失してクレジットカードと現金のどちらも失くしてしまった場合に備えて、やはり電子マネーやスマホQRコード決済も持っておくといいでしょう。
クレジットカードを他人に貸さない
クレジットカードはカード会社の審査を経て、カード会員として認められた人に発行されるものです。
発行されたクレジットカードを使えるのはカード会員本人のみであり、友人・知人はもちろんのこと、家族にも貸してはいけない決まりになっています(もちろん借りるのもNGです)。
また、クレジットカードを誰かに貸したことで不正利用された場合でも、クレジット利用代金を支払うのはカード会員本人です。
「クレジットカードの貸与」はすべてのカード会社で禁止事項にされているので、カードの貸し出しにより不正利用された場合でも、そのクレジット利用代金が補償されることはありません。
リボ払い(リボルビング払い)に注意する
クレジットカードの支払い方法には「リボ払い(リボルビング払い)」と呼ばれる支払い方法があります。
これは、クレジットカードの決済金額にかかわらず、毎月定額でクレジット利用代金を支払っていく方法です。
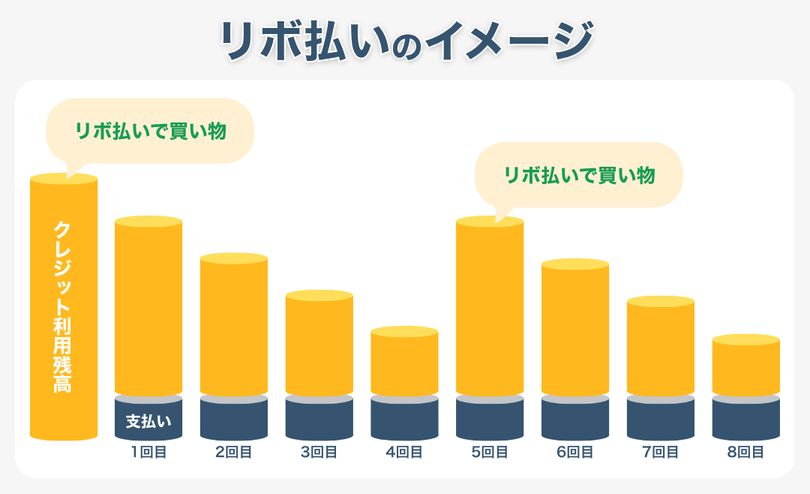
リボ払いを使うと毎月少額の支払いでクレジットカードを使えるので、一見するとメリットがあります。
しかし、リボ払いはクレジット利用残高に対して15.0〜18.0%の金利がかかり、多額の利息を支払うリスクがあることを覚えておいてください。
実際にリボ払いのシミュレーションを行ってみましょう。
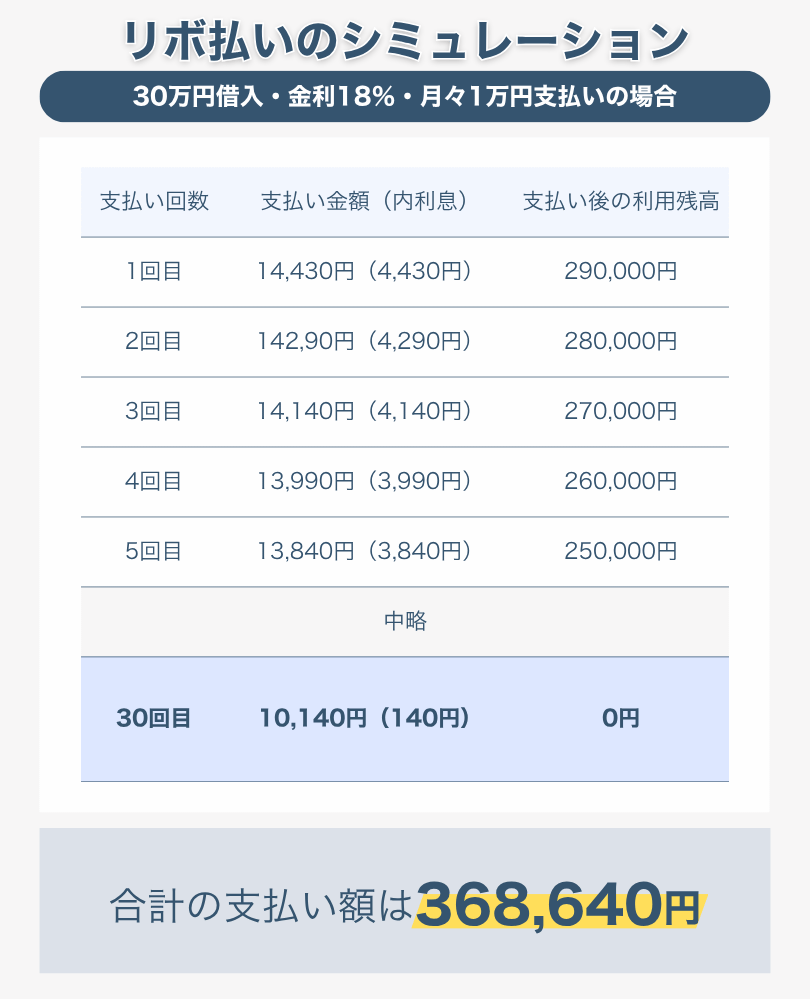
このようにリボ払いを利用すると、合計の支払い額が想像以上の金額に膨らんでしまうリスクがあります。
また、繰り返しリボ払いを使えば利用残高が減らず、支払い回数が増え、それだけ多くの利息が発生します。
ついつい使い過ぎてしまうのがリボ払いの怖いところなので、基本は1回払いでクレジット決済を使い、大きい買い物をするときは支払い回数が決まっている分割払いを利用しましょう。
キャッシングの使い過ぎに注意する
「ついつい使い過ぎてしまうリスクがある」といえば、クレジットカードに付帯しているキャッシングにも注意が必要です。
キャッシングとは全国のコンビニ・銀行のATMから現金を引き出せるサービスです。便利なサービスではありますが、ローンと同じで金利がかかります。
キャッシングには「キャッシング1回払い」と「キャッシングリボ払い」という2種類の支払い方法があります。
キャッシング1回払いは次回支払い日にキャッシング利用額を一括で支払うので、利息を最小限に抑えられます。
一方、キャッシングリボ払いはキャッシング利用金額を毎月定額で支払っていくので、前述したリボ払いと同じリスクがあります。
どうしてもキャッシングを利用したい場合は、キャッシング1回払いで利用し、キャッシングリボ払いは避けるようにしましょう。
海外ではスキミング被害に気をつける
クレジットカードは海外の施設や店舗においても、対応している国際ブランドが同じであればクレジット決済を使うことができます。
海外は日本と比べて盗難被害が多いので、クレジットカードがあれば現金を持ち歩く必要がなく、盗難対策につながります。
ただし海外でクレジットカードを使うときは「スキミング被害」に気をつけなければいけません。
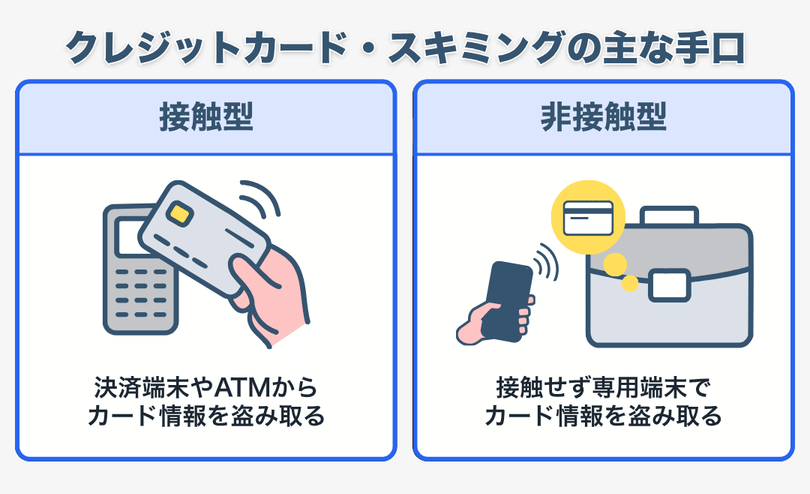
これは、専用端末(スキマー)を使ってクレジットカードのICチップに記録されたカード情報を不正に読み取り、読み取ったカード情報で偽造カードを作成する犯罪手口です。
店舗の決済端末やATMに不自然なカバーや不審な機器が取り付けられているのを発見した場合は、その店舗やATMでクレジットカードを使ってはいけません。
また、店舗スタッフがクレジットカードを預かって別室でクレジット決済を行おうとしている場合はスキミングを疑いましょう。
フィッシング詐欺に引っかからないようにする
クレジットカードユーザーの中で近年被害が増えているのが「フィッシング詐欺」です。
フィッシング詐欺とは実在するEC事業者や銀行などを装ったメールやSMSを送付し、公式サイトに模した偽サイト(フィッシングサイト)に誘導して、ID・パスワードやクレジットカード情報を盗み取る犯罪手口です。
フィッシング対策協議会が発表した資料によると、2025年に報告されたフィッシング詐欺の件数は240万件を超えています。
また、日本クレジット協会によれば同年のクレジットカード不正利用の被害額は510億円を超えています。
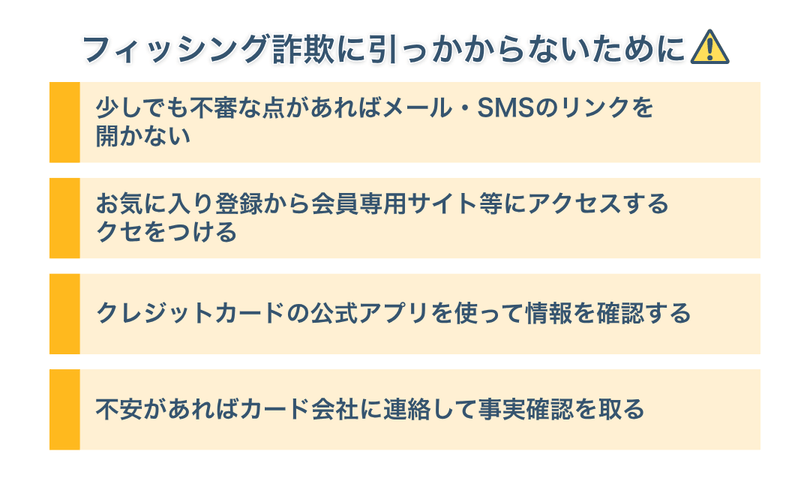
フィッシング詐欺に引っかからないためにも、以下の点を押さえておきましょう。
信頼性の低いサイトではカードを使わない
クレジットカードを使ったオンラインショッピングに慣れてくると、「同じ商品をもっと安く売っているショップはないか?」と検索することがよくあります。
そのとき、信頼性の低いサイトでクレジットカードを使わないようにしてください。
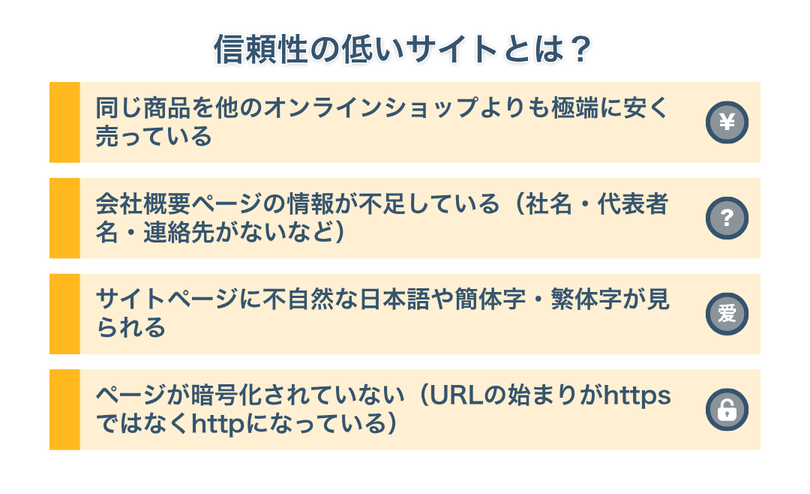
こうした信頼性の低いサイトは不正利用被害にあう可能性が高いので、決してクレジットカードを使ってはいけません。
不要なサブスクサービスの解約を忘れない
クレジットカードを保有している人はサブスクサービスを利用することが多く、不要なサブスクサービスの解約を忘れてしまいがちです。
月会費は500〜2,000円程度でも、「塵も積もれば〜」で数万円の無駄なコストを生んでしまいます。
そのため、現在契約しているサブスクサービスをリストアップし、不要なサブスクサービスがあれば解約しましょう。
ほとんどのサブスクサービスは解約してもすぐに利用できなくなるわけではなく、次の更新日までサービスを利用できます。
「また利用したい」と思えばサブスクを再開すればいいだけなので、利用頻度が少ないサブスクサービスはすぐに解約してください。
毎月の利用明細を必ずチェックする
クレジットカードの不正利用をいち早く発見するためにも、毎月の利用明細を必ずチェックしてください。
最近では紙の利用明細は発行されず、公式サプリや会員専用サイトで利用明細を確認できるようになっています(希望すれば有料で紙の利用明細を発行してくれるカード会社もあります)。
なので、初めてクレジットカードを保有する人は「毎月の利用明細をチェックする習慣」を身につけましょう。
覚えのない利用があればすぐに確認し、不正利用が疑われる場合はカード会社に連絡・相談してください。
カードを紛失したらすぐにカード会社に連絡する
道端に落ちているクレジットカードを見かけた場合、ほとんどの人はスルーするか、近くの窓口や交番に届けてくれることでしょう。
しかし親切な人ばかりではなく、落ちているクレジットカードの不正利用を試みる人もいます。
クレジットカードを紛失すると不正利用の被害にあうリスクが高くなるので、カードを失くしたと気づいたらすぐにカード会社に連絡しましょう。
カード会社側では即座にクレジットカードを利用停止状態にして不正利用を防いでくれます。また、そのままクレジットカードの再発行手続きを行えます。
カード会社に連絡をした後は、近くの交番や警察署で遺失届を出してください。
遺失届を出しておくと、紛失したクレジットカードが不正利用された場合においてカード会社による補償を受けられる可能性があります。
クレジットカードの再発行手続き後は、1〜2週間ほどでカードが手元に届くので、これまでどおりクレジット決済を使うことができます。
クレジット利用代金の支払いに遅れない
クレジット利用代金の支払いに遅れてしまうと、ユーザーは以下の3つの損失を被ることになります。
クレジット利用代金の支払いに遅れると…
- 翌日から入金日まで遅延損害金(利息)が発生する
- 信用情報(クレヒス)に影響が出るおそれがある
- 支払い遅延を繰り返すと利用停止・強制解約につながる
クレジットカードの「遅延損害金」とは、支払いに遅れた場合、翌日から入金日まで発生するペナルティ(損害賠償金)のことです。
多くのカード会社は遅延損害金として「14.6%」の利率を採用しています(1回払いの場合)。
たとえば、クレジット利用代金20万円の支払いに遅れると、支払日の翌日から入金が確認される日まで、20万円に対して14.6%の利率で利息が発生します。
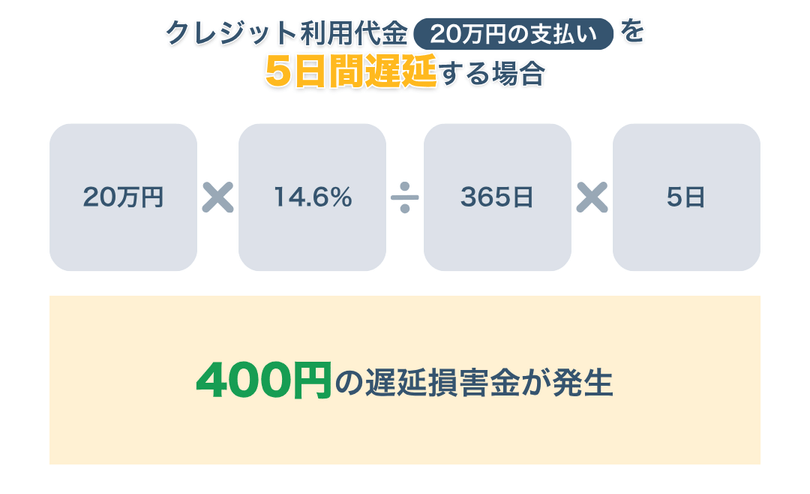
1日あたりの遅延損害金は大きくはありませんが、支払い遅延が続くほど損害金は増えていきます。
また、クレジット利用代金の支払いに遅れた場合の損失は、遅延損害金の発生だけではなく、信用情報にも影響する可能性があります。
信用情報(クレヒス/クレジットヒストリー)とは?
信用情報とは、クレジットカードの利用・支払い、ローンの借入・返済などの取引履歴をまとめた情報のことです。
日本においては3つの信用情報機関が存在し、カード会社は主にJICCとCICに加盟しています。
クレジットカードの発行に申し込むと、カード会社は加盟している信用情報機関にユーザーの信用情報を照会し、そこに記載されている情報をもとにユーザーの信用度をチェックしています。
信用情報にはあらゆる取引履歴が記録されているので、当然ながら、「クレジット利用代金の支払いに遅れた」という情報も記録されます。
それにより「信用情報に傷をつける」ことになり、新しいクレジットカードの発行に申し込むときや、ローンの審査に申し込むときに影響が出るかもしれません。
具体的には、カード会社やローン会社に「この人はクレジット利用代金の支払いを過去に遅延しているから信用度が低い」と判断され、審査に落ちてしまう可能性が高くなります。
支払い遅延を繰り返すと利用停止・強制解約もあり得る
クレジット利用代金の支払いに遅れると、「クレジットカードの利用停止・強制解約」という損失を被るリスクもあります。
また、「クレジットカードの利用停止・強制解約に至った」という事実が信用情報として記録されます。
クレジットカードの利用停止・強制解約は信用情報において重大な金融事故(異動)であり、その記録は5年間保持され、5年間は他のクレジットカードやローンの審査に落ちやすい状態が続きます。
以上のように、クレジット利用代金の支払いに遅れることはユーザーにとってリスクが非常に大きいので、「支払い口座にうっかり入金し忘れた」といった事態もないように支払い管理を徹底しましょう。
クレジットカードが使えない?原因と対処法
クレジットカードを保有していると、「クレジットカードが使えない!」というトラブルに遭遇することがあります。
そんなときには、以下いずれかの原因が考えられます。
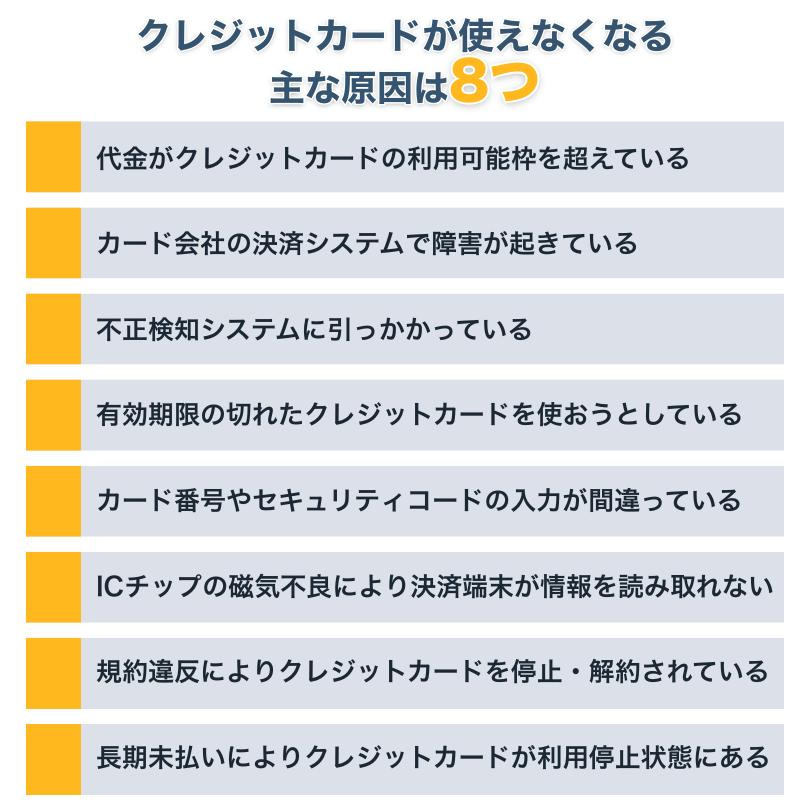
決済金額がクレジットカードの利用可能枠を超えている
「クレジットカードの利用可能枠について」の章で解説したとおり、クレジットカードはユーザーごとに利用可能枠が設定されています。
クレジットカードが使えないときはまず、決済金額が利用可能枠を超えていないかどうかチェックしてみてください。
たとえば利用可能枠が残り1万円なのに対して、1万1,000円の代金を支払おうとするとクレジットカードは使えません。
利用可能枠に対してどれくらいのショッピング枠が残っているかは、公式アプリや会員専用サイトから確認できるので、定期的にチェックする習慣を身につけましょう。
ショッピング枠が残り少ない状態でそれを超える代金を支払いたい場合は、カード会社に連絡し、一時的に利用可能枠を増やすよう申請することができます。
カード会社の決済システムで障害が起きている
カード会社が運用している決済システムに障害が起きると、一時的にクレジットカードが使えなくなることがあります。
たとえば、2026年7月16日に発生したクレジットカードの通信障害では、特定の店舗・サービスでクレジット決済を使えない状態が数時間続きました。
クレジットカードが使えない場合は決済システムの障害が起きている可能性もあるので、ニュースなどをチェックしてみてください。
また、決済システムの障害によってクレジットカードが使えない場合は、他のクレジットカードを使ってみるか、他の決済手段で代金を支払うしかありません。
不正検知システムに引っかかっている
カード会社はセキュリティ対策の一環として「不正検知システム」を運用しています。
これは、「クレジットカードの不正利用パターン」や「カード会員ごとの利用パターン」をAIが分析し、不正利用の疑いがあるクレジット決済を自動的に検知するシステムです。
このシステムに引っかかるとクレジット決済が即座に停止され、それ以降はクレジットカードが使えなくなります。
ただし、カード会社に連絡をして不正利用ではないことを説明すれば、すぐにクレジットカードの停止が解除されます。
不正検知システムに引っかかっている場合はカード会社からメールや公式アプリを通じて通知が届くので、通知を確認したらカード会社に連絡してみましょう。
有効期限の切れたクレジットカードを使おうとしている
すべてのクレジットカードには有効期限があり、カード情報が印字されているカードなら券面で有効期限を確認できます。
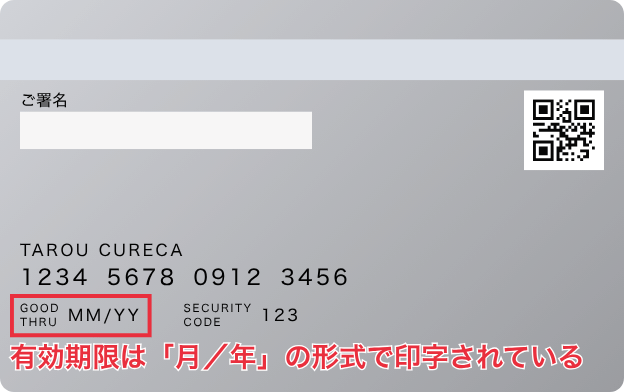
※ナンバーレスカードは公式アプリや会員専用サイトで有効期限を確認可能
「クレジットカードが使えない」というときは、有効期限が切れたクレジットカードを使おうとしているケースが少なくありません。
とりわけ、クレジットカードの更新直後にはよくあることなので、カード会社から届いた新しいカードを使うようにしましょう。
また、オンラインショップやサブスクサービスにクレジットカード情報を登録している場合は、カードの有効期限とセキュリティコードが古いままで決済されないケースもあるのでカード情報を更新しておきましょう。
カード番号やセキュリティコードの入力が間違っている
オンラインショップやサブスクサービスでクレジット決済が使えないときは、カード番号・カード名義・有効期限・セキュリティコードの入力が間違っていないかを確認してください。
これらの情報が一つでも間違っているとクレジット決済は正しく処理されません。
また、クレジットカード情報を間違えた状態でクレジット決済を何度も試みると、カード会社の不正検知システムが作動し、カードが停止される可能性があります。
オンラインショップやサブスクサービスでクレジット決済が使えないときは、入力したカード情報をしっかりと確認し、正しいカード情報でクレジット決済を行いましょう。
入力したカード情報は正しいのにクレジット決済が使えない場合は不正検知システムに引っかかっている可能性があるので、カード会社に連絡してみてください。
ICチップの磁気不良により決済端末が情報を読み取れない
クレジットカードに埋め込まれているICチップにはカード情報が記録されており、これを決済端末に読み取らせることでクレジット決済が完了します。
しかし、肝心のICチップが磁気不良を起こしているとカード情報を読み取れずクレジットカードが使えません。
「これといった問題は見当たらないのにクレジットカードが使えない」という場合は、ICチップの磁気不良を疑ってみてください。
ちなみに、ICチップに磁気不良を起こしているクレジットカードには、次のような特徴があります。
- ICチップの表面に汚れや傷、破損が見られる
- 他のクレジットカードやキャッシュカードを重ねて長期間保管していた
- 真夏の車内や暖房機器の近くなど高温環境で保管していた
- ポケットに入れたまま洗濯機や乾燥機にかけてしまった
ICチップが磁気不良を起こすと自力での回復はできないため、カード会社に連絡してクレジットカードの再発行をすぐに申請しましょう。
規約違反によりクレジットカードを停止・解約されている
クレジットカードにはさまざまな利用規約があり、この規約に違反してしまうとカードが停止されるか、強制解約されて使えなくなる可能性があります。
クレジットカードの利用停止・強制解約につながる違反行為
- カード申し込み時に虚偽情報を申告した
- カード利用に係る債務履行を怠った
- カード発行後に支払い口座の設定が完了していない
- 換金を目的とした商品を購入(カード現金化)した
- カードの利用状況が不適当・不審があると判断された
- カード会社と関連会社のスタッフにカスハラを行った
- カードを貸与または譲渡した、カード情報を預託した
これらの行為に覚えがある場合、クレジットカードが利用停止状態にあるか、強制解約された可能性があります。
対処法としてはすぐにカード会社に連絡し、「なぜクレジットカードが使えなくなったか?」の確認を取りましょう。
ちなみに、違反行為に伴ってクレジットカードの不正利用等が発生しても、カード会社は被害額を補償してくれません。
長期未払いによりクレジットカードが利用停止状態にある
クレジット利用代金の支払いに遅れても、翌日・翌々日あたりに支払いを行えばクレジットカードが止められることはありません。
しかし、クレジット利用代金の支払いに1週間以上遅れたり、支払い遅れを繰り返したりしていると、クレジットカードを止められる可能性があります。
クレジット利用代金の支払いに遅れている場合は、すぐにカード会社に連絡し、利用代金をしっかりと支払いましょう。
また、未払いが長期間続くと信用情報に金融事故(異動)として 記録されてしまうので、いつでも支払いに遅れないことが大切です。
クレジットカードについてよくある質問
ここでは、クレジットカードの発行・利用などについてよくある質問とその回答をまとめています。
クレジットカードは何種類くらいある?
日本で発行できるクレジットカードは2,000種類以上と言われています。クレジットカードの種類は「国際ブランド×カード会社×提携会社」の数だけあるので、非常に多くの種類のカードが発行されています。
クレジットカードを保有するメリットは?
クレジットカードを保有する最大のメリットは「現金やその他の決済手段よりもお得に買い物ができる」ことです。支払いに応じたポイント還元や施設料金の割引などを受けられる優待サービス、旅行時に使える保険など、クレジットカードにはさまざまな特典が付帯しているのであらゆる買い物がお得になります。
学生でも作れるクレジットカードはある?
学生でも作れるクレジットカードはあります。「ANA学生カード」や「JALカードnavi(学生専用)」など学生向けのクレジットカードは、収入のない学生も審査に通りやすくなっています。
専業主婦(主夫)でも作れるクレジットカードはある?
専業主婦(主夫)でも作れるクレジットカードはあります。「楽天カード」や「イオンカードセレクト」など、大手EC事業者・小売事業者が発行している流通系カードは審査に比較的通りやすく、収入のない専業主婦(主夫)も発行できる可能性があります。
信用情報がブラックでもクレジットカードは作れる?
信用情報がブラックな(信用情報に傷がある)人は、クレジットカードの審査に通らない可能性が高いです。ただし、「ACマスターカード」や「プロミスVisaカード」などの消費者金融系カードなら、審査に通るかもしれません。また、「Nexus Card」などのデポジット型クレジットカードも検討してみてください。
日本で一番使われてるクレジットカードは?
金融情報メディアのZUU onlineなどを運営する株式会社ZUUが行ったアンケート調査によれば、日本で一番使われているクレジットカードは「楽天カード」です。また、楽天カードによれば2026年3月末時点で3,300万枚以上のカードが発行されており、ZUUの調査結果を裏付けていると言えます。
人前で流通系カードを出すのは恥ずかしい?
「楽天カード」や「イオンカードセレクト」など、流通系カードを人前で出すのは恥ずかしいと感じる人は少なくありません。そのため、「JCB CARD W」や「三井住友カード(NL)」など券面デザインがスタイリッシュで、一定のステータスがあるクレジットカードを併せ持っているといいでしょう。
有効期限が切れたクレジットカードは捨てる?
有効期限が切れたクレジットカードは、ハサミで切るなどしてから捨てるようにしましょう。期限切れのクレジットカードを放置しているとどこかで第三者の手に渡り、悪用される可能性があります。
クレジットカードの暗証番号を忘れたらどうすればいい?
クレジットカードの暗証番号を忘れてしまった場合は、公式アプリや会員専用サイトで確認するか、カード会社に連絡をして暗証番号が記載されている書面(ハガキ)を請求しましょう。電話口で暗証番号を教えてもらうことはできず、書面が届くまでに1週間ほどかかるので、できれば暗証番号を忘れないようにしてください。
クレジットカードの支払い日は変えられる?
クレジットカードの支払い日はカード会社ごとに決められているので、基本的に変更はできません。ただし、三井住友カードなど複数の支払い日から選べるカード会社の場合は、支払い日を変更できます。支払い日を変更すると締め日も変わることを覚えておいてください。
クレジットカードは何枚まで保有できる?
クレジットカードに保有枚数の制限はなく、カード会社の審査にさえ通れば個人で何枚でも保有できます。ただし、クレジットカードを保有し過ぎると管理が煩雑になったり、紛失・盗難のリスクが高まったりするので、必要な分だけのカードを保有しましょう。
クレジットカードは2枚以上保有しないと損?
クレジットカードを2枚以上保有しないと、必ずしも損をするわけではありません。ただし、クレジットカードごとに一長一短があり、1枚のカードですべての買い物をお得にできるわけではないので、2枚以上保有してそれぞれの弱点を補うことで、よりお得なクレジットカードライフを送れるようになります。
初めての1枚におすすめのクレジットカードは?
初めての1枚におすすめのクレジットカードは「JCB CARD W」「三井住友カード(NL)」「楽天カード」など、年会費永年無料で保有できてポイント還元率が高いカードです。クレカ初心者でもお得感を味わいやすく、「自分に合ったクレジットカードを使いながら考える」ことにも適しています。
住所が変わったらどうすればいい?
引っ越しなどにより住所が変わったときは、クレジットカードの公式アプリまたは会員専用サイトから住所変更の手続きを行いましょう。住所変更の手続きを忘れてしまうと、カード会社からの大切なお知らせや新しいカードが届かなくなってしまいます。
結婚して苗字が変わったらどうすればいい?
結婚などによって苗字が変わったときは、速やかにクレジットカードの名義変更の手続きをしましょう。名義変更をしないままでいると、「引き落としができない」「新しいカードを受け取れない」などのトラブルが発生する可能性が高いです。
転職または退職したらカード会社に申告する必要がある?
カード会員が転職または退職した場合、カード会社に申告する義務があります。その理由は、「収入状況の再確認」と「利用可能枠の管理」を行うためです。申告を怠ると利用規約違反になる可能性があるので、転職または退職したらカード会社にすぐ連絡しましょう。
クレジットカードは家族で共有しても大丈夫?
クレジットカードはたとえ家族であっても貸与してはいけない決まりになっています。「家族で同じクレジットカードを使いたい」という場合は、家族カードの発行を申請しましょう。家族カードは本会員カードと同じようにクレジット決済を利用でき、本会員カードと同じ特典が付帯しています。
税金や保険料もクレジットカードで支払える?
税金や保険料、あるいは公共料金の支払いもクレジットカードで行うことができます。いずれの支払いでもポイントが還元されるので、できる限りの支払いをクレジットカードに集約するのがおすすめです。
運転免許の更新料はクレジットカードで支払える?
運転免許証の更新料についてもクレジットカードで支払うことができます。ただし、都道府県ごとの警察署・運転免許センターによってクレジット決済の対応状況が異なるので、事前に確認してから更新に行きましょう。
利用明細に覚えのない決済がある場合はどうすればいい?
利用明細に覚えのない決済がある場合は不正利用の疑いがあるので、カード会社に連絡し、クレジットカードの利用停止と再発行を依頼しましょう。その後は警察への被害届を行い、届出の受理番号をカード会社と共有してください。不正利用の発覚後60日以内にカード会社に連絡し、不正利用と認められれば被害額を補償してくれます。
クレジットカードはもはや生活の一部、自分に合ったカード選びを
クレジットカードの種類は非常に多いので、「現金派のままでいいや」と思いたくなる気持ちもあるでしょう。
しかし、現金払いを続けるかクレジットカードを取り入れるかでは、「生涯で獲得できるポイントや受けられる優待サービス(≒資産)」が大きく変わります。
現代人にとってクレジットカードはもはや生活の一部であり、今よりもお得な生活を送るためには欠かせない存在です。
そんなクレジットカード選びのヒントや答えを、本記事を通して見つけていただけたら嬉しい限りです。
自分に合ったクレジットカード選びで、最高のクレジットカードライフを楽しんでいきましょう。