
学生もクレジットカードを所有するのが当たり前の時代。「便利だから」「ポイントを貯めたいから」「旅行・留学で使いたいから」、あるいは「格好いいから」といった理由で、クレジットカードを作りたい人は多いでしょう。
しかし、クレジットカードの種類は無数にあるため、「一体どのクレジットカードが自分に合ったものなのか?」と悩んでしまう人も多いと思います。
そこでこの記事では、学生におすすめのクレジットカードや学生がカードを選ぶコツ、カードを所有するリスクやその対策などをお届けしています。
「学生のうちにクレジットカードを持つのは怖い」という意見もあるかもしれませんが、クレジットカードを利用するメリットは多く、正しく使えば安全にQOL(生活の質)を高められるツールです。この記事を参考に、自分に合ったクレジットカードを選び、カード発行を申し込んでみてください。
学生が知っておきたいクレジットカードの基礎知識
この記事を読んでいる人の多くは、人生最初のクレジットカードを作ろうとしている人ですね。まずはクレジットカードの基礎知識を知り、自分に合ったカードを選ぶための土台を作りましょう。
学生が知っておくべきクレジットカードの基礎知識
- そもそもクレジットカードとは(クレジット決済の仕組み)
- 満18歳以上(高校生除く)なら誰でもクレジットカードを作れる
- 「一般カード」と「学生専用カード」の違い
- 学生が申し込める一般カードは意外と多い
- 目的やライフスタイルから自分に合ったカードを幅広く検討しよう
※「クレジットカードの知識は十分あるよ」という人は読み飛ばしてください
そもそもクレジットカードとは(クレジット決済の仕組み)
クレジットカードとは現金の代わりに支払いに使えるものであり、商品やサービスの代金をカード会社が立て替えてくれるサービスのことです。
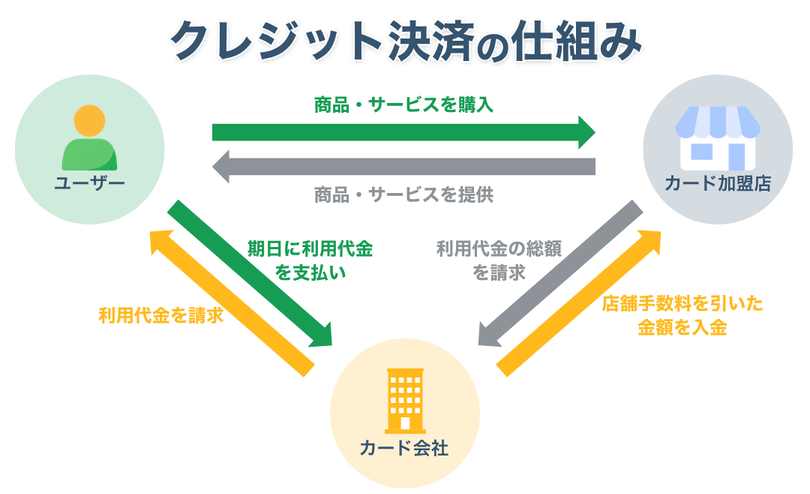
たとえば、コンビニで1,000円分(税込)の買い物をする場合、本来ならば現金1,000円をその場で支払う必要があります。
しかしクレジットカードを使えば、1,000円分の商品代金はカード会社が立て替えてくれているので、その場で現金を出すことなく支払いが完了します。
カード会社に立て替えてもらった商品代金は、後日まとめてユーザーの支払い口座から引き落とされるのがクレジットカードの基本的な仕組みです。
満18歳以上(高校生除く)なら誰でもクレジットカードを作れる
学生でもクレジットカードは作れるのかと疑問を持っている人も多いでしょう。結論から言って、「満18歳以上(高校生除く)」であれば誰でもクレジットカードを作れます。
民法改正により2022年4月から、成人年齢が20歳から18歳に引き下げられました。民法が定める成人とはつまり「一人で契約をすることができる」という意味であり、親の同意を得なくてもクレジットカードを作れるようになります。
クレジットカードはもちろんのこと、スマホを契約することも一人暮らしの部屋を借りることも、ローンを組むこともすべて自分一人で完了できます。したがって、満18歳以上なら学生でも親の同意を得ずにクレジットカードを作れます。
※飲酒や喫煙、競馬などの公営競技は健康面・青少年保護等の観点から満20歳を迎えないと行えません
ただし、ほとんどのカード会社は満18歳以上だとしても高校生の申し込みを禁じています。この記事を読んでいるあなたが「満18歳以上の大学生・専門学生・高専生・専修生」であれば、問題なくクレジットカードを作れます。
「一般カード」と「学生専用カード」の違い
学生が作るクレジットカードは、大きく「一般カード」と「学生専用カード」に分けられます。これらの違いは以下のとおりです。
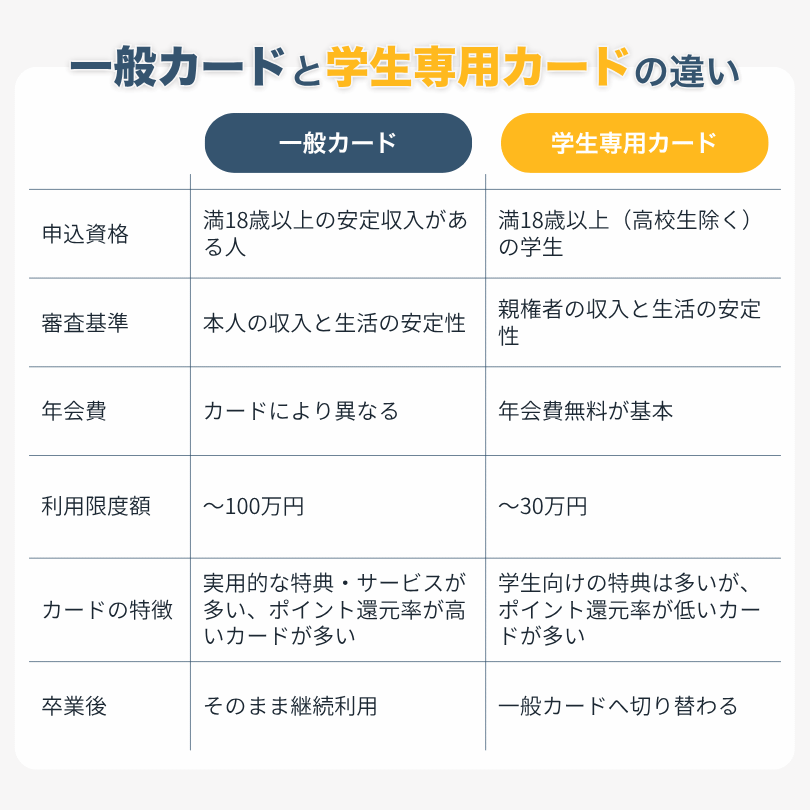
このように一般カードと学生専用カードの違いを並べてみると、「よし!学生専用カードを作ろう」と思う人は多いでしょう。しかし、学生専用カードを作ることが自分にとっての正解とは限りません。
学生が申し込める一般カードは意外と多い
一般カードの多くは申込資格を「満18歳以上の安定収入がある人」としてますが、学生の申し込みを拒否しているわけではありません。そのため、学生が申し込める一般カードは意外と多いのです。
\学生が申し込める一般カード/
| カード | 特徴 |
| JCBカード W JCBカード W plus L |
|
| 楽天カード |
|
| リクルートカード |
|
| 三井住友カード(NL) |
|
| 三井ショッピングパークカード《セゾン》 |
|
| エポスカード |
|
このように学生が申し込める一般カードは意外と多く、魅力的な特典・サービスを備えているカードがたくさんあります。
「学生=学生専用カードしか作れない」と考えず、一般カードも含めて幅広く検討することが自分に合ったカードを選ぶ最初の一歩です。
目的やライフスタイルから自分に合ったカードを幅広く検討しよう
クレジットカードは「みんな持ってるから」「なんとなく」といった理由で作るのではなく、目的を持って作ることが大切です。
スマートに会計できると格好いいからといった目的でも構いません。「なぜクレジットカードを作るのか?」を明確にすると、自分に合ったカードを選びやすくなります。
【目的別】学生におすすめのクレジットカードの章では、目的別におすすめのクレジットカードを紹介しているので、カード選びの参考にしてみてください。
学生はクレジットカードを持つべきではない?カードを所有する3つのリスク
一部の人からは「学生はクレジットカードを持つべきではない」という意見があります。こうした意見が出るのは、クレジットカードには3つのリスクが存在し、学生のうちはそのリスクが現実になる可能性が高いと考えられているからです。
ここではその3つのリスクを解説します。
クレジットカードを所有する3つのリスク
- 現金よりも利便性が高いため使いすぎてしまうリスク
- カードの盗難やカード情報漏洩で不正利用に遭うリスク
- 支払いを滞納してクレヒスに傷をつけてしまうリスク
現金よりも利便性が高いため使いすぎてしまうリスク
クレジットカードを1枚所有しているだけで、あらゆる場所・サービスでキャッシュレス決済を使える時代です。現金よりも利便性が高いことから、カードを使いすぎてしまうリスクが常にあります。
また、分割払いやリボ払いを利用すれば手元資金以上に高額な商品を購入することもできるので、思わず使いすぎてしまう要因の一つになっています。
カードの盗難やカード情報漏洩で不正利用に遭うリスク
クレジットカードの不正利用被害は年々増加しており、2025年の被害額は510億円に達しています。
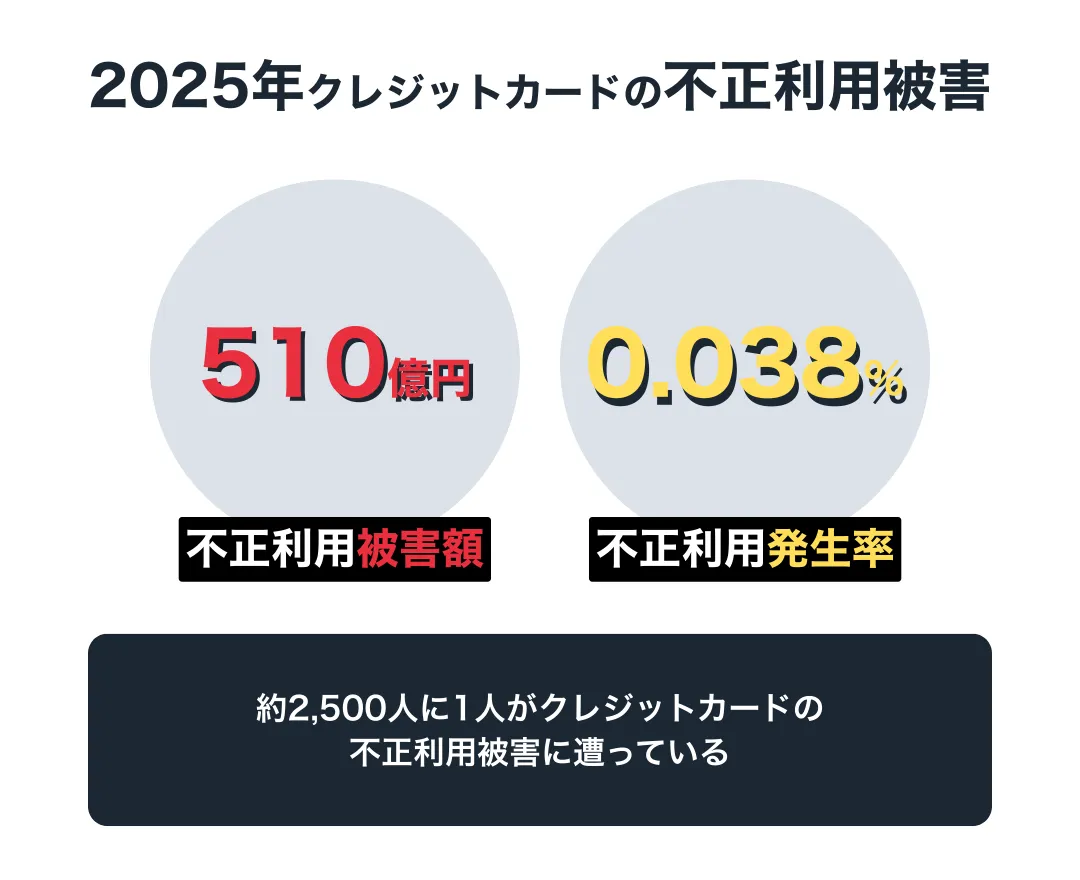
カードの盗難やカード情報漏洩で不正利用に遭うリスクは、学生に限った話ではありません。しかし、マネーリテラシーが社会人ほど身についていない学生の場合、不正利用の被害に遭う可能性が高くなるのは確かです。
支払いを滞納してクレヒスに傷をつけてしまうリスク
クレジットカードを使った取引履歴は「信用情報機関」に記録されます。その記録を「信用情報」と呼び、今後の人生に大きな影響を与えるものです。
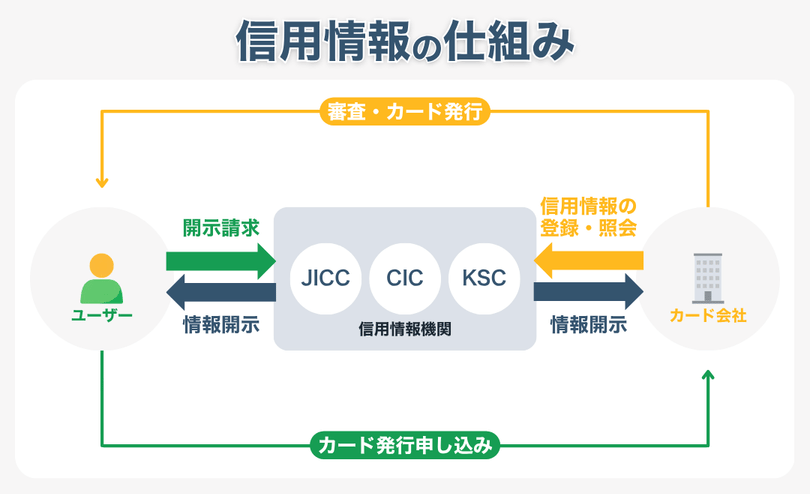
また、今までの信用情報の履歴を「クレヒス(クレジットヒストリー)」と呼び、あらゆる金融サービスにおける審査でチェックされる項目です。仮にクレジットカードを使いすぎて支払いを滞納すると、クレヒスに傷をつけることになり金融機関からの信用が落ちてしまいます。
クレヒスに傷がつくと5〜7年間はローンなどの審査に通りにくい状態が続くので、こうしたリスクがあることも理解しておく必要があります。
カードを所有する3つのリスクを避けるためには、正しいマネーリテラシーを身につけることが先決です。次章でそれを解説しているので、引き続き参考にしてみてください。
学生がクレジットカードライフを楽しむために大切なマネーリテラシー
2022年4月の学習指導要領改訂により、家庭科授業における金融教育が必修化されました。そのため、「クレジットカードを使うためのマネリテは身についている」という人は多いでしょう。
そうした人は安心なので、さっそく自分に合ったクレジットカードを選んでみてください。
一方で、クレジットカードを初めて所有することに少しでも不安を感じているなら、ここで解説しているマネーリテラシーに目を通しておいてください。
学生がクレジットカードライフを楽しむためのマネーリテラシー
- 本質的には「短期の借金」であることを理解する
- カードの利用状況をチェックする習慣を身につける
- 公式アプリを活用してカードの使いすぎを防ぐ
- 使いすぎが不安ならプリペイド型カードも検討する
- 目的もなくカードの利用可能枠を引き上げない
- リボ払いの仕組みを正しく理解する
- 無闇にキャッシングで現金を借り入れない
- 特定されやすい暗証番号を設定しない
- カード情報をメモに書いたり他人に教えたりしない
- 気心の知れた友人でもカードを貸さない
- ポイントを獲得する目的だけでカードを使わない
- スマホ決済に登録するときは必ず認証設定をする
- 支払い口座と給与口座・仕送り口座を同じにする
本質的には「短期の借金」であることを理解する
子供の頃に親がクレジットカードを使っているのを見て、「何でも買える魔法のカード」と思い込んでいた人は多いようです。もちろん、大人に近づくにつれて「そうではない」と理解しますが、それでもクレジットカードがあれば何でも買えると誤解してしまうときがあるでしょう。
しかし、クレジットカードの本質は「短期の借金」であることを改めて理解しましょう。あくまでも、商品購入時・サービス利用時の支払いが一時保有される決済手段です。
毎月の支払い期日になれば、1か月間の利用代金を一括で支払わなければいけないので、「短いサイクルで借入・返済を繰り返す借金」と同じことなのです。
これを十分に理解し、常に意識できればクレジットカードを使いすぎてしまうことはないでしょう。
カードの利用状況をチェックする習慣を身につける
クレジットカードの利用状況は、カード会社が提供している公式アプリなどでいつでもチェックできます。利用状況のチェックを習慣化すべき理由は以下の2つです。
- 利用残高を把握して使いすぎを防ぐため
- 不正利用の可能性にいち早く気づくため
毎日でなくていいので、週1・2回は公式アプリなどからクレジットカードの利用状況をチェックしましょう。1回のチェックにかかる時間は1分以内であり、それだけで「使いすぎ防止」と「不正利用防止」の2つの対策を実行できます。
公式アプリを活用してカードの使いすぎを防ぐ
カード会社が提供している公式アプリには、ユーザーの使いすぎを防止するためのアラート機能が備わっています。
\使いすぎ防止機能のイメージ/
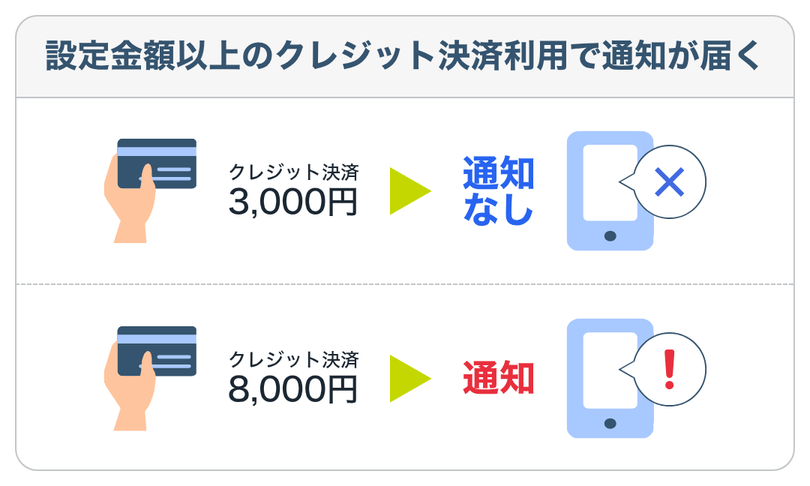
設定金額以上のクレジット決済を使うと自動的にアラート(通知)が届くので、クレジットカードの使いすぎ防止に有効です。
また、設定金額以上のクレジット決済を使うと、カード利用を停止する機能が備わっているクレジットカードもあります。
自分の意志だけではクレジットカードの使いすぎを防げないこともあるので、公式アプリをうまく活用してカードの使いすぎを防ぐ仕組みを取り入れましょう。
使いすぎが不安ならプリペイドカードも検討する
クレジットカードの公式アプリには、カードの使いすぎを防ぐためのアラート・ロック機能が備わっています。しかし、それらは簡単に解除できるものなので、最終的には「使いすぎない」という意志がやはり重要です。
「アラート・ロック機能を設定しても使いすぎが怖い」という人は、プリペイドカードの作成を検討してみてください。
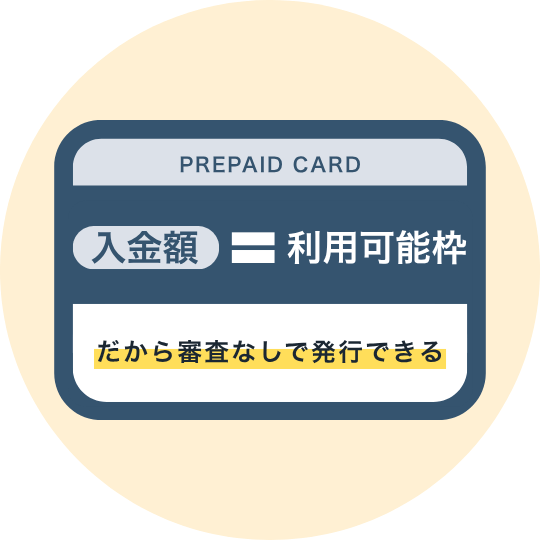
プリペイドカードとは、事前に入金した額を上限として使えるカードのことです。カードと同じ国際ブランドに対応している店舗・サービスならどこでもキャッシュレス決済を使えます。
また、決済額に応じてポイントをもらえるプリペイドカードもあります。クレジットカードよりも利便性・特典面で劣りますが、「使いすぎがどうしても怖いがキャッシュレス決済が必要」という学生におすすめです。
目的もなくカードの利用可能枠を引き上げない
クレジットカードを作ると、ユーザーごとに「利用可能枠」が設定されます。学生の場合、最初の利用可能枠は5万円または10万円に設定されるのが一般的です。

「今の利用可能枠ではカードを使いづらい」という人は、カード会社に利用可能枠の引き上げを申請することができます。しかし、目的もなく「とりあえず」で利用可能枠を引き上げるのはやめましょう。
利用可能枠を引き上げれば、その分多くのクレジット決済を使えるようになります。キャッシュレス決済としての利便性は向上しますが、使いすぎ防止の観点からはマイナス要素です。
クレジットカードの利用可能枠は「一時的に引き上げる」という申請も可能なので、利用可能枠をどうしても引き上げなければいけない理由があるときだけ増枠申請を行いましょう。
リボ払いの仕組みを正しく理解する
クレジットカードを使う上で特に注意してもらいたいのが「リボ払い」です。リボ払いは、クレジット決済の利用代金にかかわらず、毎月定額を支払っていく支払い方法です。
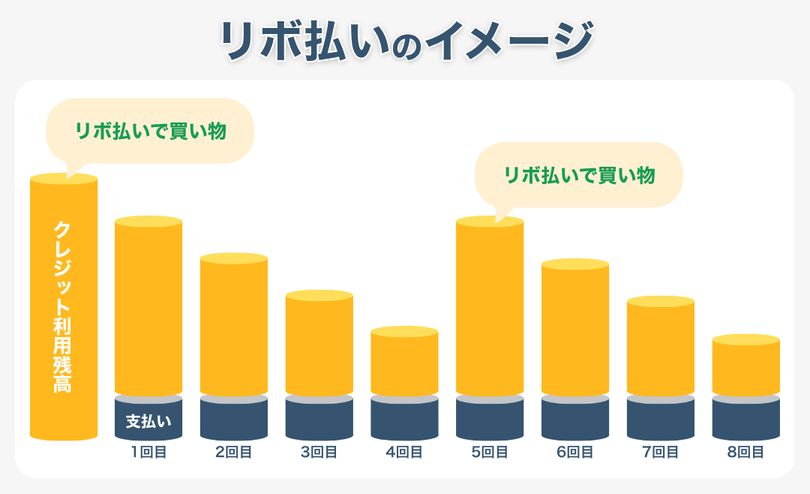
このイメージのように、リボ払いを使えば毎月の支払いを一定にでき、支払い負担を軽減することができます。ただし、リボ払いは利用残高に対して利息が発生することを覚えておいてください。
「利用残高30万円・金利18%・月々1万円支払い」の条件でリボ払いのシミュレーションを行ってみました。
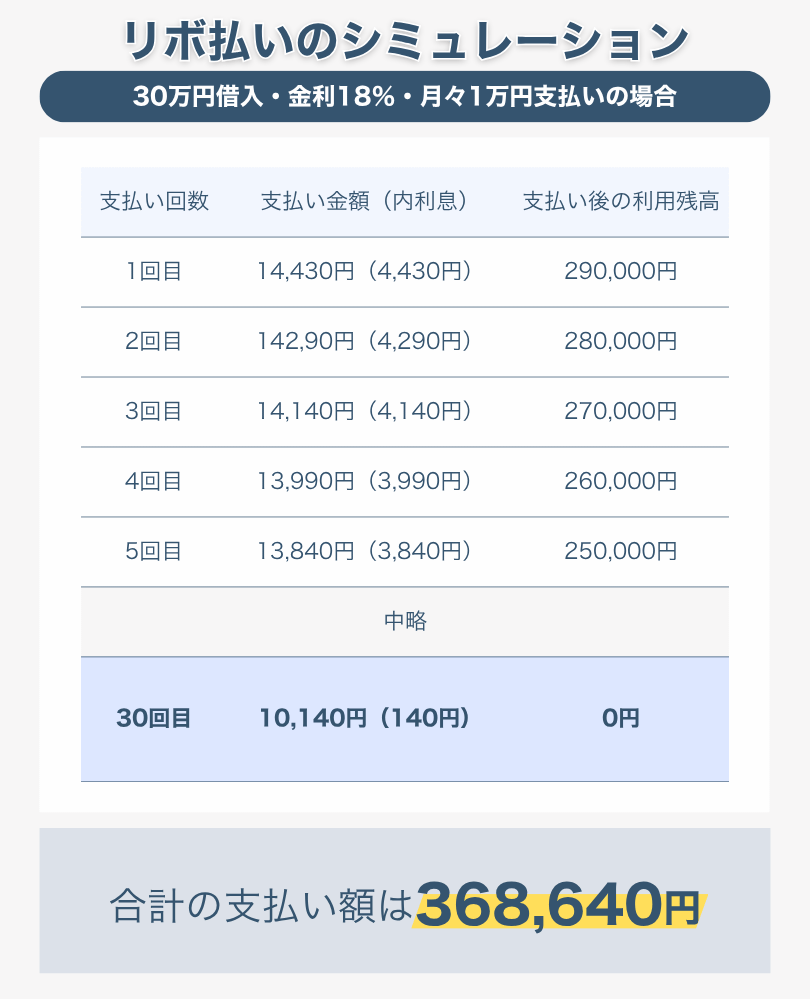
このように、リボ払いは支払いがなかなか終わらないだけでなく、利息が高額になりやすいのが特徴です。また、リボ払いで支払いを続ければ利用残高が減らず、延々と利息を払い続ける「リボ払い地獄」に陥るリスクもあります。
クレジットカードの支払いは基本的に1回払いを利用し、やむを得ない理由がある場合のみリボ払いや分割払いを使いましょう(リスクを十分理解した上で)。
無闇にキャッシングで現金を借り入れない
ほとんどのクレジットカードには「キャッシングサービス」が備わっています。キャッシングとは、クレジットカードを使ってコンビニATMなどから現金を引き出せる機能です。
キャッシングを使うと気軽に現金を手に入れられますが、「あくまでも借金」ということを忘れないでください。借り入れた金額は期日にしっかりと支払う必要があり、利息もかかります。
たとえばキャッシングで10万円を借り入れると、1か月あたりの利息は約1,479円であり、支払い期間が長いほど利息は増えます。
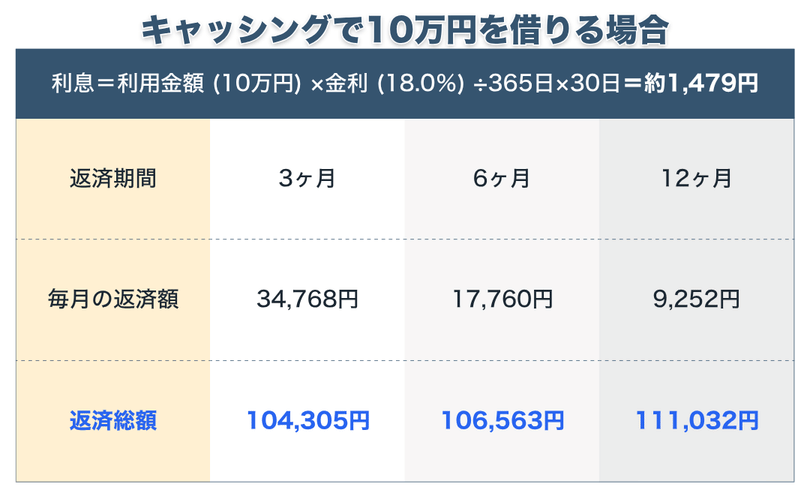
キャッシングを使い続けると、リボ払いと同じく利息を延々と支払い続けることになります。やはりやむを得ない理由がある場合のみ、そのリスクを十分理解した上で使うようにしましょう。
※キャッシングの利用には審査があり、審査に通らなければ使えません
特定されやすい暗証番号を設定しない
クレジットカードを作成するときに4桁の暗証番号を設定します。
この暗証番号は、店舗でクレジット決済を使う際に入力を求められます。つまり、暗証番号がわかっていれば第三者がクレジットカードを不正利用するのはとても簡単です。
不正利用防止のために、クレジットカードを作成するときは特定されやすい暗証番号は設定しないでください。
推測されやすい暗証番号
- 連番:1234など
- ゾロ目:7777など
- 誕生日:0401など
- 語呂合わせ:2525(ニコニコ)、1122(いい夫婦)など
※ 推測されにくい暗証番号を設定しましょう
カード情報をメモに書いたり他人に教えたりしない
クレジットカードは、カード情報(カード番号・カード名義・セキュリティコード)さえあればオンラインショップで使ったりサブスクサービスを契約できたりします。
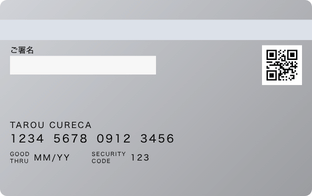
※ナンバーレスカードは公式アプリなどでカード情報を確認できます
「カード情報をいちいち確認するのは面倒」といった理由で、カード情報をメモするのはやめましょう。第三者の手にカード情報がわたりやすくなり、不正利用の危険があります。
また、カード情報を他人に教えるのもやめましょう。「カード情報をメモしていた」「カード情報を他人に教えた」などユーザーに過失がある場合、不正利用が起きてもカード会社は被害額を補償してくれません。
気心の知れた友人でもカードを貸さない
クレジットカードは契約者本人だけが使える決済手段です。気心の知れた友人であってもカードを貸してはいけません。
また、家族であってもカードを貸すことはできません。誰かにカードを貸したことで不正利用が起きたり、何らかの被害を被ったとしても、補償の対象外になってしまいます。
ポイントを獲得する目的だけでカードを使わない
クレジットカードは便利な決済手段であり、支払いによってポイントを獲得できます。基本還元率が1.0%なら、常に1.0%以上OFFで買い物をしているのと同じです。
ただし、「ポイントを獲得する」という目的だけでクレジットカードを使うと、使いすぎのリスクを高めることになります。
ポイントを獲得できるからといってあれもこれもクレジットカードで支払うのではなく、明確な目的を持ってカードを使うようにしましょう。
スマホ決済に登録するときは必ず認証設定をする
Apple PayやPayPayなどのスマホ決済サービスにクレジットカードを登録すると、キャッシュレス決済をより便利に使えるようになります。
ただし、スマホ決済にクレジットカードを登録することで、カード情報漏洩のリスクが高くなることも覚えておいてください。
スマホ決済にクレジットカードを登録するときは必ず認証設定を行い、第三者にカード情報がわたらないようにしましょう。
支払い口座と給与口座・仕送り口座を同じにする
クレジットカードの利用代金の支払い口座と給与口座または仕送り口座を同じにしておくと、支払い遅れを防ぐことができます。
支払いに遅れるとクレヒスに傷がつき、社会人になってから「ローンを組みたいのに審査に通らない」という状況に陥るかもしれません。
クレヒスに傷がつくことを避ける仕組みとして、支払い口座と給与口座または仕送り口座を同じにしましょう。
クレジットカードを作る上で大切なマネーリテラシーは多いですが、一つひとつを意識するのは難しいことではありません。クレジットカードライブを安全に楽しむためにも、ぜひ頭に入れておいてください。
学生がクレジットカードを作るメリットはこんなにある
学生はクレジットカードを所有するリスクが3つあり、リスクを避けるために身につけるべきマネーリテラシーも多いです。
「それならいっそ現金派のままでいた方が」と思うかもしれませんが、クレジットカードにはさまざまなメリットがあります。
学生がクレジットカードを作るメリット
- 現金要らずでスマートに会計できる
- オンラインショッピングを気軽に楽しめる
- いつもの支払いでポイントやマイルがもらえる
- サブスクサービスを契約しやすくなる
- 海外でもキャッシュレス決済を使える
- 旅行保険で安心して海外旅行・短期留学できる
- 社会人になるまでにクレヒスを積める
- お金を計画的に使うスキルが身に付く
現金要らずでスマートに会計できる
クレジットカードを作れば、現金を持ち歩く必要がなくなります。店舗ではスマートに会計ができるので、会計にかかる時間や現金計算の手間を削減したい学生におすすめです。
JCBが行なった実証実験によると、クレジットカードを使ったキャッシュレス決済は現金払いよりも16秒早く決済が完了します。
また、現金払いからクレジットカードを使ったキャッシュレス決済に変えることで、年間3時間の自由時間が増加するそうです。クレジットカードを早く作るほど自由時間が増えることになります。
オンラインショッピングを気軽に楽しめる
クレジットカードがあれば、楽天市場やAmazonなどのオンラインショップでショッピングをより気軽に楽しめるようになります。現金を振り込む手間も、コンビニに支払いに行く手間もありません。
また、クレジット決済手数料(2.0〜3.5%ほど)は店舗側が負担してくれるので、銀行振込やコンビニ払いのような手数料は発生しません。
その上ポイントまでもらえるようになるので、オンラインショッピングをするならクレジットカードは必須ツールと言えるでしょう。
いつもの支払いでポイントやマイルがもらえる
クレジットカードを所有していれば、いつもの買い物でポイントやマイルがもらえるようになります。
\主なクレジットカードのポイント還元率/
| カード | 基本のポイント還元率 | 年会費 |
| JCBカード S | 0.50% | 無料 |
| 三井住友カード(NL) | 0.50% | 無料 |
| 三菱UFJカード | 0.50% | 無料 |
| イオンカードセレクト | 0.50% | 無料 |
| エポスカード | 0.50% | 無料 |
| JCB ゴールド | 0.50% | 11,000円 |
| JCBカード W JCBカード W Plus L | 1.0% | 無料 |
| 楽天カード | 1.0% | 無料 |
| dカード | 1.0% | 無料 |
| d カード GOLD U | 1.0% | 3,300円 |
| UCプラチナカード | 1.0% | 16,500円 |
| ダイナースクラブカード | 1.0% | 29,700円 |
| 三井住友カード プラチナプリファード | 1.0% | 33,000円 |
| アメリカン・エキスプレス®・ゴールド・プリファード・カード | 1.0% | 39,600円 |
| apollostation THE PLATINUM | 1.20% | 22,000円 |
| リクルートカード | 1.20% | 無料 |
たとえば基本還元率が1.0%のクレジットカードなら、100円の決済につき1ポイント、10,000円の決済につき100ポイントもらえます。
常に1.0%以上OFFで買い物ができるので、クレジットカードは現金払いよりもはるかにお得な決済手段です。
サブスクサービスを契約しやすくなる
NetflixやSpotifyなどのサブスクサービスを契約するにあたって、各サービスのプリペイドカードを購入している学生は多いと思います。契約更新のたびにコンビニでプリペイドカードを購入するのは面倒ですよね。
しかしクレジットカードがあれば、サブスクサービスにカードを登録するだけで毎月自動的に契約更新が完了します。
サブスクサービスをより快適に利用できるので、「サブスク契約のためにクレジットカードを作った」という学生も多いはずです。
海外でもキャッシュレス決済を使える
クレジットカードがあれば、海外旅行や留学時の利便性が高まります。
VISAのクレジットカードならVISA加盟店で、MastercardのクレジットカードならMastercard加盟店で、日本と同じようにキャッシュレス決済を利用可能です。
現金は必要最低限を持ち歩くだけでいいので盗難防止になり、クレジットカードを所有しておくと安心して海外旅行や留学を楽しめるようになります。
旅行保険で安心して海外旅行・短期留学できる
海外旅行保険が付いているクレジットカードを作れば、海外旅行・短期留学時に保険が適用されます(当該クレジットカードで旅費などを支払う必要あり)。
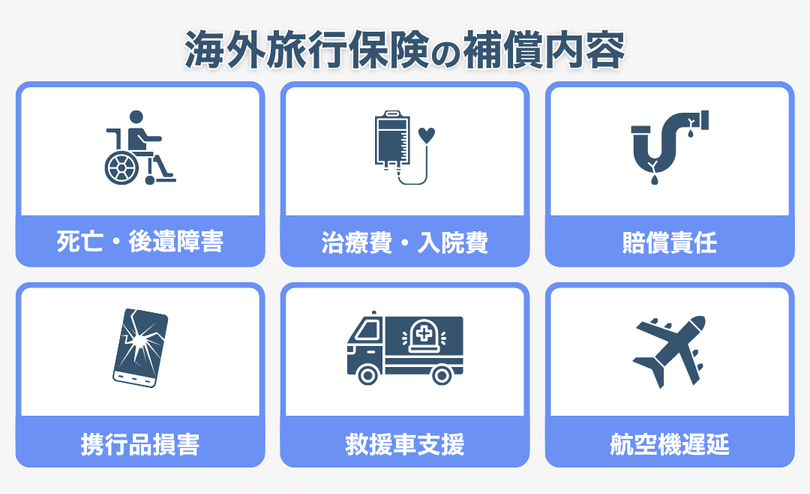
年会費無料のクレジットカードでも、最高2,000〜3,000万円が補償される旅行保険が付いているので、より安心して海外旅行や留学を楽しめるでしょう。
社会人になるまでにクレヒスを積める
クレジットカードでキャッシュレス決済を使うと、その事実はすべて信用情報として記録されます。
すべての取引情報が記録されることに「監視されているようで嫌だ」と感じる人もいるでしょうが、これは良質なクレヒス(毎月の支払いをしっかり行なっているという記録)を積むチャンスです。
社会人になるまでに良質なクレヒスを積んでおけば、車のローンや住宅ローンなどの審査で有利になります。また、社会人になっていきなりゴールドカードを作れる可能性もあります。
お金を計画的に使うスキルが身につく
社会人になると、お金の管理はすべて自分で行うのが基本です。これに不安を感じている学生も多いと思います。そこで自分名義のクレジットカードを作り、お金を計画的に使うスキルを身につけましょう。
公式アプリで利用状況を常にチェックしたり、支払いの管理を行なったり、学校では経験できない実践的なスキルを身につけるチャンスです。
学生におすすめのクレジットカードを選ぶ8つのポイント
自分に合ったクレジットカードの選び方は、その人の属性や置かれている状況、カードを使う目的などによって変わります。
ここでは学生がクレジットカードを選ぶ上で大切な8つのポイントを解説しているので、ぜひ参考にしてみてください。
学生がクレジットカードを選ぶ8つのポイント
- 年会費無料のカードで無駄なコストをカット
- 国際ブランドはJCBを中心にVISA・Mastercardも検討する
- 還元率1.0%以上のカードを選ぶのがおすすめ
- ポイントアップ対象店舗・サービスを確認する
- 目的やライフスタイルに合わせたカードを選ぶ
- 旅行好きな学生はマイルがもらえるカードを選ぶ
- 短期留学をする学生は海外旅行保険付きのカードがおすすめ
- 即日発行できるカードもチェックしておく
年会費無料のカードで無駄なコストをカット
クレジットカードには年会費無料で所有できるものと、年会費を支払うことで所有できるものの2種類があります。年会費有料のカードは年間1,000〜10,000円ほどの所有コストがかかるので、学生のうちはこれをカットしてしまいましょう。
\主な年会費無料クレジットカードとその特典/
| カード | 特典 |
| JCBカード W | ・いつでもポイント2倍 ・対象店舗でポイント最大21倍 ・電車・バスのクレカ乗車で10.0%ポイント還元 ・最高2,000万円補償の海外旅行保険 ・年間100万円補償のショッピング保険 |
| 三井住友カード(NL) | ・対象のコンビニ・飲食店で7.0%ポイント還元 ・最高2,000万円補償の海外旅行保険 ・海外旅行保険を他の保険に変更可能 ・年間100万円以上利用するとゴールドカードに年会費永年無料でアップグレード |
| 三菱UFJカード | ・対象店舗で最大20%ポイント還元 ・最高2,000万円補償の海外旅行保険 ・年間100万円補償のショッピング保険 |
| イオンカードセレクト | ・イオングループ対象店舗でポイント2倍 ・毎月20日・30日は買い物代金が5%OFF ・イオンシネマの映画料金が300円OFF ・年間50万円以上利用するとゴールドカードに年会費永年無料でアップグレード |
| 楽天カード | ・楽天市場でいつでも3.0%ポイント還元 ・楽天SPUで最大18.5%ポイント還元 ・楽天ポイント加盟店で最大2.0%ポイント還元 ・最高2,000万円補償の海外旅行保険 |
| JCBカード S | ・国内20万か所以上で最大80%OFFの優待サービス ・対象店舗でポイント最大20倍 ・電車・バスのクレカ乗車で10.0%ポイント還元 ・年間100万円補償のショッピング保険 |
| JCBカード W Plus L | ・いつでもポイント2倍 ・対象店舗でポイント最大21倍 ・電車・バスのクレカ乗車で10.0%ポイント還元 ・ファッション・化粧品などの女性向けの優待サービス |
| エポスカード | ・ポイントアップサイトでポイント最大30倍 ・最高3,000万円補償の海外旅行保険 ・年4回実施「マルコとマルオの10日間」でマルイ・モディ全店の買い物代金が10%OFF |
| dカード | ・年間3万円補償のスマホ保険 ・dカード ポイントモールで最大14.5%ポイント還元 ・対象スマホ料金の支払いで毎月最大220円割引 |
| リクルートカード | ・いつでもどこでも1.2%ポイント還元 ・ホットペッパービューティーの決済で2.2%ポイント還元 ・じゃらんnetの決済で3.2%ポイント還元 ・最高2,000万円補償の海外旅行保険 ・最高1,000万円補償の国内旅行保険 |
年会費有料のカードの方が特典・サービスが充実しているのは確かですが、最近は年会費無料のカードもポイント還元率や旅行保険などが充実しています。
「学生のうちからステータスが高いカードを持ちたい」という希望がない限り、年会費無料のカードを選ぶのがおすすめです。
国際ブランドはJCBを中心にVISA・Mastercardも検討する
クレジットカードを作るときは、国際ブランドを1つ選ぶことになります(国際ブランドが発行しているクレジットカードは他社ブランドを選べません)。
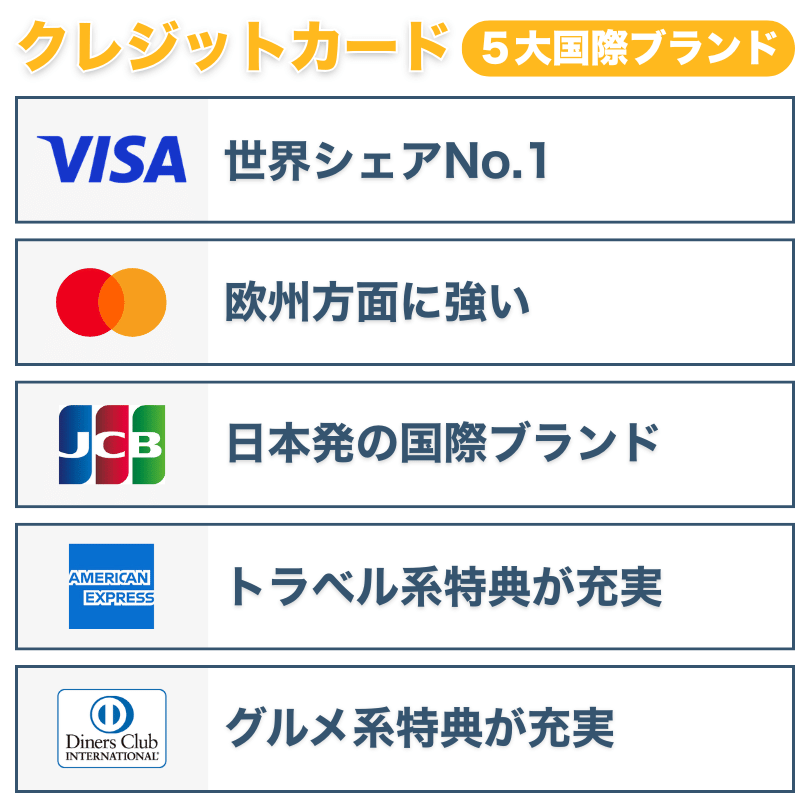
「国際ブランドは世界シェアNo.1のVISAを選ぶのが基本」とよく言われますが、最近ではその通説も変わってきています。
日本国内ならVISAよりもJCBの方が加盟店数が多く、海外における加盟店数も急激に伸びています。また、JCBはアメリカン・エキスプレス®やダイナースクラブと提携しているので、それらの加盟店でもJCBカードを使えるのが特徴です。
JCBは独自の特典が多い国際ブランドなので、JCBを中心にVISA・Mastercardも検討してみてください。
還元率1.0%以上のカードを選ぶのがおすすめ
せっかくクレジットカードを使うのですから、ポイントはより多くもらいたいものですね。そこで、基本のポイント還元率が1.0%以上のクレジットカードの中から、自分に合ったカードを選んでみてください。
\基本還元率1.0%以上のクレジットカード/
| カード | 基本のポイント還元率 |
| JCBカード W JCBカード W Plus L | 1.0% |
| 楽天カード | 1.0% |
| PayPayカード | 1.0% |
| dカード | 1.0% |
| リクルートカード | 1.2% |
これらのクレジットカードはどこで使っても1.0%以上ポイント還元される上に、ポイントアップ対象店舗・サービスで使えばより多くのポイントを獲得できます。
他のクレジットカードと比べると年間のポイント獲得数が2倍以上になるケースも多いので、還元率1.0%以上のカードを選ぶのがおすすめです。
ポイントアップ対象店舗・サービスを確認する
クレジットカードのポイントを効率的に獲得したい場合は、ポイントアップ対象店・サービスを事前に確認しておく必要があります。
\たとえばJCBカードは対象店舗でポイント最大20倍/
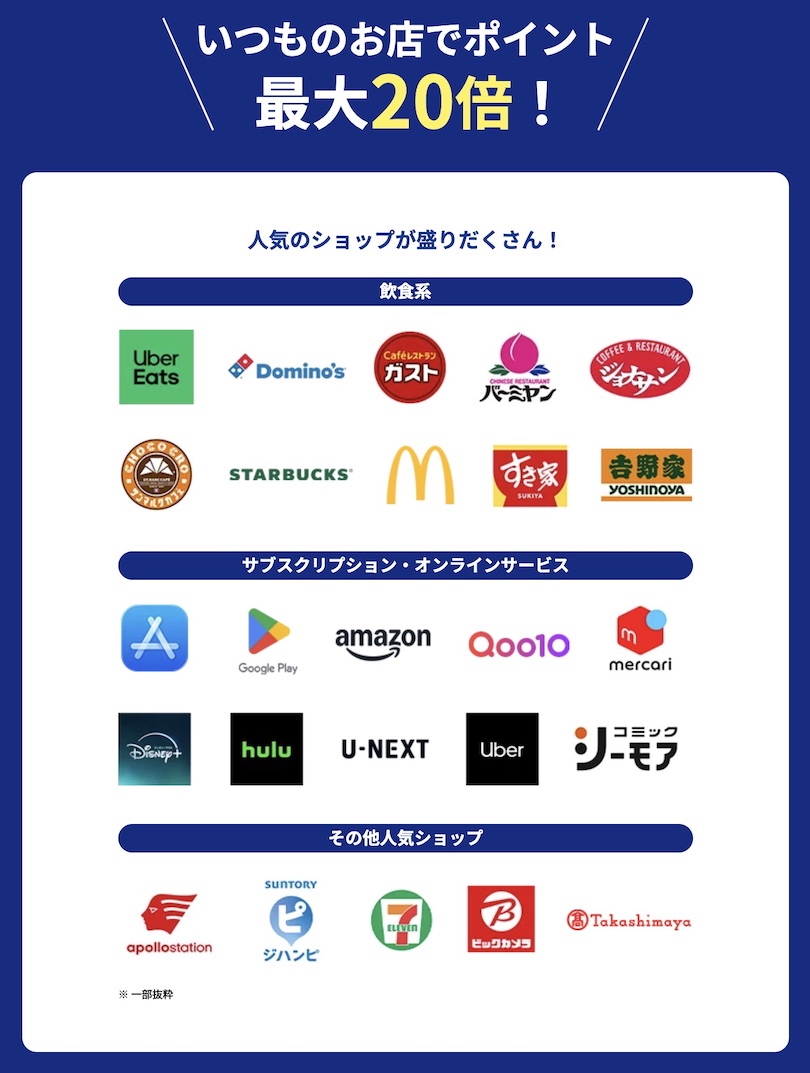
※事前にポイントアップ登録が必要です。利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
ポイントアップ対象店舗・サービスにおいて、5.0%以上の還元率でポイントをもらえるクレジットカードは珍しくありません。
そのため、よく利用する店舗やサービスがポイントアップの対象になっているかどうかを事前に確認しておくことで、自分に合ったカードを選びやすくなります。
目的やライフスタイルに合わせたカードを選ぶ
クレジットカードは目的を持って作り、ライフスタイルに合わせたカードを選ぶことで、クレジットカードライフをより充実したものにできます。
たとえば、「作ってる人が多いから」という理由で「楽天カード」を作ったとして、楽天市場を利用する習慣がなければカードのメリットを最大限引き出せなくなります。
楽天市場などのオンラインショップを利用する機会が少ない人は、実店舗でポイントが貯まりやすい「JCBカード W」や「三井住友カード(NL)」を作るのがおすすめです。
このように目的やライフスタイルによって選ぶべきカードは異なるので、「なぜクレジットカードを作るのか?」「ライフスタイルに合ったカードはどれか?」を改めて考えてみてください。
「自分に合ったカードを早く知りたい」という人は、【目的別】学生におすすめのクレジットカードの章を参考にしてください。
旅行好きな学生はマイルがもらえるカードを選ぶ
旅行(主に海外旅行)をするのが好きな学生は、カード会社のポイントではなく、航空会社のマイルがもらえるクレジットカードを選びましょう。
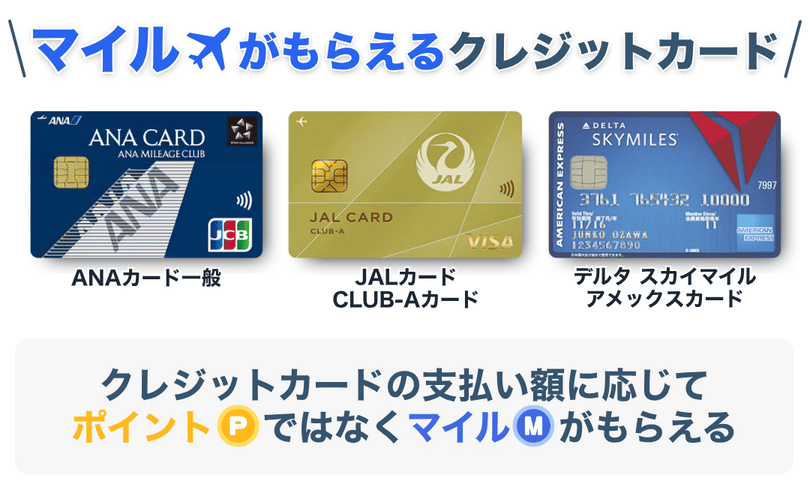
マイルがもらえるクレジットカードを使えば、「マイルを1年間貯めてマイルだけで航空券をゲットする」なんてことも可能です。
ただし、マイルがもらえるクレジットカードはマイル還元率が0.5%など低めに設定されています。これについては「ポイントからマイルに交換できるクレジットカードを選ぶ」という対策方法があり、【目的別】学生におすすめのクレジットカードの章で解説しています。
短期留学をする学生は海外旅行保険付きのカードがおすすめ
これから短期留学を予定している場合は、海外旅行保険が付いているクレジットカードを選ぶといいでしょう。
年会費無料のクレジットカードでも海外旅行保険がついているカードは多く、無料でこれらの補償を受けられるので、安心して短期留学を楽しめます(当該クレジットカードで旅費を支払うなどの適用条件あり)。
即日発行できるカードもチェックしておく
「すぐにでもクレジットカードを使いたい」という場合は、即日発行できるクレジットカードもチェックしておいてください。
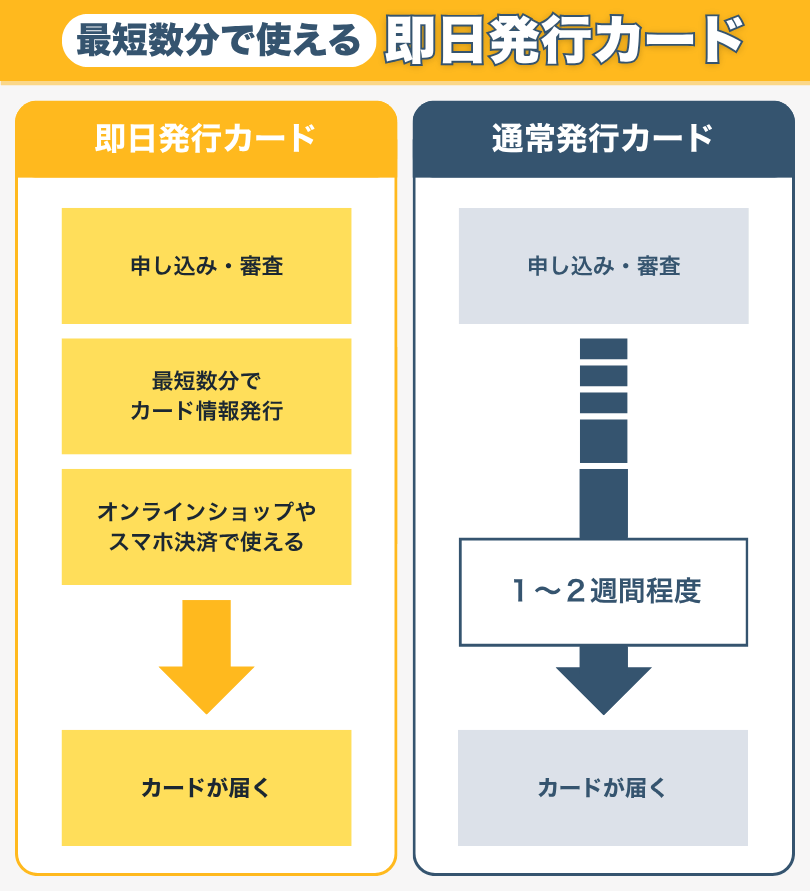
即日発行のクレジットカードなら、申し込みから数分〜1時間ほどで公式アプリにてカード情報を確認できます。
\即日発行に対応している主なクレジットカード/
| カード | 審査・発行時間 |
| 三井住友カード(NL) | 最短10秒 |
| 三井住友カード ゴールド(NL) | 最短10秒 |
| JCBカード W JCBカード W Plus L | 最短5分 |
| エポスカード | 最短数分 |
| リクルートカード | 最短5分 |
| dカード ゴールドU | 最短5分 |
| セゾンカードインターナショナル | 最短5分 |
| 三井ショッピングパークカード《セゾン》 | 最短5分 |
| イオンカードセレクト | 最短5分 |
| ACマスターカード | 最短20分 |
オンラインショップやサブスクサービスの契約で使えるのはもちろん、Apple Payなどのスマホ決済サービスに登録すれば実店舗でも使えます。
【目的別】学生におすすめのクレジットカード
それでは、学生におすすめのクレジットカードを目的別に紹介していきます。「自分に合ったカードをすぐに知りたい」という人は、ぜひ参考にしてみてください。
\目的別・学生におすすめのクレジットカード/

日常的な支払いを現金からカードに変えたい
「日常的な支払いを現金からカードに変えたい」とシンプルな希望を持っている学生は、「JCBカード W」がおすすめです。

「JCBカード W」は18歳以上39歳以下限定で申し込めるクレジットカードであり、JCBのプロパーカード(国際ブランドが発行するクレジットカード)として人気があります。
どこで使っても1.0%ポイント還元され、対象の店舗・サービスで使うとポイント還元率が最大21倍にアップするのが大きなメリットです。
※女性は女性向け特典が充実している「JCBカード W plus L」もおすすめです
あれこれ考えずポイントが貯まりやすいカードがいい
「あれこれ考えずポイントが貯まりやすいカードがいい」という学生には、「リクルートカード」がおすすめです。

「リクルートカード」はどこで使っても1.2%ポイント還元される高還元カードであり、公共料金の支払いでもポイント還元率が落ちません。
ポイントアップの対象店舗・サービスは少ないですが、どこで使ってもポイントが貯まりやすいクレジットカードとしておすすめです。
オンラインショッピングでカードを使いたい
「オンラインショッピングでカードを使いたい」という学生には、「楽天カード」がおすすめです。

楽天カードは基本のポイント還元率が1.0%であり、楽天市場で使うといつでも3.0%ポイント還元されます。
さらに、楽天市場で定期的に実施されている「お買い物マラソン」や「毎月0と5のつく日」に楽天カードを使えば、常時4.0%以上の還元率でポイントをもらうことも可能です。
※Amazon派の人は「JCBカード W」、Yahoo!ショッピング派の人は「PayPayカード」を検討しましょう
サブスクサービスの契約でカードが必要になる
「サブスクサービスの契約でカードが必要になる」という学生には、「JCBカード W」がおすすめです。
JCBは主要なサブスクサービスがポイントアップ対象になっており、HuluとU-NEXTはポイント2倍、Amazonプライムは3倍、ディズニープラスはポイント20倍で利用できます。
年会費無料ながらサブスクサービスの契約でポイントアップするクレジットカードは少ないので、「JCBカード W」が本命カードと言えるでしょう。
※女性は女性向け特典が充実している「JCBカード W plus L」もおすすめです
海外旅行や短期留学でカードを使いたい
「海外旅行や短期留学でカードを使いたい」という学生には、「JCBカード W」がおすすめです。
「JCBカード W」は最高2,000万円補償の海外旅行保険が付いているだけでなく、「海外決済手数料が安い」という大きなメリットもあります。
\海外で使いやすいクレジットカード/
| カード | 海外手数料 | 海外旅行保険 | ショッピング保険 |
| JCBカード S JCBカード W JCBカード W Plus L | 1.60% | 最高2,000万円 | 年間100万円 |
| イオンカードセレクト | 1.60% | − | 年間50万円 |
| ビューカード(JCB) | 1.60% | 最高500万円 | − |
| エポスカード | 3.85% | 最高3,000万円 | − |
| JCBゴールド | 1.60% | 最高1億円 (家族特約あり) | 年間500万円 |
※家族特約:クレジットカード本会員の家族にも旅行保険が適用される特典
年間100万円のショッピング保険も付いているので、旅行・留学先で購入した商品が補償されるのも嬉しいポイントです。
※補償額だけで選びたい場合は「エポスカード」がおすすめです
ポイントではなくマイルを貯めたい
「ポイントではなくマイルを貯めたい」という学生には、「JCBカード W」がおすすめです。
「JCBカード W」を使ってもらえるJ-POINTは、ANAやJALのマイルに1ポイント=0.6マイルで交換できます。
「JCBカード W」はポイントアップ対象の店舗・サービスでポイント最大21倍になるので、最大5.5%の還元率でマイルを獲得できます。
ポイントではなくマイルを貯めたい場合は、「JCBカード W」を中心に検討してみてください。
※女性は女性向け特典が充実している「JCBカード W plus L」もおすすめです
飲み会でポイントが貯まりやすいカードがほしい
「飲み会でポイントが貯まりやすいカードがほしい」という学生には、「リクルートカード」がおすすめです。
ホットペッパーグルメで「リクルートカード」を使って予約すると、来店人数×50ポイントを追加で獲得できます。仮に10人で来店すればそれだけで500ポイントももらえるので、飲み会幹事をよく担当している学生におすすめです。
もちろん、会計額に対して1.2%のポイントをもらうこともできます。
美容サロンでポイントが貯まりやすいカードがほしい
「美容サロンでポイントが貯まりやすいカードがほしい」という学生には、「リクルートカード」がおすすめです。
サロン予約サービスの大手であるホットペッパービューティーでは、「リクルートカード」を使って予約すると2.2%ポイント還元されます。
これによって獲得したリクルートポイントはホットペッパービューティーにて1ポイント=1円で使えるので、美容サロンをよりお得に利用できるようになります。
クレジットカードで推し活をもっと充実させたい
「クレジットカードで推し活をもっと充実させたい」という学生は、推し活の対象やスタイルによっておすすめカードが変わります。
推し活におすすめのクレジットカード
- ライブ大好き!遠征も苦じゃない
→「ビューカード スタンダード」や「ANA一般カード」など交通系・航空系カードでポイント・マイルをガンガン貯めよう - グッズ購入や配信課金がメイン
→「楽天カード」や「PayPayカード」などEC系カードでグッズ購入時のポイント還元率を大幅アップ - いつでも推しをそばに感じたい
→「エポスカード」や「ナッジカード」などアーティストやアニメなどのコラボデザインが多いカードがおすすめ - あのテーマパークが大好き
→「ディズニー★JCBカード」や「イオンカード(ミニオンズ)」など対象テーマパークでポイントアップするカードがおすすめ
このように、推し活の対象やスタイルによってクレジットカードを選んでみましょう。
スマホ決済と連携してスマートに会計したい
「スマホ決済と連携してスマートに会計したい」という学生には、「PayPayカード」がおすすめです。
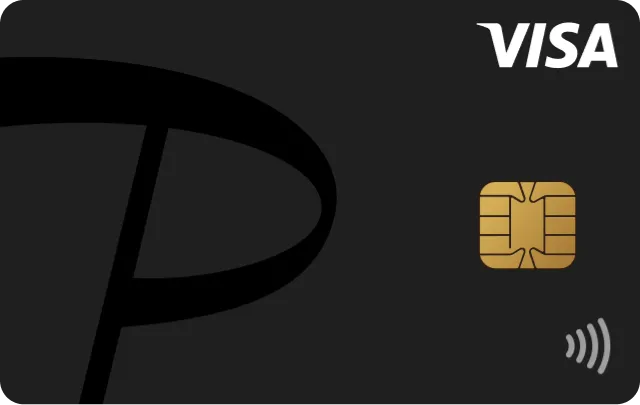
「PayPayカード」はPayPayに登録できる唯一のクレジットカードであり、登録することでPayPayでクレジット決済が使えるようになります。
その際のポイント還元率は最大1.5%なので、スマホ決済と連携できるクレジットカードとしては最大級の還元率です。
※PayPayクレジット1.0%ポイント還元、前月に「30回以上支払い」「10万円以上支払い」の条件をクリアすると+0.5%ポイント還元
学生のうちから投資信託を始めたい
「学生のうちから投資信託を始めたい」という学生には、「dカード」がおすすめです。

投資系特典がおすすめのクレジットカードをざっと見てみましょう。
カード 投資系特典の詳細 dカード ・クレカ積立で月5万円以下は1.1%ポイント還元 PayPayカード ・PayPay証券のクレカ積立で0.7%ポイント還元 三菱UFJカード ・三菱UFJ eスマート証券のクレカ積立で0.55%ポイント還元 楽天カード ・楽天証券のクレカ積立で0.5%ポイント還元 楽天プレミアムカード ・楽天証券のクレカ積立で1.0%ポイント還元 JCBカード S
JCBカード W
JCBカード W Plus L・松井証券、SBI証券、マネックス証券から好きな証券会社を選べる
・月5万円以上のショッピング利用でクレカ積立0.5%ポイント還元
このように、クレカ積立におけるポイント還元率は「dカード」が最大級です。
しかも年会費無料、基本のポイント還元率は1.0%と高めなので、投資信託を始めたい学生は「マネックスカード」を検討してみましょう。
車で通学してるからガソリン代を節約したい
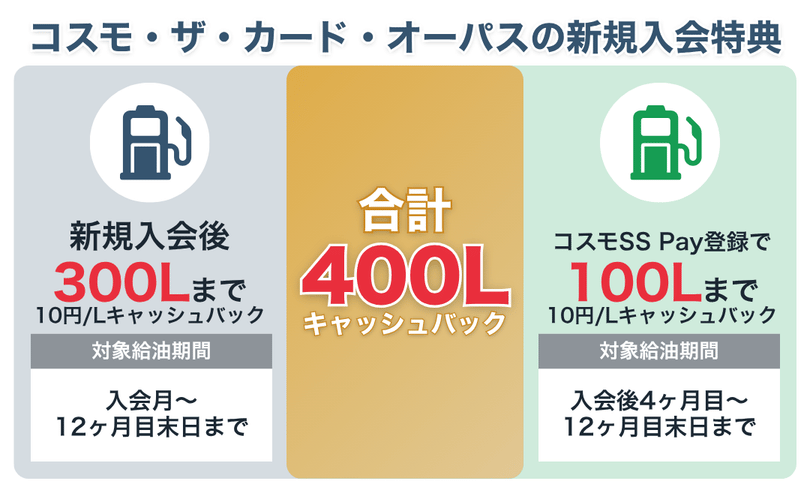
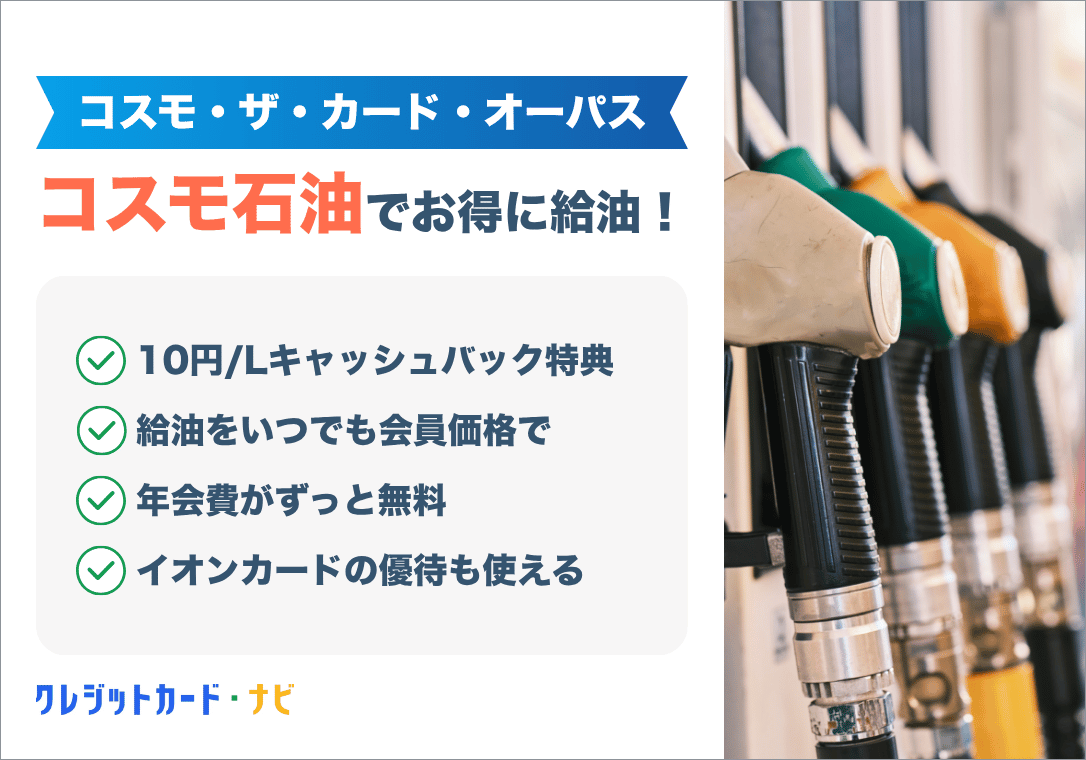
「車で通学してるからガソリン代を節約したい」という学生は、「コスモ・ザ・カード・オーパス」がおすすめです。
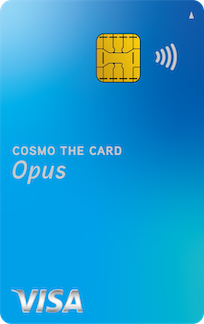
「コスモ・ザ・カード・オーパス」は入会特典として、給油400Lまで1Lあたり10円キャッシュバックされます。
その後もガソリン代割引が続くので、ガソリン代を大幅に節約できるクレジットカードとしておすすめです。
学生のうちにゴールドカードを所有したい
「学生のうちにゴールドカードを所有したい」という学生には、「エポスカード」がおすすめです。
「エポスカード」は学生も作りやすいクレジットカードとして人気があり、利用実績に応じて年会費無料でゴールドカードに招待されます。
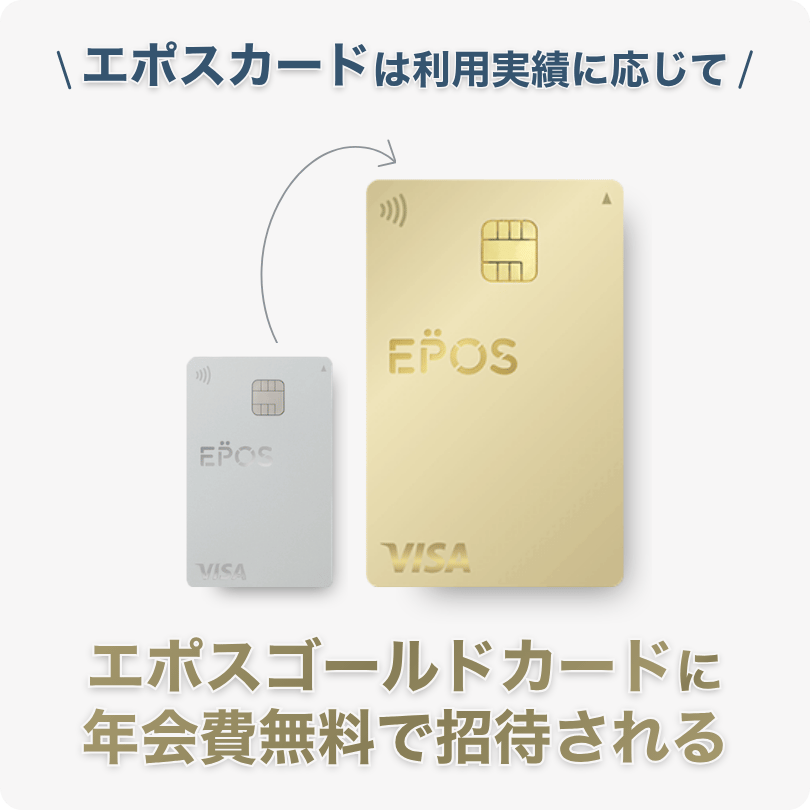
アップグレード条件は公表されていませんが、「年間50万円以上」のクレジット利用で無料招待が届くケースが多いようです。
月々41,667円以上のクレジット決済を利用すれば、ゴールドカードにアップグレードされる計算です。
使いすぎが不安だからプリペイド型カードにしたい
「使いすぎが不安だからプリペイド型カードにしたい」という学生には、「ナッジカード」がおすすめです。
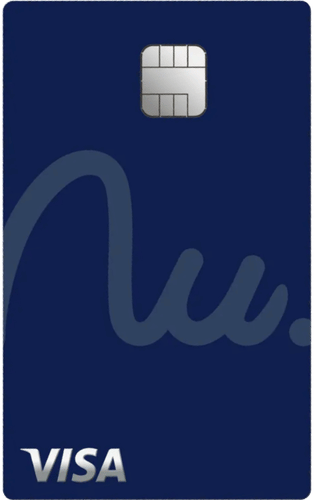
「ナッジカード」はプリペイド方式の支払いが可能で、事前に入金した金額しか使えないので使いすぎる心配がありません。
プリペイド型カードも入金さえすればクレジットカードと同じように使えるので、「クレジットカードを持つのはやっぱり怖い」という人におすすめです。
セキュリティが充実したカードで安心して使いたい
「セキュリティが充実したカードで安心して使いたい」という学生は、「三井住友カード(NL)」がおすすめです。
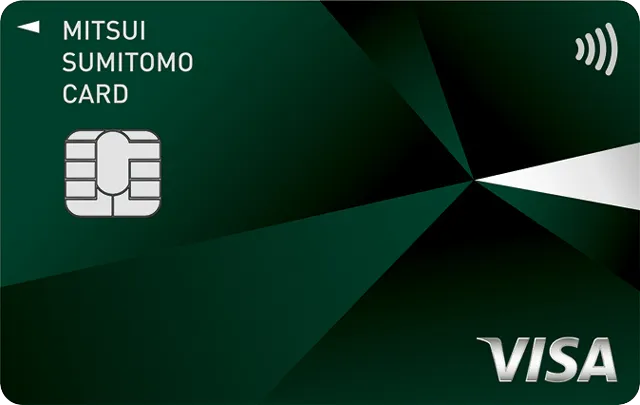
「三井住友カード(NL)」はナンバーレスデザインを採用しているので、カード券面で情報を読み取られるリスクがありません。
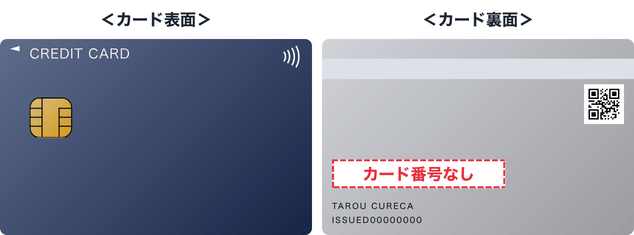
また、三井住友カードはセキュリティ対策が強力なカード会社なので安心して利用できます。その反面、「海外で使うと不正検知に引っかかりやすい」という注意点もあります。
即日発行で今すぐ使えるカードがほしい
「即日発行で今すぐ使えるカードがほしい」という学生には、「JCBカード W」がおすすめです。
「JCBカード W」は最短5分で審査が完了し、MyJCBアプリ(JCB公式アプリ)上でカード情報を確認できます。
オンラインショッピングやサブスクサービスの契約で使えるほか、MyJCB Payを設定すれば全国のJCB加盟店でもクレジット決済を利用可能です。
「JCBカード W」以外の即日発行できるクレジットカードについては、以下を参考にしてみてください。
\即日発行に対応している主なクレジットカード/
| カード | 審査・発行時間 |
| 三井住友カード(NL) | 最短10秒 |
| 三井住友カード ゴールド(NL) | 最短10秒 |
| JCBカード W JCBカード W Plus L | 最短5分 |
| エポスカード | 最短数分 |
| リクルートカード | 最短5分 |
| dカード ゴールドU | 最短5分 |
| セゾンカードインターナショナル | 最短5分 |
| 三井ショッピングパークカード《セゾン》 | 最短5分 |
| イオンカードセレクト | 最短5分 |
| ACマスターカード | 最短20分 |
学生のクレジットカード発行の流れと用意するもの
ここで、学生のクレジットカード発行の流れと用意するものをチェックしておきましょう。
クレジットカードを発行するまでの流れ
クレジットカードを発行するまでの流れは以下のとおりです。
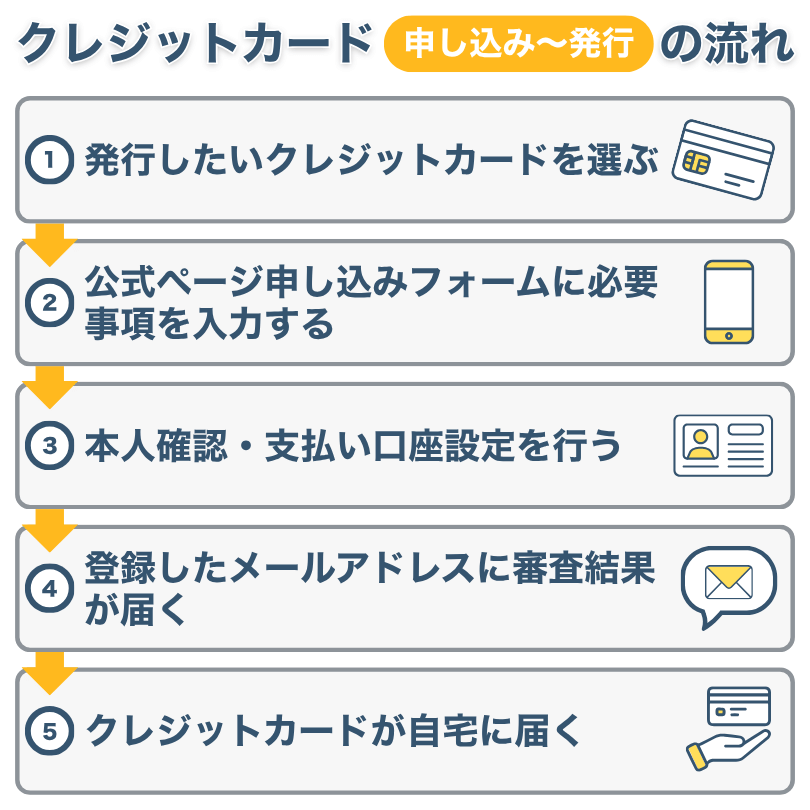
どのクレジットカードに申し込んでも、大まか流れは同じです。また、学生や社会人によって発行までの流れは変わることはありません。
カード発行の申し込みが完了すると、早くて数分、長くて3営業日内に審査結果が届きます。審査に通るとクレジットカードが発行され自宅に届きます。
※即日発行の場合はカード情報が公式アプリに届きすぐに使えるようになります
カード発行を申し込むときに必要なもの
カード発行を申し込むときに必要なものは「本人確認書類」と「銀行口座」の2点です。
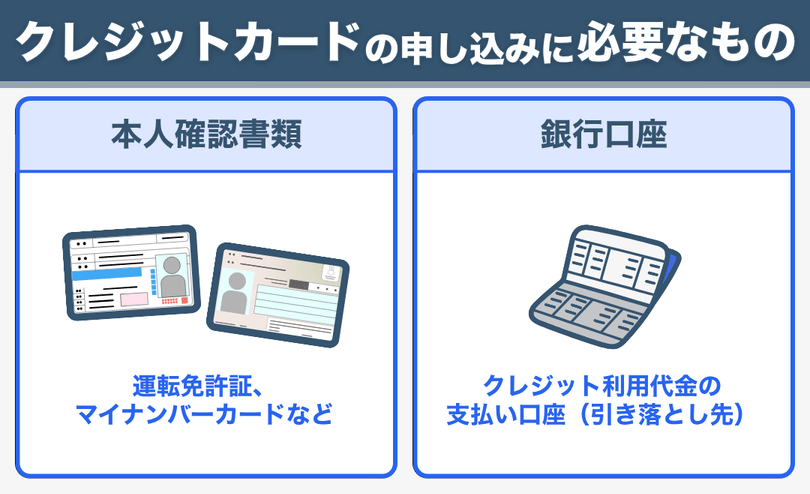
銀行口座はカードが届いてから設定することもできるので、本人確認書類だけ最低限用意しておけばカード発行に申し込めます。
ちなみに、本人確認書類として使えるのは以下のとおりです。
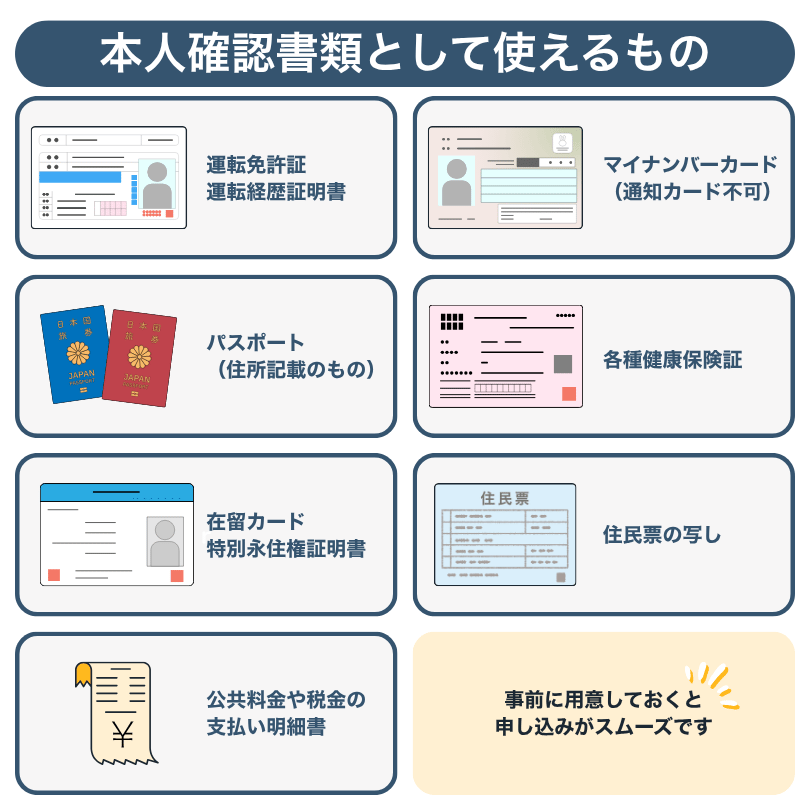
《注意》学生証は本人確認書類として使えない
カード発行を申し込むときの注意点として、学生証は本人確認書類として使えません。
本人確認書類とは官公庁が発行した公文書(運転免許証やマイナンバーカード)であり、学生証はあくまで「その学校に在籍していること」を証明するものです。
カード発行時の本人確認には使用できないので、運転免許証やマイナンバーカードを用意しておきましょう。
「運転免許証もマイナンバーカードも持っていない」という場合は、カード会社の指示に従って健康保険証や住民票の写し、公共料金の支払い明細書などを用意しましょう。
クレジットカードが届いたらやっておくこと
クレジットカードが発行され自宅に届いたら、やっておくことがいくつかあります。
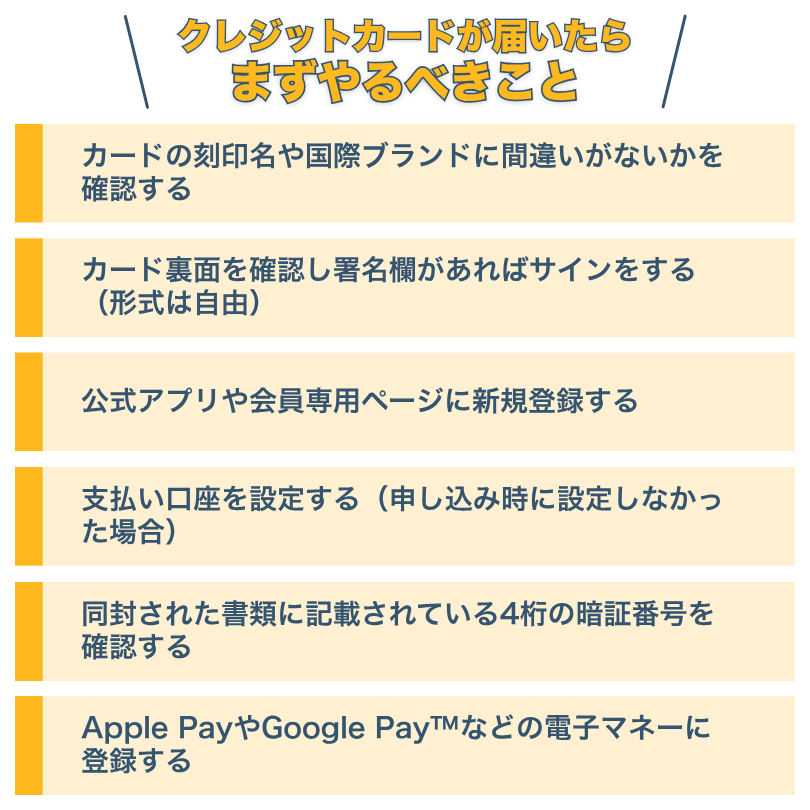
カードの刻印名や国際ブランドに間違いがないかを確認する
カード発行申し込み時に入力した刻印名(ローマ字)や、選択した国際ブランドに間違いがないかチェックしましょう。間違いがあればすぐにカード会社に連絡してください。
カード裏面を確認し署名欄があればサインする(形式は自由)
カード裏面に署名欄があればサインをしましょう。店舗によっては、カード裏面にサインがないとクレジット決済を使えないことがあります。
公式アプリや会員専用ページに新規登録する
カード会社が提供している公式アプリや会員専用ページへの登録を忘れないでください。ポイント管理や優待サービスの検索、お得情報の閲覧などを行えるようになります。
支払い口座を設定する(申し込み時に設定しなかった場合)
カード発行申し込み時に支払い口座を設定しなかった場合は、カードが届いてから支払い口座を設定しましょう。支払い口座の具体的な設定方法は、クレジットカードに同封されている書類で確認しましょう。
同封された書類に記載されている4桁の暗証番号を確認する
同封されている書類には、カード発行申し込み時に設定した4桁の暗証番号が記載されています。これに間違いがないか確認し、間違いがあればすぐにカード会社に連絡してください。
Apple PayやGoogle Pay™︎などの電子マネーに登録する
必須事項ではありませんが、Apple PayやGoogle Pay™︎などの電子マネーに登録しておくとクレジット決済をより便利に使えるようになります。
入会特典が豊富なWeb申し込みがおすすめ
クレジットカードの発行に申し込む方法は3つあります。
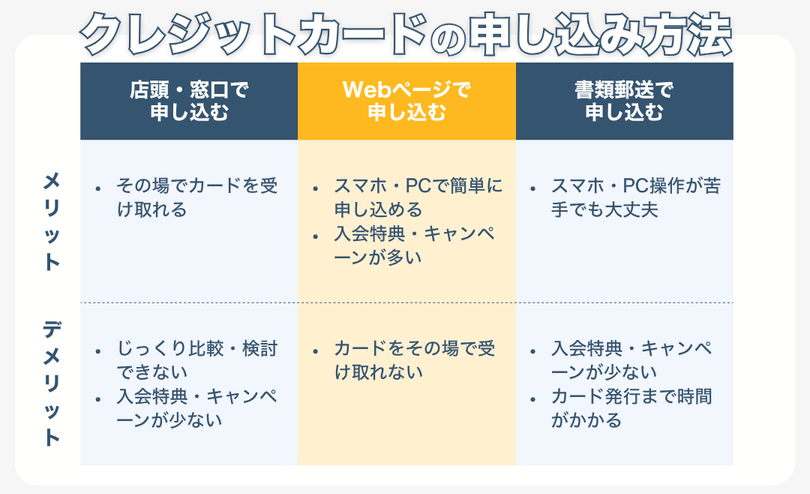
クレジットカードの申し込み方法としておすすめなのは「Web申し込み」です。
スマホ・PCで簡単に申し込めるだけでなく適用される入会特典・キャンペーンが多いので、他の申し込み方法よりもお得にクレジットカードを発行できます。
また、最近ではWebページからの申し込みにしか対応していないクレジットカードが増えています。
学生のクレジットカード審査について知っておこう
カード発行に対する不安を少しでも解消するために、学生のクレジットカード審査について知っておきましょう。
クレジットカード審査でチェックされること
クレジットカード審査では一般的に、「信用情報」と「属性情報」がチェックされます。
審査でチェックされること 信用情報 信用情報機関に記録されている過去5〜7年分の信用取引(お金の取引)にかかわる情報 属性情報 収入や職業にかかわる情報、家族構成や住居などにかかわる情報
収入がない学生の場合、信用情報に問題がなければ審査に通る可能性は大きくなります(学生でも作りやすいクレジットカードを選ぶことが前提)。
一方で、消費者金融を利用したり自分名義でスマホを契約したりしている学生は、審査の目が厳しくなります。さらに、ローンやスマホ代の支払い遅れによってクレヒスに傷がついていると、審査に通りにくくなります。
学生がクレジットカード審査に通るコツ
カード発行に申し込む前に、クレジットカード審査に通りやすくするコツを確認しておきましょう。
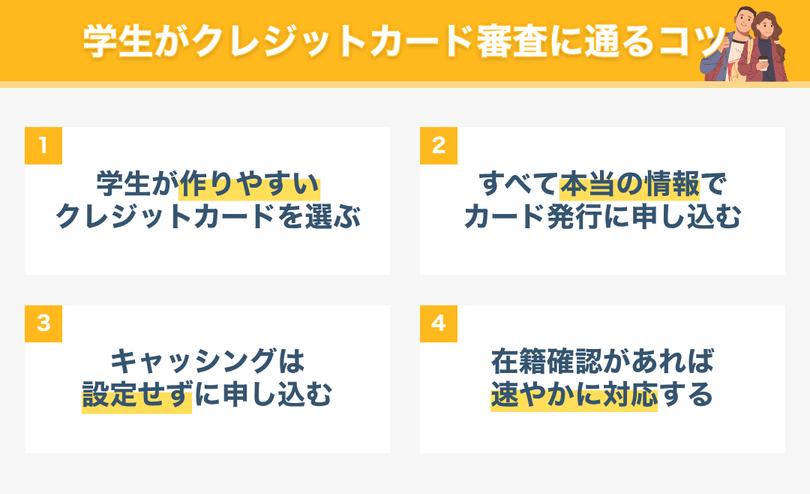
学生も作りやすいクレジットカードを選ぶ
数あるクレジットカードの中には、学生も作りやすいカードがいくつかあります。そうしたカードを選ぶだけで格段に審査に通りやすくなるので、こちらのページで紹介しているカードを中心に検討してみてください。
すべて本当の情報でカード発行に申し込む
カード発行申し込みのときに入力する情報は、嘘をつかずすべて本当の情報を申告しましょう。「審査に通りやすくするため」という理由で虚偽の情報を申告しても、虚偽とわかれば100%審査に落ちてしまいます。
そればかりか、クレヒスに大きな傷をつけることになるので、必ず本当の情報だけでカード発行に申し込んでください。
キャッシングは設定せずに申し込む
カード発行申し込みのときにキャッシングを設定すると、審査基準を厳しくしてしまう可能性があります。キャッシングは設定せずに申し込み、どうしても利用したい場合はカード発行後にキャッシングの申請を行なってください。
在籍確認があれば速やかに対応する
カード発行に申し込んでから在籍確認がある場合は、速やかに対応しましょう。それによりカード会社からの信用度がアップし、審査に通りやすくなる可能性があります。
※学生の場合、学校やアルバイト先に在籍確認の電話が行くことはありません
クレジットカード審査に落ちてしまったら
先ほど紹介した審査に通りやすくするコツを実践しても、クレジットカード審査に落ちてしまうことはありません。その場合、親のクレジットカードで家族カードを作るか、プリペイドカードやデビットカードの発行を検討してください。
家族カードやプリペイドカード、デビットカードはほぼ審査なしで発行できるカードです。家族カードについてはクレジット決済を利用でき、本会員カードと同じ特典を利用できます。
プリペイドカードやデビットカードは、対応している国際ブランドの加盟店にてキャッシュレス決済が使えます。
クレジットカードに比べると利便性は多少下がりますが、審査に落ちたときの代替案として検討してみてください。
学生のクレジットカードについてよくある質問
学生がクレジットカードを作るときに持ちやすい質問と、その回答をまとめたので参考にしてみてください。
学生におすすめのクレジットカードはどれ?
総合的におすすめのクレジットカードは「JCBカード W」です。年会費無料、1.0%以上ポイント還元、ステータスの高さなど総合力に優れています。学生でクレジットカードを作る際は、「JCBカード W」を中心に検討してみてください。
18歳以上なら高校生でもクレジットカードを作れる?
満18歳以上なら誰でもクレジットカードを作れますが、高校生の申し込みを拒否しているカード会社がほとんどです。ただし、「楽天カード」と「イオンカード(WAON一体型)」は高校生も申し込めます。
収入がなくてもクレジットカードを作れるのはなぜ?
学生に収入がなくても親権者には収入があり、一定以上の返済能力があると見込まれるからです。また、学生は利用可能枠を低めに設定されるので審査に通りやすくなっています。
学生のクレジットカードの利用可能枠はいくら?
学生の利用可能枠は5〜30万円に設定されるのが一般的です。これは、利用可能枠が30万円以下の場合は「包括クレジットに関する例外措置(割賦販売法)」により、厳格な収入審査が免除されるからです。
奨学金制度を利用してるけどクレジットカードを作れる?
奨学金はクレジットカードの審査対象にならないので、奨学金制度を利用している学生もカードを作ることができます。ただし、消費者金融からお金を借り入れている場合は審査に影響します。
クレジットカードは必ず年会費がかかるもの?
クレジットカードは必ず年会費がかかるものではなく、年会費無料で特典・サービスの多いクレジットカードもたくさん存在します。学生のうちは年会費無料のカードを中心に検討してみてください。
家族や友人にクレジットカードを貸しても大丈夫?
家族や気心の知れた友人であってもクレジットカードを貸すことは禁止されています。カードの貸与によって損害が生じた場合は補償対象外になります。なので、第三者にクレジットカードを貸すのはやめましょう。
卒業したら今のクレジットカードは解約される?
学校を卒業してもクレジットカードが解約されることはありません。卒業後もカードを使い続けられます。
学生専用カードは卒業したら使えなくなる?
学生専用カードは、卒業すると一般カードに切り替わります。卒業前後でカード会社から案内が届くので、内容をよく確認し、カードを継続利用するかどうか検討しましょう。
海外でクレジットカードを使うときの注意点は?
海外でクレジットカードを使って商品代金などを支払うときは、「現地通貨」と「日本円」のどちらかを選択できます。「日本円」を選んでしまうと、店舗側が自由に設定した手数料が上乗せされるので、必ず「現地通過」を選んでください。
クレジットカードを作るのに親の同意は必要?
クレジットカードを作るために親の同意は必要ありません。満18歳以上はどんなことも自分一人で契約でき、クレジットカードも例外なく自分一人で契約できます。
親にバレずにクレジットカードを作ることはできる?
クレジットカードを作るときに親の同意は不要なので、理論上は親にバレずにカードを作れます。ただし、カード会社から自宅に届く郵便物などで親にバレてしまう可能性があります。
クレジットカードの支払いに遅れるとどうなる?
期日に支払いができなかった場合、カード会社からメールや電話で連絡が入ったり、一時的にカードが使えなくなったりします。未払いが長期化するとクレヒスに傷がつき、今後のローン審査に影響が出るので支払いに遅れないようにしましょう。
クレジットカードのキャッシングは使わないほうがいい?
キャッシングは便利な機能ですが、利息が発生する借金です。「どうしても今すぐに現金が必要」という場合を除いては、キャッシングを使わないほうがいいでしょう。
自分のクレヒス(信用情報)はどこで確認できる?
クレヒスは信用情報機関に開示申請を行うことで確認できます。
\信用情報機関ごとの情報開示について/
| CIC | JICC | KSC | ||||
| 開示方法 | インターネット | 郵送 | インターネット | 郵送 | インターネット | 郵送 |
| 開示スピード | 5〜10分ほど | 7〜10日ほど | 1時間ほど | 7〜10日ほど | 1時間ほど | 7〜10日ほど |
| 用意するもの | 電話番号 マイナンバーカード |
開示申込書 本人確認書類 |
電話番号 マイナンバーカード |
開示申込書 本人確認書類 |
電話番号 マイナンバーカード |
開示申込書 本人確認書類 |
| 手数料 | 500円 | 1,500円 | 700円 | 2,177円 | 800円 | 2,403円 |
消費者金融を利用し、支払いに遅れた経験がある人はカード発行を申し込む前にクレヒスをチェックしておくといいでしょう。
まとめ:学生のうちしかできないことをクレジットカードで楽しもう
クレジットカードには使いすぎなどのリスクがあります。しかし、これは学生に限った話ではなく「正しい知識を持って計画的に使えるかどうか」が重要です。
現金払いからクレジットカード払いに変えるだけで非常に多くのメリットを得られるので、学生もクレジットカードを作るのがおすすめです。
もちろん無理に作る必要はありません。「〇〇のためにクレジットカードを作りたい」という明確な目的があり、かつ魅力を感じるクレジットカードがある人だけ作りましょう。
こちらのページでは学生にもおすすめのクレジットカードを紹介しているので、これを参考に、自分に合ったカードを選んでみてください。